2026年9月21日美股行情复盘,纳指创收盘新高,芯片暴动油价崩
发布日期:2026-09-22
9 月 21 日三大指数齐涨,纳指涨 599.54 点、涨幅 2.26%,收 27122.09 点,创收盘历史新高;标普 500 涨 1.49%,收 7764.70 点;道指涨 366.19 点、涨幅 0.71%,收 52048.83 点。扛旗的是芯片与 Meta:费城半导体指数涨 4.29%,Arm +17.16%、英特尔 +12.14%、AMD +9.95%,Meta +11.43% 为七巨头里唯一爆发级个股,通信服务 +3.86%、信息技术 +2.46% 领涨。反向的弱势是能源 -2.57%,油价大跌是主因。宏观上,10 年期美债收益率下行至 4.95% 重新跌破 5%,WTI 主力大跌约 4.28% 报 91.97 美元。
一、三大指数站在什么位置:纳指已在 99% 分位上,道指还在原地
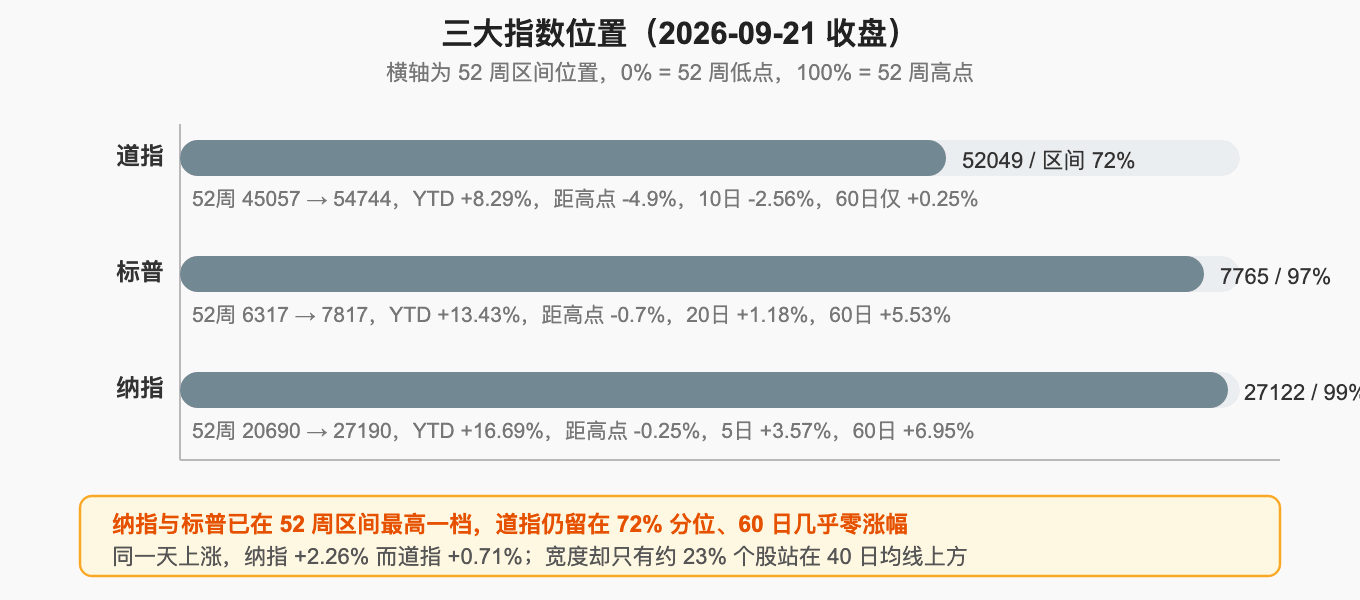
先定坐标。三大指数收在 52 周区间的 72%、97%、99%,距 52 周高点分别 -4.92%、-0.67%、-0.25%,年内涨幅 +8.29%、+13.43%、+16.69%——标普与纳指已在最高一档,纳指离 52 周高点只差 0.25%,它今天创的是"收盘"新高,盘中最高 27183.93 距前高 27190.21 还差 6 个点,这个距离就是下一步的看点。趋势上仍是两个世界:纳指 5/20/60 日 +3.57%/+3.60%/+6.95% 三周期全正;道指 5 日 -0.71%、10 日 -2.56%、20 日 -2.31%,只有 60 日勉强 +0.25%,等于把最近一个季度的涨幅全部交回,还在原地。
二、当天在交易什么:钱在赌"利率会下来",不在赌"生意会变好"
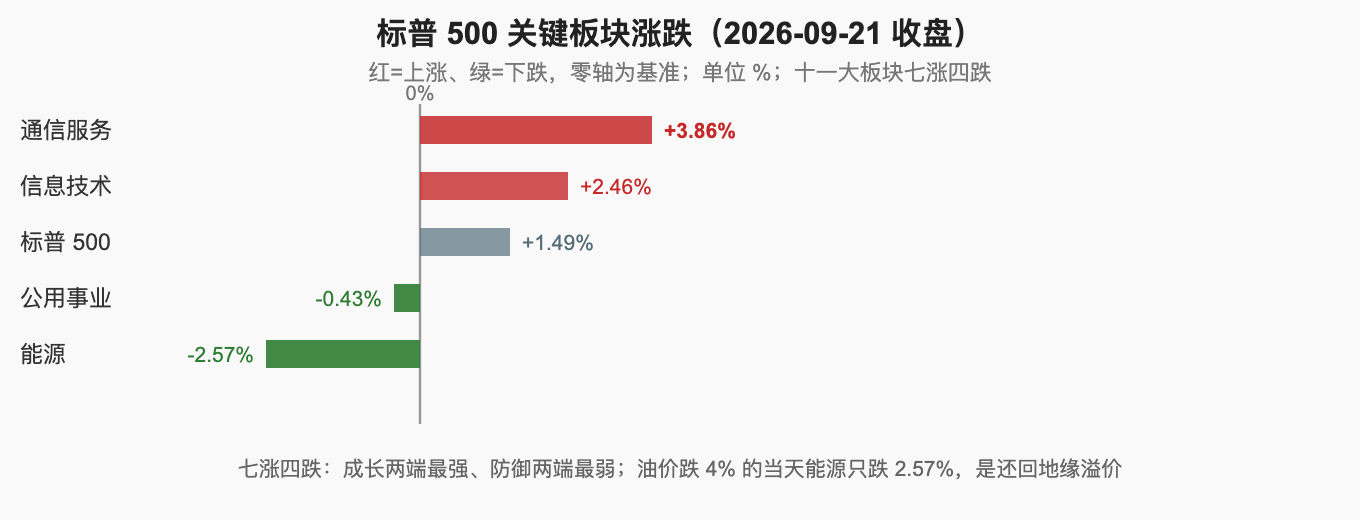
标普 500 十一大板块七涨四跌:通信服务 +3.86%、信息技术 +2.46% 领涨,中间板块涨跌幅集中在 -0.4% 至 +1.0% 的窄区间;能源 -2.57%、公用事业 -0.43% 领跌。油价跌 4% 的当天能源板块只跌 2.57%,说明市场并不认为这是"需求崩了",只是把地缘溢价还回去一部分。下面一张图就是当天的全貌。
三、10 个值得关注、且出现买卖点的标的
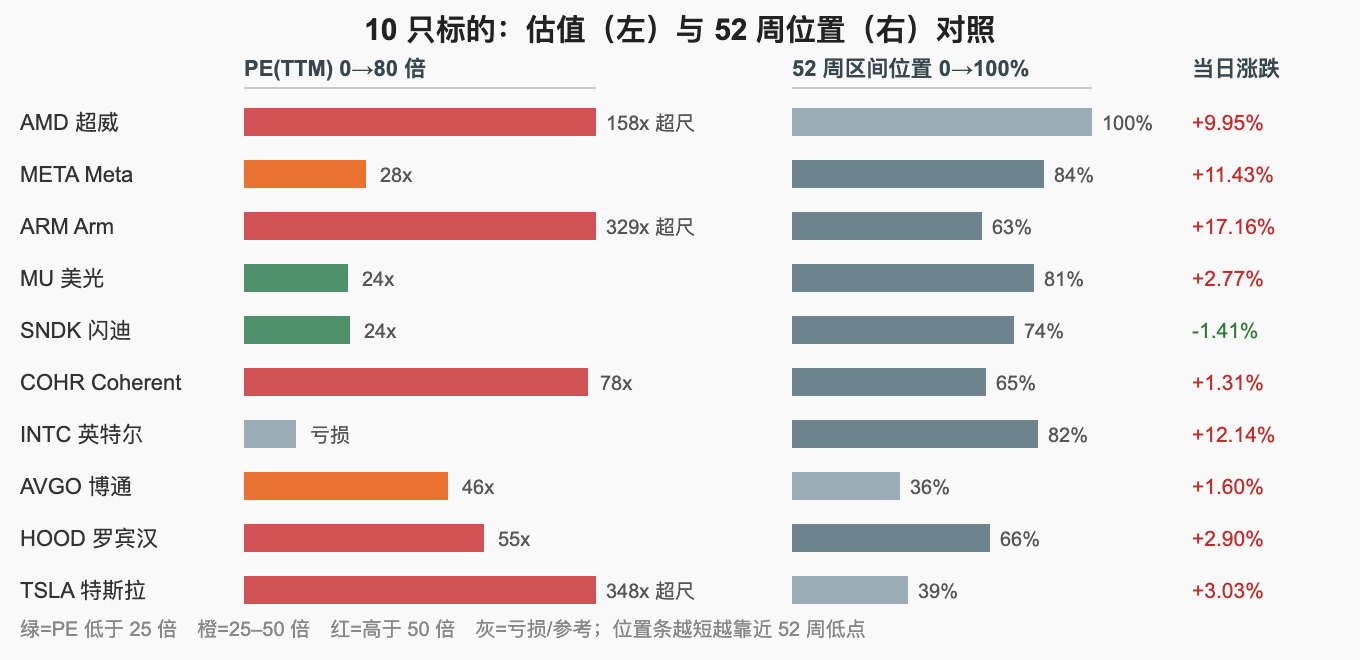
10 只按"今天被买还是被卖 + 位置和估值贵不贵"排,覆盖四条链条:折现端最敏感的算力硬件 3 只、存储与光 3 只、方向相反的低位样本 2 只、长期仓位 2 只。所有价格、估值、52 周区间位置均为 2026-09-21 美股收盘数据,PE 为 TTM 口径;52 周区间位置 = 当日收盘价在 52 周高、低点之间的百分位。
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 超威半导体(AMD) | 615.52 美元 +9.95% | PE(TTM) 157.83 倍、PB 14.95 倍 极贵(52 周位置 99.7%、距高点 -0.19%,盘中 616.69 即 52 周新高) | 观察(回踩买,不追高) 参考位 582.27(当日最低) 突破 616.69 才确认新高,但新高之上没有参考位 | Meta 是它第二大客户、约占营收 5.5%,而 Muse 登顶美国 iOS 免费榜把"应用端需求"变成了可观测证据;5 日 +24.75%、10 日 +28.89%、20 日 +30.06%、60 日 +15.58%,四个周期全正。但 99.7% 分位配 158 倍 PE,是"贵得最直白"的组合,上方没有任何套牢盘做缓冲,任何"加息预期回来"的消息都会先砸它。 |
| Meta(META) | 741.25 美元 +11.43% | PE(TTM) 27.92 倍、PB 7.23 倍 不贵(10 只里"估值与动能最匹配",位置 84%、距高点 -5.34%) | 观察(回踩买) 参考位 700 美元整数关、680(当日最低 679.60) 783.06 的 52 周高点是第一个压力位 | Muse 登顶美国 iOS 免费榜,说明智能体可以像消费应用一样获客,而它手里有 30 亿级用户的现成分发渠道;涨了 11.43% 之后 PE 仍不到 28 倍,与 AMD(158 倍)、ARM(329 倍)形成最明显的对照。但单日 11.43% 已把"榜单第一"消化得比较充分,AI 应用的变现路径(广告、订阅、硬件)都还没有收入数据,向上空间需要新催化接力。 |
| Arm(ARM) | 322.90 美元 +17.16% | PE(TTM) 329.49 倍、PB 39.96 倍(10 只里最高) 极贵,但位置不高(位置 63%、距高点 -28.7%) | 观察(按波动率给仓位) 参考位 293.08(当日最低)、280 380 是前置压力,452.70 是远期目标 | 它是 CPU 架构的收税人,同时吃端侧 AI 推理与数据中心自研 CPU 两条线,当天 +17.16% 是全天最强的大市值个股。但 5 日 +35.10% 而 60 日还是 -7.14%,涨的是估值修复而不是趋势延续;329 倍 PE + 40 倍 PB 决定了它对利率的敏感度高于所有同类,回撤速度会和上涨一样快。 |
| 美光(MU) | 1043.96 美元 +2.77% | PE(TTM) 23.60 倍、PB 11.71 倍 10 只里估值最低的一档(位置 81%、距高点 -16.80%) | 持有 / 回踩买 参考位 1030.68(当日最低)、1000 美元整数关 1254.75 的 52 周高点是远期压力 | 存储仍是全市场唯一按季度交实绩的方向——三季度传统 DRAM 合约价预计环比再涨 13%–18%、NAND 涨 10%–15%;费半大涨的一天里它只涨 2.77%,涨的是生意不是估值。但闪迪 -1.41% 是存储四家里唯一收跌的,内部资金也在挑;60 日 -13.96%,中期仍在修复途中。 |
| 闪迪(SNDK) | 1766.64 美元 -1.41% | PE(TTM) 23.95 倍、PB 16.44 倍 不贵但波动极大(位置 74%、距高点 -24.96%,YTD +644.22% 为 10 只最高) | 观察(不追) 参考位 1737.01(当日最低)、1700 美元整数关 跌破 1616 的缺口支撑,前一波涨幅作废 | 它是 NAND 涨价最纯的弹性,企业级大容量 NAND 正被 AI 推理数据中心刚需化,5 日仍 +13.83%、20 日 +10.69%。但在"折现端松手、费半大涨"的完美环境里它是存储四家里唯一收跌的——这是资金"留强去弱"的第一批信号;60 日 -24.34% 是这一档里最深的,单日 ±8% 是常态波动。 |
| Coherent(COHR) | 321.52 美元 +1.31% | PE(TTM) 78.04 倍、PB 5.77 倍(算力硬件里资产最轻的一档) 贵(位置 65%、距高点 -26.93%) | 观察(等回踩 300 附近) 参考位 316.64(当日最低)、300 美元整数关 440.00 的 52 周高点是远期压力 | 光通信是当天最"整齐"的一条线(康宁 +5.89%、Ciena +4.92%、Fabrinet +3.35%、Lumentum +2.53%),它 5 日 +20.65% 是 10 只里最高。但在费半大涨的背景下它只涨 1.31%,作为"光模块纯度较高"的标的并没有拿到最多的钱,追它的性价比不如等它退到 300 附近。 |
| 英特尔(INTC) | 121.78 美元 +12.14% | PE 为负(TTM 亏损 -58.27)、PB 7.35 倍 不能用 PE 看(位置 82%、距高点 -14.47%) | 观察(仓位必须小) 参考位 114.93(当日最低)、110 142.35 的 52 周高点是最重要的压力位 | 供给端紧缺是今天最直接的推手——公司层面确认前沿客户需求远超供给、18A/14A 产能吃紧;5 日 +25.30%、10 日 +27.12%、20 日 +35.21%,三个周期全在 25% 以上。但 PE 为负意味着"周期逆转"的预期已经跑在利润前面,82% 分位 + 20 日 +35.21% 的回撤空间同样大,60 日仍 -8.35%。 |
| 博通(AVGO) | 362.66 美元 +1.60% | PE(TTM) 46.26 倍、PB 17.37 倍 估值不低,但位置是 10 只里最低的(位置 36%、距高点 -26.49%,YTD 仅 +5.36%) | 观察(分批,快钱不在这儿) 参考位 353.50(当日最低)、330–340 分批区 站上 380 才算启动信号,288.98 的 52 周低点是底线参考 | 定制 ASIC 是"推理时代"最直接的受益方向,36% 分位意味着今年的涨幅基本交回、价格里没有多少 AI 情绪溢价。但位置最低不等于最安全——它的修复需要触发点(10 月不再加息、或 ASIC 订单再超预期),在"折现端反弹"的日子里它涨不动,说明要买它的人本来就不看久期、看的是订单。 |
| Robinhood(HOOD) | 123.30 美元 +2.90% | PE(TTM) 54.56 倍、PB 11.69 倍 贵(券商股偏高,位置 66%、距高点 -19.87%) | 观察 参考位 121.51(当日最低),115/110 是防线 153.86 的 52 周高点是修复目标 | 比特币当天创 7 个多月新高带动加密概念普涨,SEC"创新豁免"为零售交易平台打开"新资产类别"的入口;60 日 +31.91% 是 10 只里第二高。但它的估值锚一半在币价、一半在华盛顿——立法端 CLARITY 法案此前刚刚失败;币价从高位回撤时,它的回撤速度历来快于币本身。 |
| 特斯拉(TSLA) | 375.30 美元 +3.03% | PE(TTM) 347.50 倍(10 只里最高)、PB 17.07 倍 极贵,但位置最低(位置 39%、距高点 -24.76%,YTD -16.55% 为唯一年内为负) | 观察(低位置 + 高赔率) 参考位 371.07(当日最低),350 以下才算进入"低位置 + 高赔率"区间 410–420 是前置压力,498.83 是远期目标 | 39% 分位 + YTD -16.55%,位置与年内表现都是 10 只里最低的组合,价格已把大量悲观预期计入;5 日 +4.55%、10 日 +5.99%、20 日 +3.43%,三个周期都是小幅正增长。但 348 倍 PE 完全靠叙事支撑,而 Robotaxi、Optimus 这些叙事都没有兑现时间表——今天这 3.03% 是利率给的,不是马斯克给的。 |
补充对照(非推荐,均为 2026-09-21 美股收盘口径):指数与宽度——道指振幅仅 0.74%、纳指 1.8%;罗素 2000 上周 -1.5%;VIX 与等权指数当日未跟随创新高,全市场约 23% 个股在 40 日均线上方。半导体——费城半导体指数大涨(涨幅信源间有 4.29% 与 5.29% 两说)、SMH 同步走强;Arm +17.16%(322.90)、英特尔 +12.14%(121.78)、AMD +9.95%(615.52,市值首破 1 万亿)、高通 +9.29%(194.23)、英伟达 +2.30%(227.38)、台积电 +2.42%、阿斯麦 +1.87%、博通 +1.60%(362.66)。存储——美光 +2.77%(1043.96)、希捷 +2.16%、西部数据 +1.54%、SK 海力士 +0.73%、闪迪 -1.41%(1766.64)。光通信——Astera Labs +12%、Credo +6% 以上、康宁 +5.89%(158.98)、Ciena +4.92%、Fabrinet +3.35%、应用光电 +3.33%、Lumentum +2.53%、Coherent +1.31%(321.52)。网络安全——Cloudflare +8.67%、SentinelOne +5.73%、Zscaler +4.98%、CrowdStrike +4.92%、Okta +4.91%、Rapid7 +4.18%。七巨头——Meta +11.43%(741.25)、特斯拉 +3.03%(375.30)、英伟达 +2.30%、亚马逊 +1.87%、微软 +1.59%、谷歌 +1.55%(354.97)、苹果 +0.85%。航空与医药——联合航空 +5.22%、美国航空 +4.71%、达美 +3.63%、西南 +1.92%、波音 +1.44%;Moderna +12.27%(172.94)、安进 +1.95%、默克 +1.92%、礼来 +1.02%、强生 -0.18%。并购与加密——华纳兄弟探索 +10.79%(30.80,派拉蒙与 12 州和解)、派拉蒙天舞 -2.9%;比特币创 7 个多月新高,Coinbase、Strategy 涨超 4%。领跌——联合包裹 -4.35%(94.75)、惠普 -4.22%(32.95)、联合太平洋 -3.49%(269.63)、康菲 -3.26%(127.53)、埃克森美孚 -3.20%(158.30)、雪佛龙 -2.79%、西方石油 -2.70%、联邦快递 -2.59%(295.79);斯伦贝谢 +1.28% 逆势。中概——纳斯达克中国金龙指数 +0.71%,腾讯 ADR +3.62%、腾讯音乐 +5.15%、百济神州 +4.23%、百度 +2.54%、阿里 +2.22%、哔哩哔哩 +1.88%、京东 +1.34%、网易 +1.10%、拼多多 +0.50%;理想 -5.11%、小鹏 -1.41%。跨资产——10 年期美债约 4.95%–4.96%(-4 至 5bp)、2 年期 4.71%(-3bp)、5 年期 4.81%(-5bp)、30 年期 5.29%(-4bp);WTI 主力约 91.97(-4.28%)、10 月合约 95.78(-4.51%);布伦特主力约 95.99(-3.3%)、11 月合约 100.34(-3.4%);COMEX 黄金 4381.00(-0.99%)、伦敦现货金约 4342.74(-0.79%)。欧亚市场——德国 DAX +1.07%(25575.01)、法国 CAC40 +0.92%(8138.94)、英国富时 100 +0.75%(10739.01);A 股上证指数 +0.97%(3949.91)、深证成指 +0.65%(13730.02)、创业板指 +0.80%(3399.59);港股恒生指数 +1.18%(25042.71)、国企指数 +1.39%、恒生科技 +0.40%;日本股市因节假日休市。
四、收盘分析
风险,摆成三块看。①指数在最高一档,宽度在最薄一档——新高是权重抬的轿。纳指 99% 分位、标普 97% 分位,而全市场只有约 23% 的个股收在 40 日均线上方;中盘、小盘与等权指数都没跟上,盯宽度的优先级应继续高于盯点位。②油和债的"松"是事件驱动,不是趋势反转。10 年期 4.95%–4.96%,但 30 年期仍在 5.29%、2 年与 10 年利差只 26 个基点,曲线没有变陡;推它的是联大与沙特管道两条有时限的消息,有时间表就有到期日;上周那次鹰派加息与点阵图,一条都没被推翻。③价值那一侧没有被修复。道指 72% 分位、60 日仅 +0.25%,公用事业季度至今 -9.35%、金融 -2.33%,今天只是"少跌";摩根士丹利威尔逊警示的正是这个位置——若金融条件再收紧或油价再度飙升,标普 500 可能回落至 7100 点,约 7% 的下行空间。
机会,集中在两块。①算力硬件从"讲故事"切到了"能算账"。AMD 站上 1 万亿美元有实底——Meta 是它第二大客户、约占营收 5.5%,而 Muse 登顶美国 iOS 免费榜,给"AI 应用端能带来真实算力采购"提供了可观测证据;三季度 DRAM 合约价预计环比再涨 13%–18%、NAND 涨 10%–15%。在 5% 利率的环境里,敢按"季度数据"证明自己的方向不多,这就是它们的下限。②利率敏感板块的弹性被压在最低位。公用事业是 2026 年最差板块、季度至今 -9.35%,这类靠外部债务融资、股息率与国债利差直接挂钩的生意,利率上它最痛,利率下它最有修复空间。如果 10 年期真的往 4.8% 走,报复性修复的第一站不会在已经 99% 分位的纳指里。
定性:钱在赌"利率会下来",不在赌"生意会变好"。两条逻辑最容易被读错。一是 Meta +11.43% 与 AMD 破万亿是同一件事的两头——Muse 上线不到两周登顶美国 iOS 免费榜,是"AI 应用端第一次证明自己有消费级分发能力",而 Meta 是 AMD 第二大客户;如果应用端能起量,算力采购就变成"用户需求倒推的排产",而不是"云厂商愿不愿意花钱",所以涨得最凶的是 CPU/GPU,而不是讲故事最久的品种。二是油债双松由外交日程给出来,有明确时间表就有明确到期日——所以这一天的仓位含义不是"反弹开始",而是"一个有时限的窗口"。同一天 A 股是"缩量普涨、钱流向医药"、港股是"恒指收全天最高、创新药爆发"——对"钱下一步去哪",三个市场答案完全不同。
反向提醒:这一天涨得最凶的,恰恰都不是基本面在改善的品种。油价跌 4.28% 本该利好航空与运输成本:航空确实涨了(联合航空 +5.22%、达美 +3.63%),但运输股反而全在跌幅榜上(UPS -4.35%、惠普 -4.22%、联合太平洋 -3.49%);能源跌 2.57%、四大油同步下挫,只有油服斯伦贝谢 +1.28% 逆势收涨——说明资金只是在做久期,没有在按链条传导排序。同为中概资产也是同一读法:买互联网(腾讯 ADR +3.62%、百度 +2.54%)、卖整车(理想 -5.11%),这条分化比"中概普涨"四个字有信息量得多。
合理状态是:接下来盯三样东西。①联大议程的推进节奏——伊朗总统 9 月 22 日启程、23 日讲话,这是当前油价与美债这轮"松手"的时间表本身;议程顺利则顺风延续,受挫或沙特管道提前全通(利多出尽),油与债会原路返回,折现端最敏感的品种会先挨打。②10 年期美债能否真正站到 4.9% 下方——今天只下了 4 至 5 个基点、30 年期还在 5.29%,说明这只是一次位置下移而不是趋势转向。③宽度能否跟上——指数在 99%/97% 分位、宽度只有 23%,权重继续涨而宽度不动的话,这次新高会变成筛选器:留下的是真有订单的(存储、ASIC、光通信),被甩下的是只有故事的。
风险提示:本文为市场复盘记录,行情、估值与多周期涨跌幅均为 2026-09-21 美股收盘(美东交易日)口径,PE/PB 为 TTM 口径,52 周区间与位置按当日收盘价在 52 周高低点之间的百分比自行计算,不是交易所发布数据。指数收盘点位经新浪财经等公开行情源核对,各信源在小数点后一位上或有差异,本文统一取收盘值、不采用盘中口径。费城半导体指数当日涨幅在不同信源间有 4.29% 与 5.29% 两说,本文取多数信源的 4.29%;标普板块涨跌幅取收盘口径,WTI 存在主力合约与 10 月合约两个口径。美联储政策路径与机构目标价均为市场观点,不构成政策承诺。文中提及的价位与技术指标仅为方法论示意,不构成投资建议;市场有风险,投资需谨慎。