投资大师们
下面这八个人,几乎定义了过去六十年里所有主流的投资范式。看排行榜不是为了照抄持仓,而是为了理解一件事:每一种方法都有它的适用边界和代价。有人靠拿得住赢,有人靠算得快赢,有人干脆承认自己选不赢、于是把成本压到最低。找到跟自己性格和认知匹配的那一种,比找到"最厉害"的那一种重要得多。
| 大师 | 代表机构 | 核心成绩 | 一句话特点 |
|---|---|---|---|
| 沃伦·巴菲特 | 伯克希尔·哈撒韦 | 1965-2024 年化约 19.9%,累计涨幅逾 5 万倍 | 买股票就是买公司 |
| 查理·芒格 | 伯克希尔·哈撒韦 | 与巴菲特共同缔造伯克希尔 60 年复利 | 多元思维模型,反过来想 |
| 彼得·林奇 | 富达麦哲伦基金 | 1977-1990 年化 29.2%,规模 1,800 万 → 140 亿美元 | 投资你生活里看得懂的东西 |
| 乔治·索罗斯 | 量子基金 | 1969-1988 年化约 30%+;1992 年做空英镑获利约 10 亿美元 | 反身性:市场永远在犯错 |
| 詹姆斯·西蒙斯 | 文艺复兴·大奖章基金 | 1988-2018 费后年化约 39%,公认史上最强业绩 | 不看基本面,只找统计规律 |
| 雷·达里奥 | 桥水基金 | Pure Alpha 长期年化约 11%-12%;全天候策略开创者 | 把经济当成一台机器 |
| 约翰·博格 | 先锋集团 | 1976 年推出全球首只面向个人的指数基金 | 你得不到你不付钱的东西 |
| 段永平 | 步步高 / 个人投资 | 2001-2003 年重仓网易获百倍级回报;长期持有苹果、茅台 | 本分、不为清单、敢重仓 |
注:收益率为公开资料中的常见口径,统计区间与费前费后口径各有差异,仅用于横向理解量级,请以各机构官方披露为准。
一、沃伦·巴菲特:用六十年把 19% 年化做成世界第八大奇迹
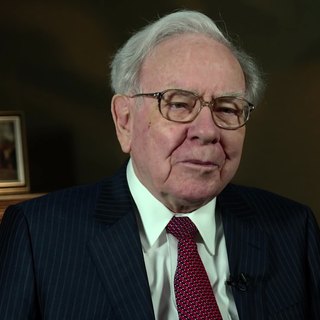
1965 年接手伯克希尔时,这是一家快要倒闭的纺织厂。到 2024 年,伯克希尔每股市值的复合年化增长率约 19.9%,累计涨幅超过 5 万倍——同期标普 500 含息回报大约只有它的零头。这个数字最恐怖的地方不是高,而是长:六十年里,他经历过石油危机、黑色星期一、互联网泡沫、2008 金融危机、2020 熔断,年化收益率却几乎没有被单个年份拖垮过。
他的方法说起来简单得近乎枯燥:只买自己看得懂的生意,要求有护城河、有诚实能干的管理层、价格低于内在价值,然后长期持有。真正的门槛不在理解这句话,而在执行——他的重仓股持有周期以十年计,可口可乐拿了三十多年。他最有名的一句总结是:"我们最喜欢的持有期是永远。"代价也很清楚:他会长期错过整个科技股牛市的前半段,直到 IBM 和苹果上才补作业。
二、查理·芒格:反过来想,总是反过来想
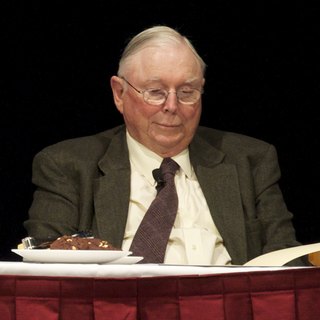
芒格没有一份独立的基金业绩曲线——他是伯克希尔的副董事长,是那个站在巴菲特身后、不断说"这太蠢了"的人。巴菲特自己的评价是:芒格把我从猩猩进化成了人类。
他的核心贡献不是某笔交易,而是一套多元思维模型:不要只用会计学看一家公司,要同时用心理学、物理学、生物学、历史学的模型去交叉验证,避免"手里拿着锤子,看什么都像钉子"。他著名的"反过来想"——如果我知道自己会死在哪里,我就永远不去那个地方——本质上是一套避错系统,也就是他反复强调的"不为清单"。他还有一个辛辣的判断标准:"如果一个行业里所有人都在疯狂加杠杆,那你就该离远点,哪怕他们今年赚得比你多。"
三、彼得·林奇:十倍股藏在超市和商场里
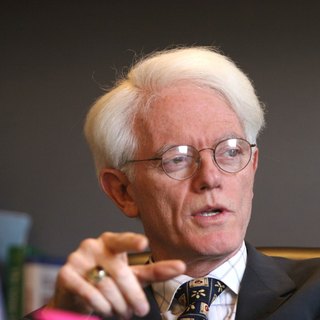
1977 年到 1990 年掌管富达麦哲伦基金的 13 年里,林奇创造了 29.2% 的年化回报,把基金规模从 1,800 万美元做到 140 亿美元。这个成绩在共同基金史上至今仍是难以复制的纪录,因为他的换手率极高、覆盖的股票极多——他最多同时持有 1,400 多只股票。
他的核心理念对散户格外友好:普通投资者在专业机构之前,就有机会在生活里发现好公司。你常去的餐厅、孩子爱买的玩具、公司新采购的软件,都是一手调研。他造的词"十倍股(tenbagger)"讲的正是这个:伟大的公司往往不是出现在研报首页,而是出现在你的生活半径里。他提醒的两件事也很实在:第一,别因为"已经涨了这么多"就卖掉真正的好公司;第二,他最赚钱的几只股票,都是拿住三年以上才兑现的。
四、乔治·索罗斯:市场永远在犯错,而你可以押注它犯错
索罗斯创立的量子基金在 1969 到 1988 年间保持了约 30% 以上的年化回报;1992 年做空英镑一役,单笔获利约 10 亿美元,被称作"打垮英格兰银行的人"。
他的理论叫反身性:参与者的偏见会影响基本面,基本面又反过来强化偏见,形成自我强化的泡沫——所以价格永远不会自动回归"正确",市场永远处在错误之中,只是方向不同。这套方法论决定了他的打法与价值投资完全相反:不找"便宜的好公司",而是找主流叙事与现实的裂口,在拐点上下重注,错了立刻认错走人。他最有名的一句话暴露了他的风险哲学:"重要的不是你对还是错,而是你对的时候赚了多少、错的时候亏了多少。"
五、詹姆斯·西蒙斯:不谈基本面,只做统计套利
文艺复兴科技的大奖章基金,从 1988 年到 2018 年的费后年化净回报约 39%,普遍被认为是金融史上最强的一段业绩曲线。与它对比:巴菲特同期约 20%。西蒙斯本人是数学家,拿过几何学最高奖,创建基金时已年近五十。
大奖章几乎不关心公司是做什么的、下季度赚多少,它只做一件事:在海量历史数据里找统计上显著、可重复的短期价格规律,然后用极高的换手率和严格的风控去收割。它的团队里几乎没有金融背景的人,全是数学家、物理学家和计算机科学家。对初学者的启示有两条,一条暖一条冷:暖的是——市场确实存在可以被系统化捕捉的规律;冷的是——这些规律需要顶级算力、顶级人才和极短的持有周期,散户完全无法复制,硬学只会变成给市场送手续费。
六、雷·达里奥:把经济当成一台可以拆解的机器
达里奥创立的桥水是全球规模最大的对冲基金之一,其旗舰 Pure Alpha 策略长期年化在 11%-12% 区间。单看收益率它不如前面几位耀眼,但它的意义在于另一件事:它在各种宏观环境里都活下来了,包括 2008 年危机和 2020 年熔断。
他的代表作是"全天候策略":不去预测下个季度经济是增长还是衰退,而是把资产配置成在四种宏观情景(增长超预期、增长低于预期、通胀超预期、通胀低于预期)下都不会被击穿的组合,用风险平价而不是金额平价来分配权重。核心思想是——别押单一情景,先把"不死"设计进组合里,再谈收益。他反复强调的"痛苦的反思会带给你进步",以及把决策原则写下来、用规则约束自己,是他方法论里最容易被普通人直接借用的部分。
七、约翰·博格:你得不到你不付钱的东西
博格不靠选股赚钱,他的业绩曲线里没有十倍股,也没有神来之笔。1975 年他创立先锋集团,1976 年推出全球第一只面向个人投资者的指数基金,当时被整个行业嘲笑为"博格的荒唐事"。今天,指数化投资已经成为全球资管的主流形态,被动资金的规模在多地市场已经超过主动管理。
他的逻辑朴素到几乎是一句废话,但杀伤力极强:在扣费之前,所有投资者加起来就是市场本身,零和;扣费之后,整体必然跑输市场。既然如此,与其花力气找一个能长期跑赢的人,不如直接买下整个市场,把费用压到最低,然后什么都不做。他一生都在重复一句话:"你得不到你不付钱的东西——在投资里,你付出去的每一分成本,都实实在在从你的回报里扣掉了。"对绝大多数没有时间做深度研究的普通人来说,这条路大概率是期望值最高的那条。
八、段永平:本分、不为清单,以及敢重仓
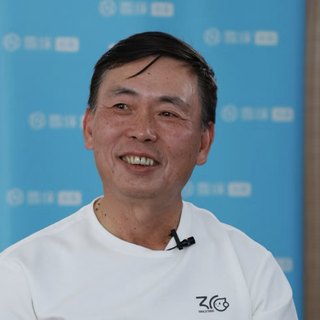
段永平是这份名单里唯一的中国投资者,也是唯一一个把"实业出身"和"价值投资"结合得如此彻底的人。他创立了步步高,之后在 2001 年前后转向投资。最广为人知的一役是 2001-2003 年重仓网易——在互联网泡沫破裂、网易濒临退市、股价不到 1 美元时大举买入,最终获得百倍级别回报。此后长期重仓苹果、茅台,均以"深度理解生意"为前提。
他的投资语言非常朴素,几乎不用金融术语:"买股票就是买公司"、"本分"、"不为清单"。三句话分别对应三件事——你买的是生意本身而不是一张会波动的纸;只做自己真正看得懂、也配得上的事;以及明确列出"哪些事坚决不做",用放弃来换取专注。他的仓位观也很极端:真正看懂的机会要敢重仓,"看懂一个,比看懂一百个更有用"。他把这套逻辑概括成一句最容易背、也最难做到的话:做对的事情,把事情做对。
本页内容为公开资料整理,仅供学习交流,不构成任何投资建议。