2026年9月23日美股行情复盘,美债抛售压顶,谷歌领跌七巨头
发布日期:2026-09-24
9 月 23 日美股收盘:三大指数集体收跌。道指跌 352.10 点、跌幅 0.68% 收 51511.59 点;标普 500 跌 58.61 点、跌 0.75% 收 7706.03 点;纳指跌 308.24 点、跌幅 1.13% 收 26936.04 点,告别连续两日的纪录高位。主线是美债抛售:综合 PMI 初值 58.4 创 62 个月高位,10 年期美债收益率单日上行约 15 个基点、盘中 5.135%,创 2007 年以来最高,10 月加息概率从约 53% 升至约 75%。盘面十跌一涨:能源 +1.04% 唯一上涨(布伦特重上 103 美元),通信服务 -1.89%、公用事业 -1.88% 领跌;谷歌 -3.80% 领跌七巨头,Expedia 与爱彼迎跌超 7%,两市跌涨比超过 3:1。
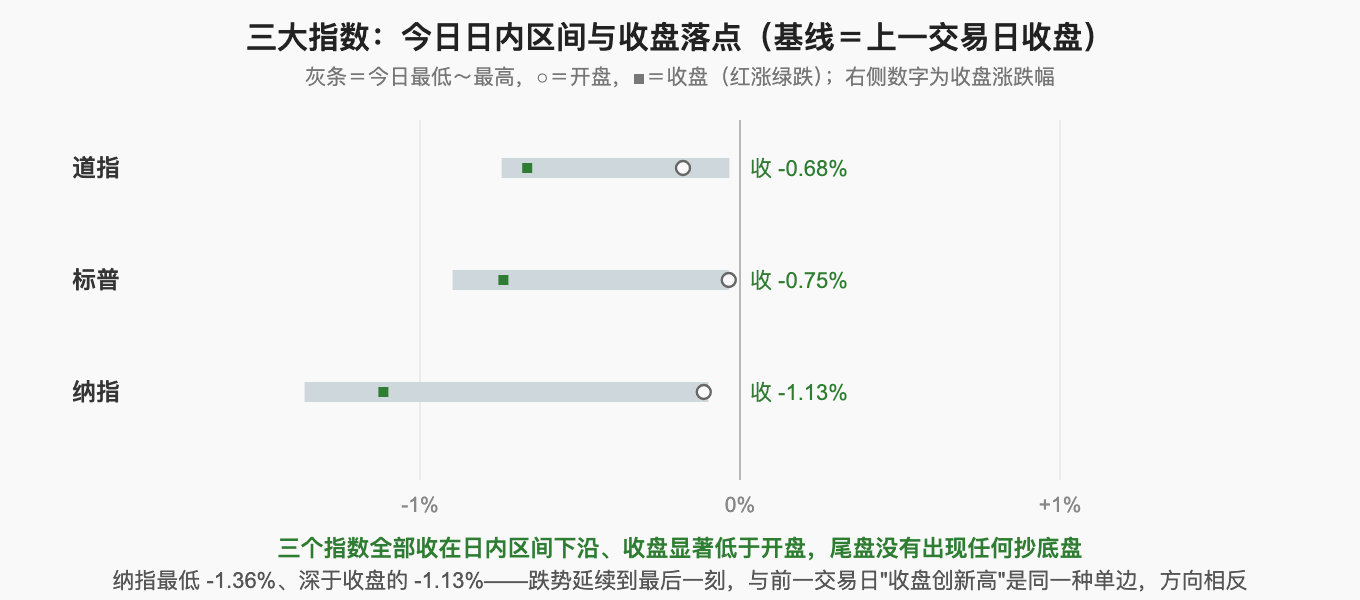
指数涨跌解读:三个指数跌得同步,但含义各不相同。纳指跌 1.13% 最深,因为指数里装着前两天涨得最凶的存储与芯片;标普 -0.75% 是量级上的一次正式回撤;道指 -0.68% 看着不大,但它 20 日已是 -3.86%,跌的是补跌。三只全部收在日内区间下沿、收盘显著低于开盘,尾盘没有出现抄底盘。
结构上是三件事叠加:①折现端重新收紧——PMI 过热把 10 年期美债一天推高 15 个基点,前两天涨得越靠折现端的名字回得越快;②智能体的"替代定价"从银行蔓延到搜索引擎与旅游中介——谷歌 -3.80%、Expedia 与爱彼迎跌超 7%,而 Meta 逆势 +1.02%;③油价结束五连跌——"过热 + 加息 + 油涨"的滞胀组合第一次凑齐,能源成为唯一上涨的板块。
一、指数位置:纳指标普仍在最高一档,今天新增的变量是"速度"
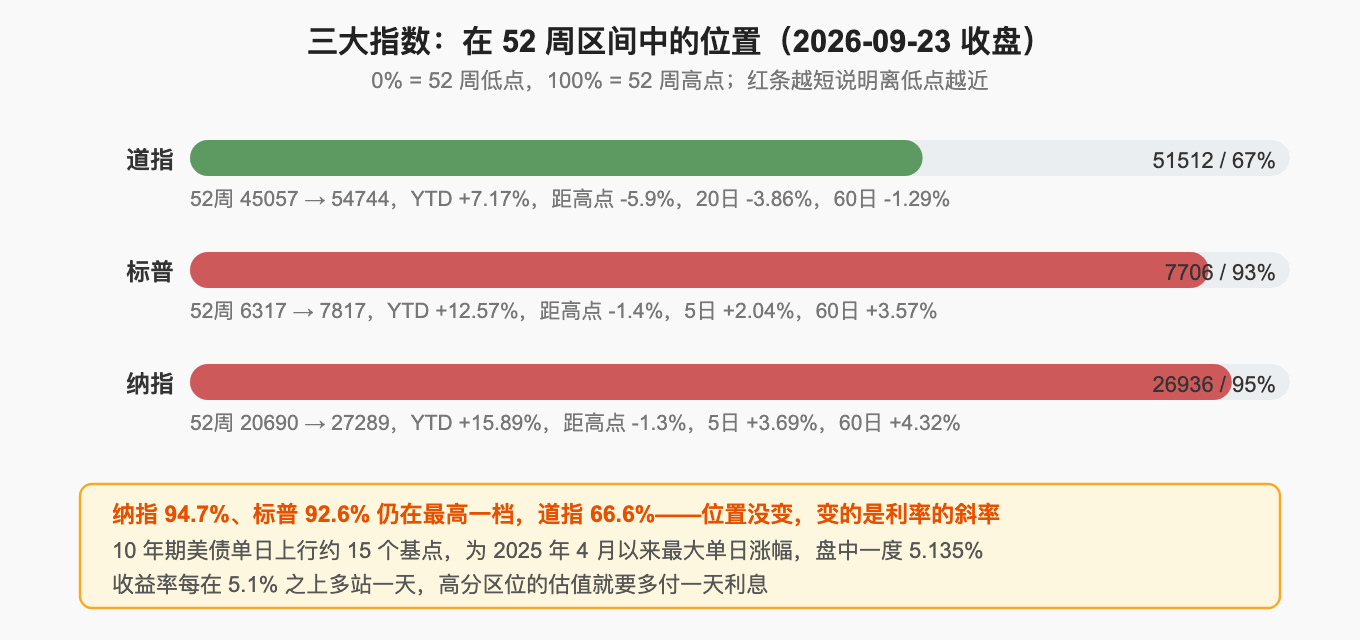
位置的结论:三只指数的"档位"与昨天几乎一样,真正变化的是折现端的斜率。纳指 94.7%(距 52 周高点 -1.3%)、标普 92.6%(-1.4%)、道指只有 66.6%(-5.9%)。分化仍在:近 5 日纳指 +3.69% 而道指只有 +0.10%,近 20 日道指 -3.86%。但今天的新信息不是位置,是速度——10 年期美债单日上行约 15 个基点、盘中 5.135% 创 2007 年以来最高,5 年期盘中一度突破 5%(2007 年以来首次)。在 94.7% 分位上,指数对折现端的敏感度远高于 66.6% 分位,这也是同一天纳指跌 1.13%、道指只跌 0.68% 的原因。
二、今日热点与资金:能源独涨,谷歌与旅游中介挨了同一把刀
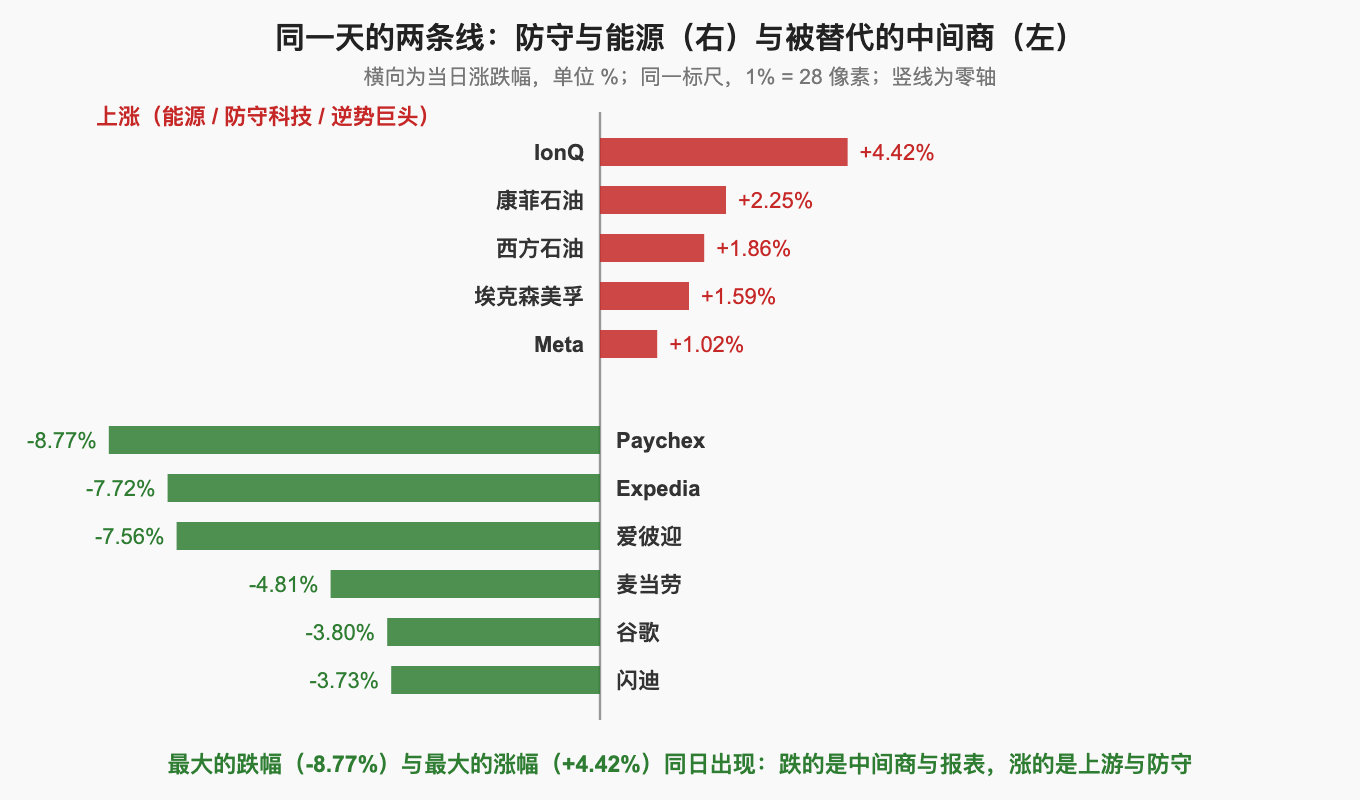
十一大板块十跌一涨,能源(+1.04%)是唯一上涨的板块;领跌的通信服务(-1.89%)跌在"被智能体替代",公用事业(-1.88%)跌在"为高利率买单"。两张表、一张图与一张跨资产对照,就是今天的全貌。
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
| 能源(十一大板块唯一上涨) | 板块 +1.04% 康菲石油 +2.25% 西方石油 +1.86% 埃克森美孚 +1.59% 雪佛龙 +1.53% | 康菲石油 128.09 美元、西方石油 57.36 美元、埃克森美孚 161.23 美元、雪佛龙 205.51 美元——四大油全线收涨 | 地缘溢价回来了。伊朗总统在联大表态"永不屈服",美伊磋商进展有限,布伦特 +3.86% 报 103.08 美元重上 100、结束五连跌,WTI +1.81% 报 92.16 美元。前两天油价跌被当"成本改善"买材料,今天油价涨资金直接切回上游——同一条线索,两天两个方向 |
| AI 安全与量子(防守型科技) | Palo Alto +5.00% CrowdStrike +4.97% Palantir +3.68% IonQ +4.42% | Palo Alto 393.30 美元、CrowdStrike 262.49 美元、Palantir 191.79 美元、IonQ 42.54 美元 | 资金没有离场,只是换防。风险偏好收缩的当天,网络安全与软件逆势大涨,说明钱没有从科技撤出,而是从"靠折现端松手的高位股"换到"不靠利率叙事的名字";IonQ 展示业界首个端到端实时量子纠错解码器并披露与英伟达系统相关的部署,量子板块走强 |
| 七巨头中的逆势三只 | Meta +1.02% 微软 +0.52% 特斯拉 +0.32% | Meta 744.10 美元(盘中 763.90)、微软 500.59 美元、特斯拉 380.12 美元 | Muse 的故事还没讲完。Muse 上线 12 天下载量超 280 万、登顶美区免费应用榜,Meta Connect 大会当天扎克伯格登台主旨演讲,股价在利率逆风里继续收涨;微软 Copilot 企业端推进。七巨头指数 -1.18%,跌的是权重,涨的是事件 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 谷歌与通信服务 | 通信服务 -1.89% (板块领跌) 谷歌 -3.80% | 谷歌收 337.83 美元,开 349.86、盘中触及 350.00 美元即掉头、最低 337.45 美元,市值单日蒸发约 1400 亿美元 | 四条利空共振,不是基本面坍塌。①Muse 冲击:市场担心智能体直接绕开搜索与 Gmail/日历/文档生态;②英国 CMA 提出要求谷歌在 Android 与 Chrome 上开放搜索引擎与 AI 助手选择;③千亿美元级的 AI 资本开支投入产出比被质疑;④爱尔兰 4.03 亿欧元罚单。它与 Meta 的 4.8 个百分点单日差,就是"智能体受益方与受害方"的第一次同台定价 |
| 在线旅游 | Expedia -7.72% 爱彼迎 -7.56% | Expedia 收 259.04 美元、爱彼迎收 149.58 美元,20 日分别 -23.25% 与 -21.48% | "智能体替代"从银行蔓延到了旅游中介。Muse 能替用户完成比价与预订,旅游聚合平台是绕开的第一顺位;高盛当天警告,AI 智能体将对以收取中介费为主要盈利模式的行业造成广泛冲击。银行跌完是旅游,这条名单还在延长 |
| 存储与光通信 | 闪迪 -3.73% Coherent -3.15% 美光 -2.22% | 闪迪 1816.57 美元、Coherent 300.60 美元、美光 1071.88 美元;西部数据逆势 +1.96%(473.69 美元);费城半导体指数约 -1.2%,六连涨终结 | 收益率飙升直接压估值。前两天存储暴涨的核心燃料是"折现端松手",今天 PMI 把这根燃料管拔掉了;叠加"大空头"加码做空存储的报道,高位存储单日波动被放大。但西部数据逆势收涨说明是分化不是清仓 |
| 报表与个股利空 | Paychex -8.77% 麦当劳 -4.81% | Paychex 收 104.49 美元(最大业务板块营收不及预期);麦当劳收 238.32 美元,创 52 周新低 | 麦当劳公布至 2036 年的约 85 亿美元加盟商扶持计划,市场质疑投入规模与回报周期。与"叙事杀"不同,这两只是报表与计划的问题——跌有实据,反弹也要等数据 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 钱去了哪 | 能源 | +1.04%(十一大板块唯一上涨) | 布伦特重上 103 美元,四大油全线收涨,是滞胀组合里唯一盈利端受益的方向 |
| 美元 / 美债 | 美元指数 +0.52%(101.13) 10 年期美债收益率 +15bp(5.104%) | PMI 过热后,钱的一部分从股票挪去吃利息;10 年期盘中 5.135% 为 2007 年以来最高 | |
| 防守型科技 | 网络安全与软件逆势大涨 | 资金换防不是撤退——从高位久期股换到不靠利率叙事的名字 | |
| 钱从哪走 | 通信服务 | -1.89%(板块领跌) | 谷歌 -3.80% 领跌七巨头,前一日的 Muse 受益叙事当天转为受害定价 |
| 公用事业 / 高久期 | -1.88%(次弱) | 利率敏感板块被收益率飙升直接击中,与通信服务并列领跌 | |
| 七巨头指数 | -1.18% | 四跌三涨,Meta +1.02% 与谷歌 -3.80% 同日同框 | |
| 纳斯达克中国金龙 | -1.43%(5763.01 点) | 阿里巴巴 -4.74%、富途 -3.79%、百度 -2.87%,新东方 +2.45% 逆势 | |
| 其他资产 | 布伦特 / WTI 原油 | +3.86%(103.08)/ +1.81%(92.16 美元) | 伊朗"永不屈服"、美伊磋商进展有限,油价结束五连跌并重上 100 美元 |
| 黄金 | -1.23%(4322.7 美元/盎司) | 美元与实际利率走强压制贵金属,黄金矿业股普跌、多只跌超 4% | |
| 市场宽度 | 纽约证交所 569 涨 / 2185 跌 纳斯达克 1005 涨 / 3476 跌 | 跌涨比双双超过 3:1,标普成分股约 65% 站上 20 日均线——普跌不是分化 |
三、10 只值得关注、且出现买卖点的标的
名单结构:存储 2 只 + 算力硬件 3 只 + AI 应用 2 只 + 能源 1 只 + 长期真龙 2 只。三条原则:①"买点/卖点"是对当下位置的判断,不是操作指令;②存储两只 5 日仍 +15.69% 与 +19.51%,回调第一天不接飞刀;③所有价位只是方法论示意。
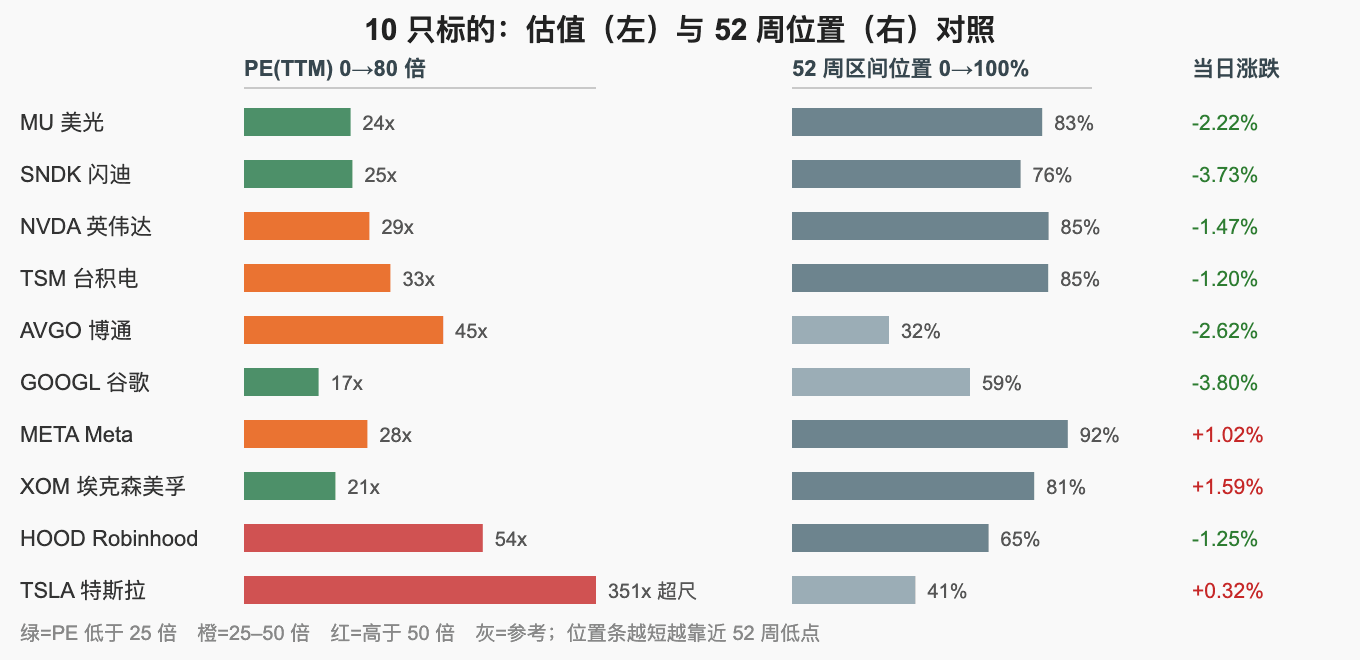
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 美光(MU) | 1071.88 美元 -2.22% | PE(TTM) 24.23 倍、PB 12.02 倍 存储里最"便宜"的一档(位置 83.4%、距高点 -14.6%、年内 +275.78%) | 卖点(回调不接) 参考位 1064.25 美元(当日最低)、1000 美元整数关 守住 1064 之上才有企稳可言 | 存储回调第一天,5 日仍 +15.69% 而 60 日 -6.39%,涨幅集中在两周内;"大空头"加码做空的报道恰好撞上收益率飙升,估值杀先于基本面到来。24 倍 PE 在存储里最便宜、报表也最硬,但回调第一天不接,等 1064 之上重新站稳。 |
| 闪迪(SNDK) | 1816.57 美元 -3.73% | PE(TTM) 24.63 倍、PB 16.90 倍;位置 76.2%、距高点 -22.8%,年内 +665.26% 为名单最高 | 观察(波动半径太大) 参考位 1803.67 美元(当日最低)、1750 美元 跌破 1750,这波存储行情当作结束处理 | NAND 涨价最纯的弹性没变,但年内 +665.26% 的票单日 ±8% 是常态波动,76.2% 的位置没有安全垫。今天 -3.73% 只是把它打回正常波动区间,不构成买点;真正的分界线是 1750。 |
| 英伟达(NVDA) | 225.51 美元 -1.47% | PE(TTM) 28.51 倍、PB 23.78 倍(名单最高) 位置最高档(85.5%、距高点 -4.4%、年内 +21.21%) | 观察(持仓可留,不加) 参考位 224.02 美元(当日最低) 跌破 220 再谈止损,站上 229 前高之前不加 | 60 日 +15.79% 的中期动能完好,28 倍 PE 在算力链里不贵,跌的是久期不是需求——利率杀对高 PE 的估值杀,英伟达从来首当其冲。它与前高的距离只有 4.4%,守住 220 就是链上最稳的一只。 |
| 台积电(TSM) | 446.57 美元 -1.20% | PE(TTM) 33.26 倍、PB 11.46 倍 中性偏高(位置 85.4%、距高点 -6.6%、年内 +48.41%) | 观察(跟随整条链) 参考位 442.87 美元(当日最低)、430 美元 涨价若坐实,看前高 477.89 的收复 | 市场传闻其拟于 2027 年 1 月上调代工价 3%~6%,订单能见度的表述无法核实(以公告为准)。若涨价坐实就是最硬的催化,但 85.4% 的位置已计入不少乐观预期,在传闻变公告之前只跟随不单加。 |
| 博通(AVGO) | 354.99 美元 -2.62% | PE(TTM) 45.28 倍、PB 17.00 倍 估值不低,位置是名单最低(32.3%、距高点 -28.0%、年内仅 +3.13%) | 观察(分批,低位置等催化) 参考位 354.01 美元(当日最低)、340 美元 站上 380 才算启动信号 | 定制 ASIC 的订单逻辑没有被今天的利率杀证伪,年内只涨 3.13%、60 日 -4.52%,说明资金压根还没轮到它。这是名单里唯一的"低位置 + 等催化"档位,跌市里它跌得比同链少才是确认信号。 |
| 谷歌(GOOGL) | 337.83 美元 -3.80% | PE(TTM) 16.95 倍(名单最低)、PB 6.64 倍 最便宜的大市值成长股(位置 59.3%、距高点 -17.2%、年内 +8.14%) | 观察(错杀观察窗) 参考位 337.45 美元(当日最低)、330 美元 330 之上止跌企稳再谈"错杀",跌破则认输 | 四条利空里罚单与资本开支质疑是慢变量,Muse 竞争与英国监管当天都没有新数据,-3.80% 更多是情绪与仓位的放大。PE 16.95 倍是七巨头最低、年内只涨 8.14%,价格没把它当赢家炒过——这是智能体受害定价里第一批"跌过头"候选。 |
| Meta(META) | 744.10 美元 +1.02% | PE(TTM) 28.03 倍、PB 7.26 倍 位置名单最高(91.9%、距高点 -2.6%、年内 +13.02%) | 观察(利好兑现窗口) 参考位 739.51 美元(当日最低) Connect 大会后的兑现回落不追、不杀 | Muse 12 天 280 万下载、Connect 大会当天主旨演讲,5 日 +10.60%、20 日 +30.64% 都是名单最猛一档。但 91.9% 分位 + 事件驱动是最危险的组合:大会讲完故事,股价要么加速要么兑现,追高与事件同日发生最危险。 |
| 埃克森美孚(XOM) | 161.23 美元 +1.59% | PE(TTM) 20.75 倍、PB 2.56 倍(名单最低) 便宜(位置 80.7%、距高点 -7.4%、年内 +36.65%) | 观察(快钱属性) 参考位 159.42 美元(当日最低) 油价站不稳 103 就不当趋势做 | 能源是十一大板块唯一上涨,四大油全线收涨;年内 +36.65%、PE 20.75 倍,是滞胀组合里盈利端受益的少数方向。但它的燃料是地缘:谈判一有进展溢价就回吐,前两天能源还是领跌——快钱属性,仓位要按"波段"给。 |
| Robinhood(HOOD) | 122.70 美元 -1.25% | PE(TTM) 54.29 倍、PB 11.64 倍 估值不便宜(位置 65.5%、距高点 -20.2%、年内 +8.49%) | 观察(回调等企稳) 参考位 122.24 美元(当日最低)、120 美元整数关 守住 120 之上,动能结构没坏 | 5 日 +17.51% 是名单最猛,60 日 +20.49% 说明中期动能完好,-1.25% 在普跌 3:1 的宽度里属于抗跌。PE 54 倍靠的是零售交易的景气而非利率叙事,跌市里它没有跟着金融板块挨刀,这条相对强弱本身就是信息。 |
| 特斯拉(TSLA) | 380.12 美元 +0.32% | PE(TTM) 351.96 倍(名单最高)、PB 17.28 倍 极贵,但位置低(41.1%、距高点 -23.8%、年内 -15.48%) | 观察(低位置 + 高赔率,仓位要小) 参考位 377.58 美元(当日最低) 370 美元以下才算进入低吸区间 | 普跌 3:1 的当天逆势收红,说明筹码结构偏稳、没有恐慌盘;年内 -15.48% 与 41.1% 的位置是名单最低组合之一,悲观预期已计入很多。但 351 倍 PE 完全靠叙事,它不在这条利率主线上,也不在智能体主线上——观察窗,不是买点。 |
四、收盘分析
风险:这是一根利率驱动的阴线,三条摆在明面上。①折现端重新收紧。10 年期美债单日上行约 15 个基点至 5.104%、盘中 5.135% 创 2007 年以来最高,5 年期盘中破 5% 为 2007 年来首次,10 月加息概率从约 53% 升至约 75%——9 月 16 日加息之后市场想交易"利空出尽",PMI 一出,这条退路被堵上了。②宽度全面转弱。两市跌涨比双双超过 3:1(纽约 569 涨/2185 跌),标普成分股约 65% 站上 20 日线,十跌一涨里唯一上涨的能源靠的是油价不是需求。③前两天的赢家全部站在最高分位。纳指 94.7%、存储 76%~83%、Meta 91.9%——收益率只要在 5.1% 一线站稳,这些位置没有一个有安全垫。
机会:两处,一处在能源,一处在错杀名单。①能源重新有了定价权。布伦特 +3.86% 重上 103 美元、结束五连跌,能源 +1.04% 是十一大板块唯一上涨——在"过热 + 加息"的组合里,能源是少数盈利端受益于通胀的板块,20.75 倍的埃克森美孚与 16.94 倍的康菲都不贵。②错杀候选开始出现。谷歌 PE 16.95 倍、位置 59.3%,四条利空里没有一条当天有新数据;Expedia 与爱彼迎 20 日已分别跌 23.25% 与 21.48%,估值与叙事同时杀到位。受害方定价的第一批"跌过头",往往出在这个阶段。
定性:前两天交易"折现端松手 + 智能体受益",今天同一天把两件事都反着做了一遍。收益率飙升没收了久期,而智能体的替代定价从银行蔓延到搜索引擎与旅游中介。值得记住的是方向:谷歌 -3.80% 与 Meta +1.02% 发生在同一天,Expedia/爱彼迎跌超 7% 与 Muse 登顶免费榜也是同一天——市场不再问"谁在做智能体",开始问"谁的收入会因为智能体消失"。这是叙事从"受益方定价"进入"受害方定价"的标志:前两天涨的是受益方,这两天开始补杀受害方,而名单还在延长——银行之后是旅游,下一个会是谁。
反向提醒:跌得最狠的与最该被验证的,仍然不是同一件事。三个反差。①Paychex -8.77% 是报表问题(最大业务板块营收不及预期),谷歌 -3.80% 的四条利空当天没有一条有新数据——前者该跌,后者是情绪与仓位的放大,两类下跌要用两套方法处理。②逆势上涨的名字值得多看一眼。CrowdStrike +4.97%、Palo Alto +5.00%、Palantir +3.68%,风险偏好收缩当天资金没有离场、只是换防,这说明不是撤退。③中国资产同一天给出不同答案。同日 A 股缩量、钱从软件搬回材料,港股 AI 应用被砸,金龙指数 -1.43%、阿里 -4.74%——三个市场对"AI 受益"的定价仍不同步。
合理状态是:把"加仓"交给确认信号。存储看回调能否守住关键位(美光守住 1064、闪迪守住 1750,破位则整波行情当结束处理);算力硬件三只位置差得远(英伟达 85.5%、台积电 85.4%、博通 32.3%),博通仍是唯一的"低位置 + 等催化"档位;谷歌等 330~340 美元一线有没有人接,Meta 等 Connect 大会兑现完再看;能源按波段、不按趋势。总闸门是利率——10 年期美债若在 5.1% 之上继续走高,纳指 94.7% 的分位上不谈仓位;收益率企稳回落,才是重新谈进攻的前提。
风险提示:本文为市场复盘记录,行情与估值均为 2026-09-23 美股收盘口径,PE/PB 为 TTM 口径,52 周区间位置按当日收盘价在 52 周高低点之间的百分比计算。口径提示:费城半导体指数当日跌幅存在约 -1.2% 与盘中 -1.5% 两说,本文取收盘口径约 -1.2%;10 月加息概率"约 75%"为 PMI 公布后的峰值读数,CME 口径最新回落至约 68.6%;谷歌 2026 年资本开支指引存在 1750~1850 亿美元与 1950~2050 亿美元两个口径、未获多源一致,正文仅表述为"千亿美元级";纳斯达克中国金龙指数分个股中百度跌幅个别来源疑为笔误,未采用该值。重要提醒:本文提及的个股涨跌幅一律取收盘值,媒体转述的盘中口径常与之不符,不作为依据。文中涉及的消息面与产业判断——包括伊朗总统联大表态与美伊磋商、英国 CMA 关于搜索与 AI 助手选择的方案、Meta Muse 的下载与榜单数据、Meta Connect 大会议程、高盛关于智能体冲击中介费模式的警告、台积电 2027 年 1 月上调代工价 3%~6% 的传闻、麦当劳 85 亿美元加盟商扶持计划、"大空头"加码做空存储的报道、IonQ 量子纠错解码器演示等——均引自公司表态、机构研究或公开报道,属前瞻性或二手信息,需以官方文件与公司公告为准。文中提及的价位、区间与技术位仅为方法论示意,不构成投资建议。市场有风险,投资需谨慎,请结合自身风险承受能力独立判断。过往表现不预示未来收益。