2026年9月29日美股行情复盘,美债压顶,苹果遇AI代理威胁
发布日期:2026-09-30
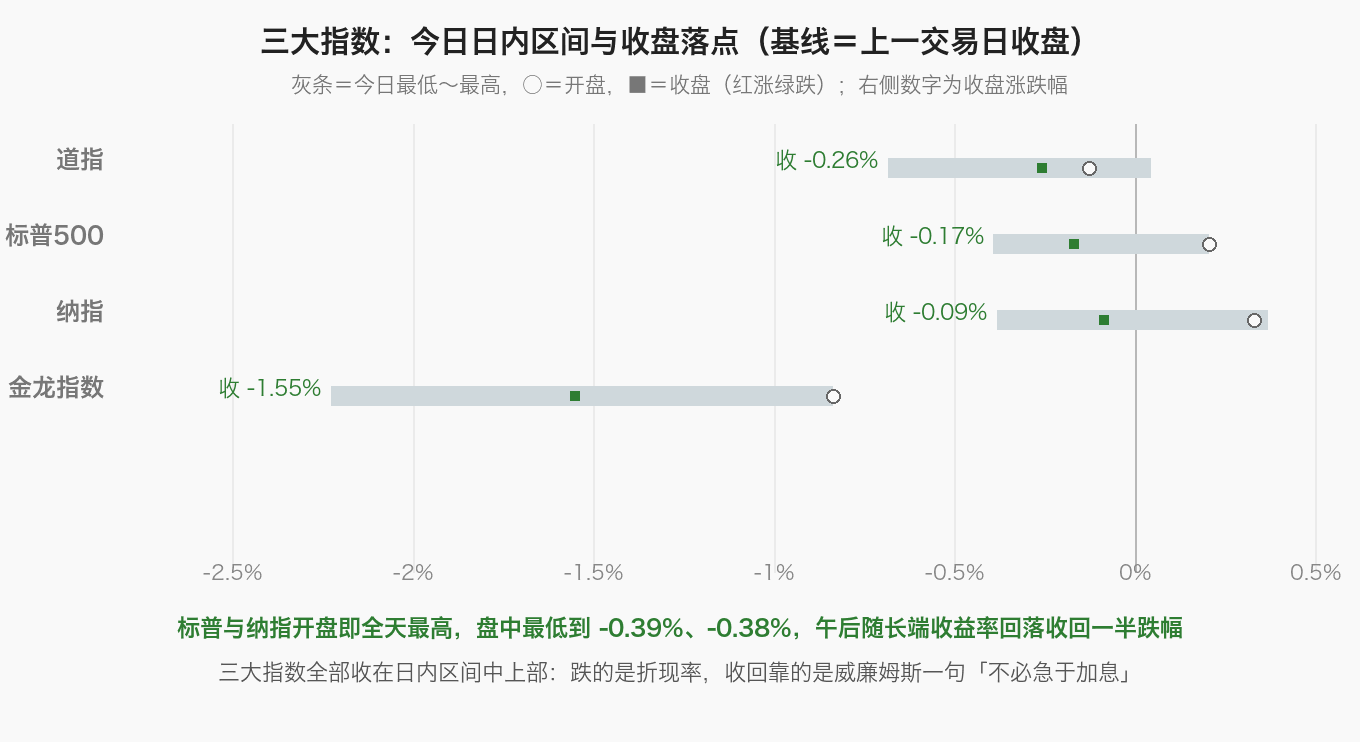
9 月 29 日美股收盘:三大指数连续第二个交易日收跌,但跌幅明显收窄。道指跌 131.59 点、跌幅 0.26% 收 51349.92 点;标普 500 跌 12.85 点、跌 0.17% 收 7670.84 点;纳指跌 22.84 点、跌 0.09% 收 26797.54 点。十一大板块七跌四涨:公用事业 +1.14%、通信服务 +0.40% 领涨,能源 -0.89%、材料 -0.55% 领跌。但板块只是背景,今天真正的主角是费城半导体指数逆势涨 1.32%:应用材料 +5.19%、Lumentum +5.66%、迈威尔 +4.51%、科磊 +3.89%、泛林 +2.99%。另一头,苹果跌 2.66% 是道指最大拖累,金龙指数跌 1.55% 报 5662.29 点。
指数涨跌解读:这是一次高开回落、尾盘从低点收回的震荡,压制来自折现率,收回来自一句话。标普与纳指开盘就是全天最高,随后一路走低,盘中最低道指 -0.68%、标普 -0.39%、纳指 -0.38%;午后威廉姆斯称“不必急于加息”,10 月加息概率从约 70% 降到约 51.5%,长端收益率从高点回落,三大指数跟着收回一半跌幅。两件事值得记:一是 30 年期美债收益率盘中触 5.6206%、2002 年 6 月以来最高;二是同一天里“AI 代理”把苹果砸下去、把 Meta 抬起来。
结构上是三件事叠加:①长端利率创 24 年新高——30 年期 5.6206%、连续第六个交易日上行,10 年期升至 5.293%、为 2007 年 6 月以来最高;②美国数据全面转弱——9 月消费者信心 81.9 为 2014 年 4 月以来最低,8 月职位空缺 707.9 万低于预期;③油价跳水——沙特恢复管道出口、美国拟释放 4000 万桶战略储备,WTI 跌 3.48% 收 89.38 美元、布伦特跌 2.56% 收 102.59 美元。
一、指数位置:三档仍在最高一档,但一天只挪动了不到 2 个点
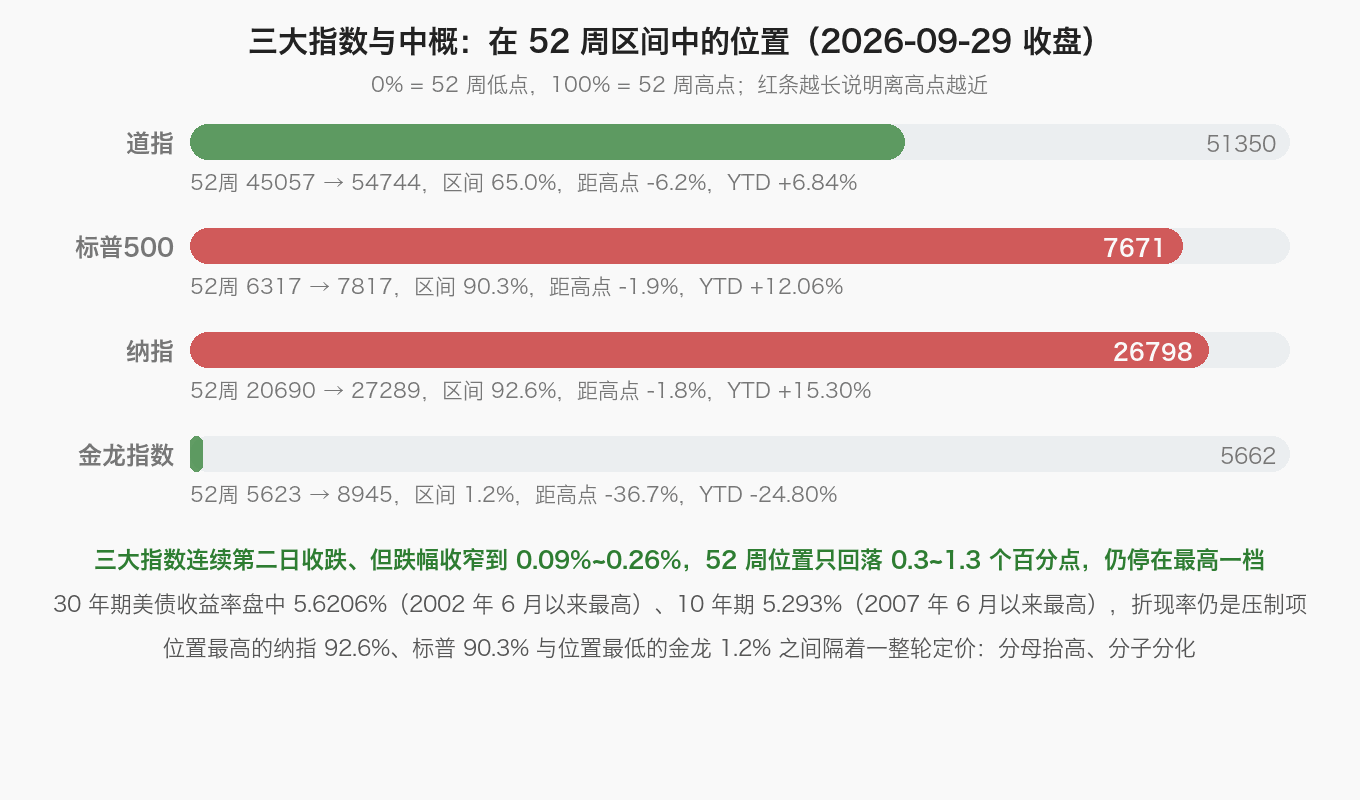
位置的结论:跌得最少的一天,位置几乎没动。纳指 92.6%(距 52 周高点 -1.80%)、标普 90.3%(-1.87%)、道指 65.0%(-6.20%),三档位置分别比上一交易日只回落 0.3、0.8、1.3 个百分点——这是本轮调整以来第一次“指数在跌、位置不动”。拉长看:近 5 日三大指数全为负(纳指 -1.64%、标普 -1.21%、道指 -0.99%),但近 20 日纳指仍 +1.62%、是唯一为正的一档;道指 20 日 -3.45%、60 日 -3.22%,传统经济部分比成长端弱得多。金龙指数位置只有 1.2%、距高点 -36.70%,今天又跌 1.55%,位置差被继续拉开。
二、今日热点与资金:钱在买 AI 硬件里位置还不高的那一段,卖利率敏感的旧经济
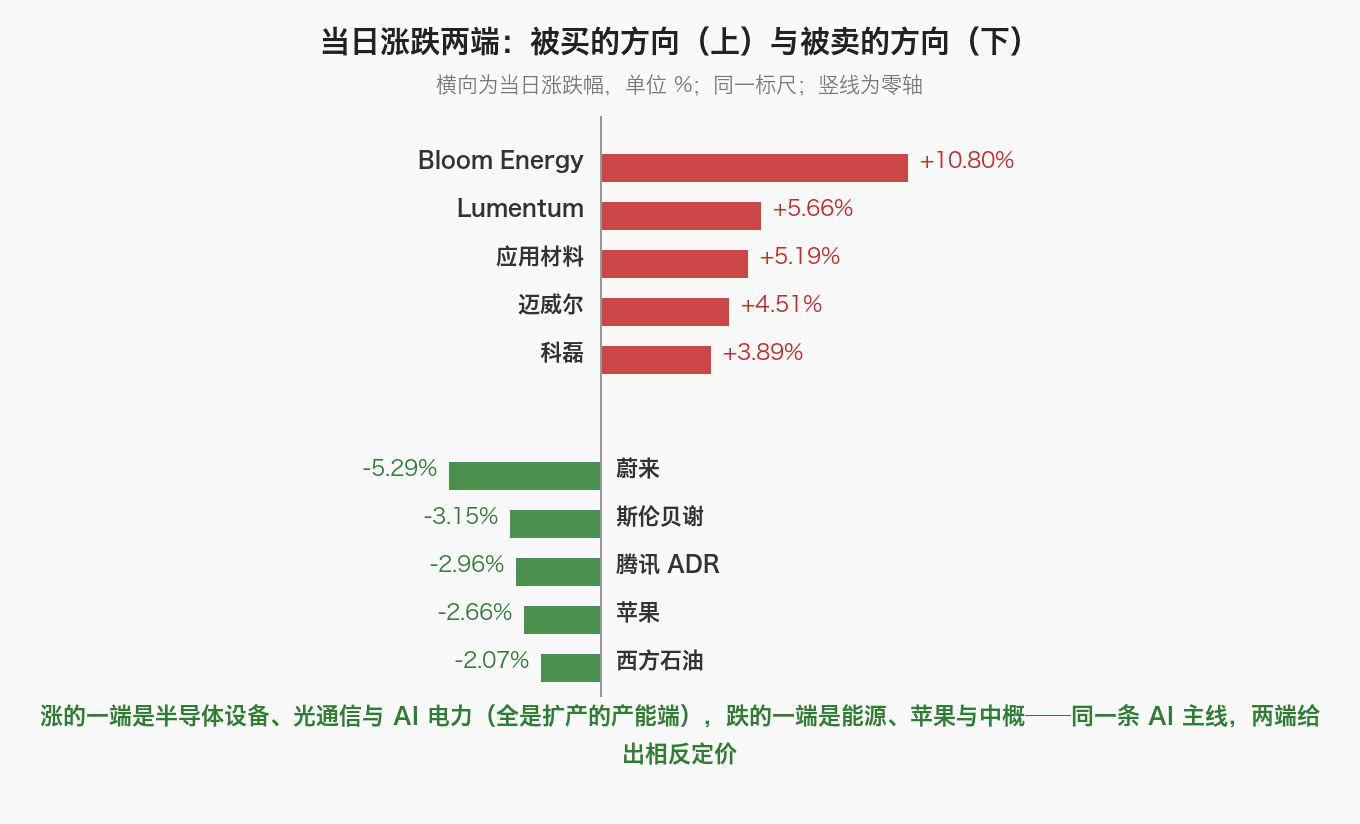
十一大板块七跌四涨:公用事业 +1.14% 与通信服务 +0.40% 领涨,能源 -0.89%、材料 -0.55% 领跌。但板块只是背景,钱的方向清楚得多:半导体设备、光通信、定制芯片被买,能源、苹果链与中概被卖。两张表与一张跨资产对照就是今天的全貌。
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
| 半导体设备 | 应用材料 +5.19% 科磊 +3.89% 泛林 +2.99% | 应用材料收 512.01 美元(52 周位置 57.8%、年内 +99.93%、PB 15.86 倍);科磊收 196.53 美元;泛林收 323.86 美元 | 设备是扩产的最前端,也是最不受“模型暂停”叙事影响的环节。巴克莱在 9 月 28 日的半导体设备报告里明确反驳“板块回调=基本面裂痕”,认为属动量交易后的正常调整;摩根大通预计 2026–2028 年 HBM 比特需求复合增速达 63%,行业持续供不应求——分母创新高的一天里,买盘按产能确定性出价 |
| 光通信 | Lumentum +5.66% Coherent +3.46% | Lumentum 收 973.49 美元(52 周位置 88.0%、年内 +164.11%);Coherent 收 292.21 美元(位置 55.9%、PE 70.92 倍) | 与 A 股 9 月 29 日光通信反弹同源。前天被法案砸下去的需求可见度,昨天在两地市场同时被买回;同一条链的两端在同一天同向,跨市场同步再次得到验证。区别在位置:Coherent 55.9% 与 Lumentum 88.0% 差 32 个百分点 |
| AI 电力与定制芯片 | Bloom Energy +10.80% 迈威尔 +4.51% | Bloom 收 291.25 美元、盘中最高 302.35(52 周位置 78.6%、20 日 +41.18%);迈威尔收 263.27 美元(位置 74.3%、年内 +210.24%) | Bloom 是杰富瑞上调目标价 229→264 美元、甲骨文木星项目重申履约与燃料电池板块整体修复三件事共振;迈威尔是花旗重申买入(点名 10 月 6 日纽约投资者日)叠加美银“低估定制芯片机会”的判断——都是把 AI 需求落到电与芯片上的环节 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 能源 | 板块 -0.89% 斯伦贝谢 -3.15% 西方石油 -2.07% | 斯伦贝谢收 49.87 美元、西方石油收 54.94 美元、雪佛龙 -0.96%、埃克森美孚 -0.72%;WTI 收 89.38 美元、跌 3.48% | 昨天还是通胀的对冲,今天成了宽松供给的受害者。沙特恢复红海延布港装运与东西向管道流量,美国能源部又拟以“互换”方式释放 4000 万桶战略储备——油价是通胀预期最快的输入,也是它最快的出口 |
| 苹果与硬件弱势股 | 苹果 -2.66% 超微电脑 -1.82% 高通 -1.80% | 苹果收 329.40 美元、当日最低 328.70,道指最大拖累;PE 37.78 倍、PB 44.71 倍为名单最高 | 美银警告 Meta 等 AI 代理可能把购物、表单与结账等高价值场景从 iOS 生态剥离,叠加新 CEO 推动组织精简与发布节奏改革的报道——杀的不是 AI 硬件景气,是它的服务收入护城河 |
| 中概 | 金龙指数 -1.55% 蔚来 -5.29% 腾讯 ADR -2.96% | 金龙指数收 5662.29 点、52 周位置只剩 1.2%;拼多多 -1.26%、阿里巴巴 -0.94%、百度 -0.30%(位置 1.1%) | 与美股 AI 链无关的一天:模型与硬件都没它的位置,缺国内催化时它只跟着风险偏好走;但低位也意味着悲观预期已计入很多,位置差是它的资产也是它的负债 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 钱去了哪 | 半导体设备 | 应用材料 +5.19% 科磊 +3.89% 泛林 +2.99% | 扩产链条最前端、与模型新闻相关性最低的一档;应用材料近 5 日 +8.37%、位置 57.8% 属名单中位 |
| 光通信 | Lumentum +5.66% Coherent +3.46% | 与 A 股同日同向反弹;Lumentum 88.0% 的位置是名单次高,Coherent 55.9% 在中位——同一板块里的两个起点 | |
| AI 电力 | Bloom Energy +10.80% (收 291.25) | 当日最强一档;但杰富瑞上调后的目标价 264 美元仍低于收盘价 9.4%,涨的是目标价与情绪,不是新合同 | |
| 钱从哪走 | 能源 | 斯伦贝谢 -3.15% 西方石油 -2.07% | 沙特管道恢复 + 拟释放 4000 万桶储备,油价跌 3.48%;通胀受益链条当天反向被卖 |
| 苹果 | -2.66%(329.40 美元) | 道指最大拖累;AI 代理绕过生态的警告直指服务收入,与 Meta 的 +3.24% 构成同一条叙事的两端 | |
| 中概 | 蔚来 -5.29% 腾讯 ADR -2.96% | 金龙指数 -1.55%、52 周位置仅 1.2%、年内 -24.8%;与美股 AI 链完全脱钩 | |
| 其他资产 | 美债长端 | 30 年期 5.6206% 10 年期 5.293% 2 年期约 4.89% | 30 年期为 2002 年 6 月以来最高、连续第六个交易日上行;10 年期为 2007 年 6 月以来最高——这是当天所有板块分化的总闸门 |
| 原油 | WTI -3.48%(89.38) 布伦特 -2.56%(102.59) | 沙特恢复东西向管道出口、中东出口数据回升;美国能源部拟以“互换”方式释放 4000 万桶战略储备 | |
| 黄金与金龙 | 纽约期金约 +0.9%(约 4206) 金龙指数 -1.55%(5662.29) | 黄金结束连跌、反弹幅度为单一来源口径;金龙指数 52 周位置 1.2%,是当天位置最低的主要指数 |
三、10 只值得关注、且出现买卖点的标的
名单结构:设备与算力 4 只 + 存储 1 只 + 光通信 1 只 + 平台 2 只 + AI 电力 1 只 + 中概 1 只。三条原则:①「买点/卖点」是对当下位置的判断,不是操作指令;②今天指数只跌 0.09%~0.26%,但内部分化是本月最宽的一天,“位置”比“方向”更能解释涨跌;③所有价位只是方法论示意。
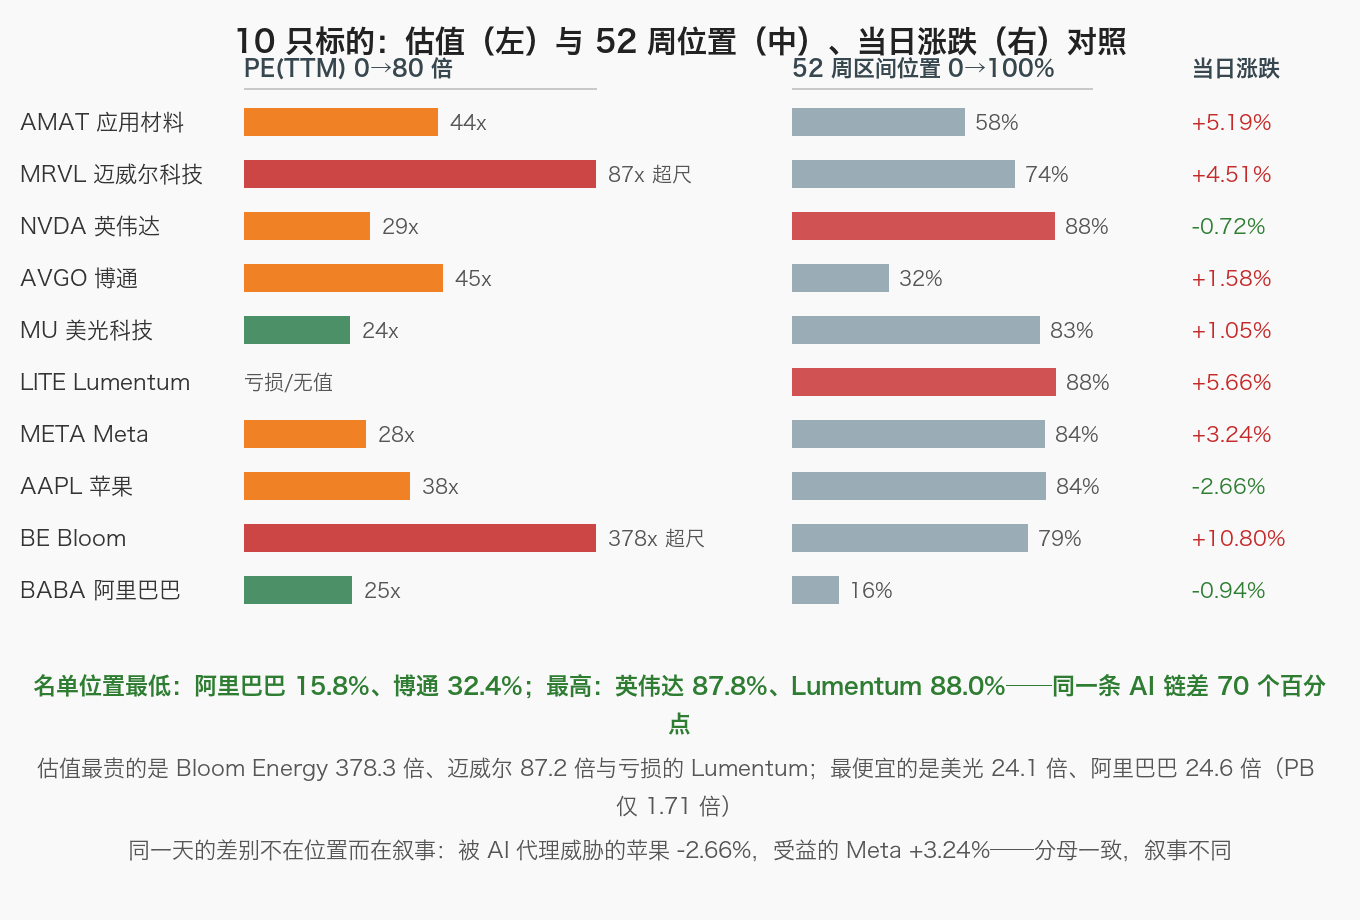
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 应用材料(AMAT) | 512.01 美元 +5.19% | PE(TTM) 44.18 倍、PB 15.86 倍;52 周位置 57.8%(距高点 -30.7%、年内 +99.93%) | 观察(中位位置,分批) 参考位 499.17 美元(当日最低)、486.76 美元(前收) 486.76 之上都算正常换手,跌破说明板块轮动结束 | 当日涨 5.19%、近 5 日 +8.37%,是设备三巨头里最强的一只。摩根大通预计 2026–2028 年 HBM 比特需求复合增速 63%、行业持续供不应求,设备是扩产的最前端;57.8% 的位置既不便宜也不拥挤,44.18 倍 PE 对应接近翻倍的年内涨幅——它的买点来自位置,不来自估值。 |
| 迈威尔(MRVL) | 263.27 美元 +4.51% | PE(TTM) 87.18 倍、PB 12.77 倍;位置 74.3%(年内 +210.24%、20 日 +24.38%) | 观察(等 10 月 6 日) 参考位 256.88 美元(当日最低) 失守 256.88 则投资者日前的抢跑结束 | 花旗重申买入、目标价 275 美元并点名 10 月 6 日纽约投资者日;美银目标价 365 美元,核心论点是低估了定制芯片机会(到 2030 年 XPU 市场规模 600~650 亿美元)。87.18 倍 PE 与 210.24% 的年内涨幅意味着预期已经跑在前面,投资者日之前是情绪,之后才是数字。 |
| 英伟达(NVDA) | 227.21 美元 -0.72% | PE(TTM) 28.72 倍、PB 23.96 倍;位置 87.8%(距高点 -3.72%、年内 +22.12%) | 观察(位置最高,不追) 参考位 227.03 美元(当日最低)、228.86 美元(前收) 收回 228.86 才谈得上恢复强势 | 前一日靠 1500 亿美元回购授权逆势收涨 1.68%,今天回吐 0.72%,当日最低 227.03 几乎就是收盘价——回购托住了价格,却没造出新需求。28.72 倍 PE 是七巨头里最低的一档,但 87.8% 的位置只距高点 3.72%,赔率并不好。 |
| 博通(AVGO) | 355.10 美元 +1.58% | PE(TTM) 45.29 倍、PB 17.00 倍;位置 32.4% 为名单最低(距高点 -28.02%、年内仅 +3.17%) | 观察(低位置,等轮动) 参考位 354.00 美元(当日最低) 站上 380 才算启动信号 | 定制 ASIC 的订单逻辑没被任何一条消息证伪,但年内只涨 3.17%、近 20 日 -3.94%,资金压根没轮到它;今天设备与光通信大涨时它只涨 1.58%。32.4% 的位置配 45.29 倍 PE,是低位置但不便宜的组合,低位置的意义在于上方套牢盘最轻。 |
| 美光(MU) | 1065.08 美元 +1.05% | PE(TTM) 24.08 倍、PB 11.94 倍;位置 82.6%(距高点 -15.12%、年内 +273.4%) | 观察(财报前不站队) 参考位 1057.70 美元(当日最低)、1053.98 美元(前收) 1053.98 之上属正常回踩 | 美东 9 月 30 日盘后(北京时间 10 月 1 日凌晨)发第四财季财报,指引营收 500 亿±10 亿美元,市场预期已到 508~513 亿美元——预期高于指引中值才是最大风险;期权隐含双向波动约 9.92%。24.08 倍 PE 不贵,但 273.4% 的年内涨幅说明好消息已被消耗过一轮。 |
| Lumentum(LITE) | 973.49 美元 +5.66% | PE 为负(TTM 亏损)、PB 18.80 倍;位置 88.0%(距高点 -10.33%、年内 +164.11%) | 观察(最强但最贵) 参考位 934.51 美元(当日最低) 934.51 失守则反弹级别下调 | 当日涨 5.66% 是名单第一,与 A 股 9 月 29 日光通信反弹同源——被法案砸下去的需求可见度,昨天在两地市场同时被买回。但它 PE 为负、PB 18.80 倍,估值没有利润可以锚定,价格完全靠光模块订单预期支撑;88.0% 的位置又是名单次高,反弹不等于安全。 |
| Meta(META) | 738.79 美元 +3.24% | PE(TTM) 27.83 倍、PB 7.20 倍;位置 84.2%(距高点 -5.26%、年内 +12.21%) | 观察(叙事受益方) 参考位 715.10 美元(当日最低) 715.10 之上趋势未完 | 同一条 AI 代理叙事里它是受益的一端:面向小企业的 AI 助手继续铺开,而美银对苹果的警告恰好说明代理入口的价值正在被重新定价。27.83 倍 PE 在七巨头里不算贵,位置 84.2%、近 20 日 +29.19% 是它的代价——与苹果同一天差 5.90 个百分点,正是这条叙事的两端。 |
| 苹果(AAPL) | 329.40 美元 -2.66% | PE(TTM) 37.78 倍、PB 44.71 倍为名单最高;位置 84.5%(距高点 -4.62%、年内 +21.49%) | 观察(等证据,不接) 参考位 328.70 美元(当日最低)、338.40 美元(前收) 站回 338.40 之前只算破位后的反抽 | 美银警告 AI 代理可能把购物、表单与结账等高价值场景从 iOS 生态剥离,加上新 CEO 推动组织精简与发布节奏改革的报道,两条都指向服务收入护城河。44.71 倍 PB 是名单最高的一档,37.78 倍 PE 也不便宜——它跌的不是 AI 硬件景气,是自己的入口地位。 |
| Bloom Energy(BE) | 291.25 美元 +10.80% | PE(TTM) 378.25 倍为名单最贵、PB 53.21 倍;位置 78.6%(年内 +235.19%、20 日 +41.18%) | 观察(涨透,只做右侧) 参考位 271.20 美元(当日最低) 271.20 之下视为情绪回落 | 杰富瑞把目标价从 229 上调到 264 美元、却维持持有评级,上调后的目标价仍比当日收盘 291.25 美元低 9.4%,涨幅里没有新增订单;支撑是 Brookfield 250 亿美元框架、AEP 26.5 亿美元订单与甲骨文木星项目重申履约。378.25 倍 PE 是名单最贵的一档。 |
| 阿里巴巴(BABA) | 107.74 美元 -0.94% | PE(TTM) 24.63 倍、PB 1.71 倍为名单最低;位置 15.8% 为名单次低(距高点 -43.77%、年内 -25.97%) | 观察(低位,缺催化) 参考位 107.40 美元(当日最低) 站上 110 才算脱离底部区 | 中概这一天跟着风险偏好跌,金龙指数的 52 周位置只剩 1.2%。PB 1.71 倍是名单里唯一贴近净资产的资产,意味着悲观已经计入很多;但低估值不是催化,它的驱动来自国内消费与政策数据。当日最低 107.40,站上 110 之前都属于底部区里的波动。 |
四、收盘分析
风险:折现率的压力没解除,只是在等数据。①长端利率创 24 年新高。30 年期盘中 5.6206%、2002 年 6 月以来最高且连续第六个交易日上行,10 年期 5.293% 为 2007 年 6 月以来最高——AI 芯片与超算链正处在历史级别的发债扩张期,长端每上一个台阶都在抬升数据中心的融资成本。②美国数据同时转弱。9 月消费者信心 81.9 是 2014 年 4 月以来最低,8 月职位空缺 707.9 万低于预期的 722.8 万——利率高、信心低的组合对消费与就业是双杀,而这两项正是“经济不着陆”叙事的两根柱子。③指数掩盖了结构。三大指数只跌 0.09%~0.26%,但苹果跌 2.66%、斯伦贝谢跌 3.15%、蔚来跌 5.29%——把权重拿掉,这一天对不少个股是第二个重挫日。
机会:AI 硬件的定价权正在从“模型叙事”转回“产能与位置”。①设备与光通信逆势大涨。应用材料 +5.19%、Lumentum +5.66%、迈威尔 +4.51%、科磊 +3.89%——这些是扩产链条最前端、最不受“训练暂停”叙事影响的环节,它们在利率创新高的一天里被买,说明买盘正在按“产能确定性”而不是“模型新闻”出价。②位置分层极其清晰。博通 32.4%、阿里巴巴 15.8%、应用材料 57.8% 在一端,AMD 93.4%、Lumentum 88.0%、英伟达 87.8% 在另一端——同一条主线,差的不是逻辑而是起点。③存储的官方窗口就在今晚。美光北京时间 10 月 1 日凌晨发第四财季,指引营收 500 亿±10 亿美元、毛利率约 86%,这是本周 AI 数据中心景气度唯一的官方口径。
定性:“分母没松、分子分化”的一天,同一件事把两只股票推向相反方向。指数连续两日收跌、累计跌幅只有 0.93%~1.01%,但内部分化是本月最宽的一天:涨的与跌的都在 AI 链条上。最能说明问题的是“AI 代理”这四个字——美银用它警告苹果的服务收入会被绕开,苹果跌 2.66%;同一天 Meta 靠面向小企业的 AI 助手涨 3.24%,两者相差 5.90 个百分点。一条叙事同时是对方的利空和自己的利好,说明市场已经不再按“AI=利多”整体定价,而是开始分辨谁被替代、谁在替代。设备股与光通信的大涨是同一逻辑的另一面:代理再聪明也要落在产能上,而产能最前端的定价权,在利率最高的一天反而最硬。
反向提醒:当天三个“看起来是利好”的东西,都经不起细看。①收益率回落不等于压力解除。威廉姆斯讲话只是把 10 月加息概率从约 70% 降到约 51.5%,30 年期仍在 5.6% 上方;美东本周还有 8 月 PCE 与 9 月非农,定价权在这两份数据手里,不在官员的表态里。②油价跳水不等于通胀缓解。沙特恢复管道与释放 4000 万桶储备都是供给侧消息,中东战争本身没有结束——油价跌一天就把通胀交易撤掉,是本周最容易被证伪的动作。③Bloom Energy 的 10.80% 里没有新增订单。杰富瑞只是把目标价从 229 上调到 264 美元并维持“持有”,上调后的目标价仍比当日收盘 291.25 美元低 9.4%,股价直接收在目标价上方——涨的是目标价与情绪,不是合同。
合理状态是:把 9 月 29 日当作“分母不动、分子重排”的一天,让位置与产能说话。纳指 92.6%、标普 90.3% 的最高一档不追反弹;设备与光通信在 50%~60% 位置分批,比追 88% 一档的 Lumentum 与英伟达更划算;美光等今晚财报后的存储口径;苹果在站回 338.40 之前只算破位反抽;Bloom Energy 的 378.25 倍 PE 只适合右侧交易。总闸门仍是长端利率:10 年期不回到 5% 之下、30 年期不回落到 5.5% 之下,反弹一律按“高位的分化”处理,不按“新一轮”处理。
风险提示:本文为市场复盘记录,行情与估值均为 2026-09-29 美股收盘口径,PE/PB 为 TTM 口径,52 周区间位置按当日收盘价在 52 周高低点之间的百分比计算。名单说明:文中的涨幅前列与 10 只标的一律取自本站跟踪的候选池(当日 67 只),不是全市场排名,仅用于同口径对照。口径提示:标普十一大板块涨跌取媒体收盘口径(公用事业 +1.14%、通信服务 +0.40%、能源 -0.89%、材料 -0.55%),与部分 ETF 口径存在差异;美债收益率为盘中读数(30 年期 5.6206%、10 年期 5.293%、2 年期约 4.89%),“2002 年以来最高”与“2002 年 6 月以来最高”为不同媒体口径;原油为主力合约结算价(WTI 11 月合约 89.38 美元、布伦特 102.59 美元),不同月份合约价差极大,不可混用;黄金反弹幅度约 0.9%、纽约期金约 4206 美元为单一来源口径,与现货金口径存在差异;10 月加息概率约 51.5% 为威廉姆斯讲话后的读数、讲话前约 70%。重要提醒:本文提及的个股涨跌幅一律取收盘值,媒体转述的盘中口径常与之不符,不作为依据。文中涉及的消息面与产业判断——包括威廉姆斯与巴尔、古尔斯比的表态、9 月消费者信心与 8 月 JOLTS 数据、Anthropic 递交招股书、OpenAI 发布常驻智能体与更低价的 GPT-6.1 Sol、美银对苹果服务收入受 AI 代理冲击的警告、苹果新 CEO 组织改革报道、特斯拉约 300 亿美元融资安排、杰富瑞对 Bloom Energy 的目标价调整与甲骨文木星项目履约重申、迈威尔 10 月 6 日投资者日、美光第四财季财报时间与指引、沙特恢复管道出口与美国拟释放 4000 万桶战略储备等——均引自公司公告、机构研究或公开报道,属前瞻性或二手信息,需以官方文件与公司公告为准。文中提及的价位、区间与技术位仅为方法论示意,不构成投资建议。市场有风险,投资需谨慎,请结合自身风险承受能力独立判断。过往表现不预示未来收益。