2026年10月8日美股行情复盘,OpenAI爆冷,资金躲进能源
发布日期:2026-10-09
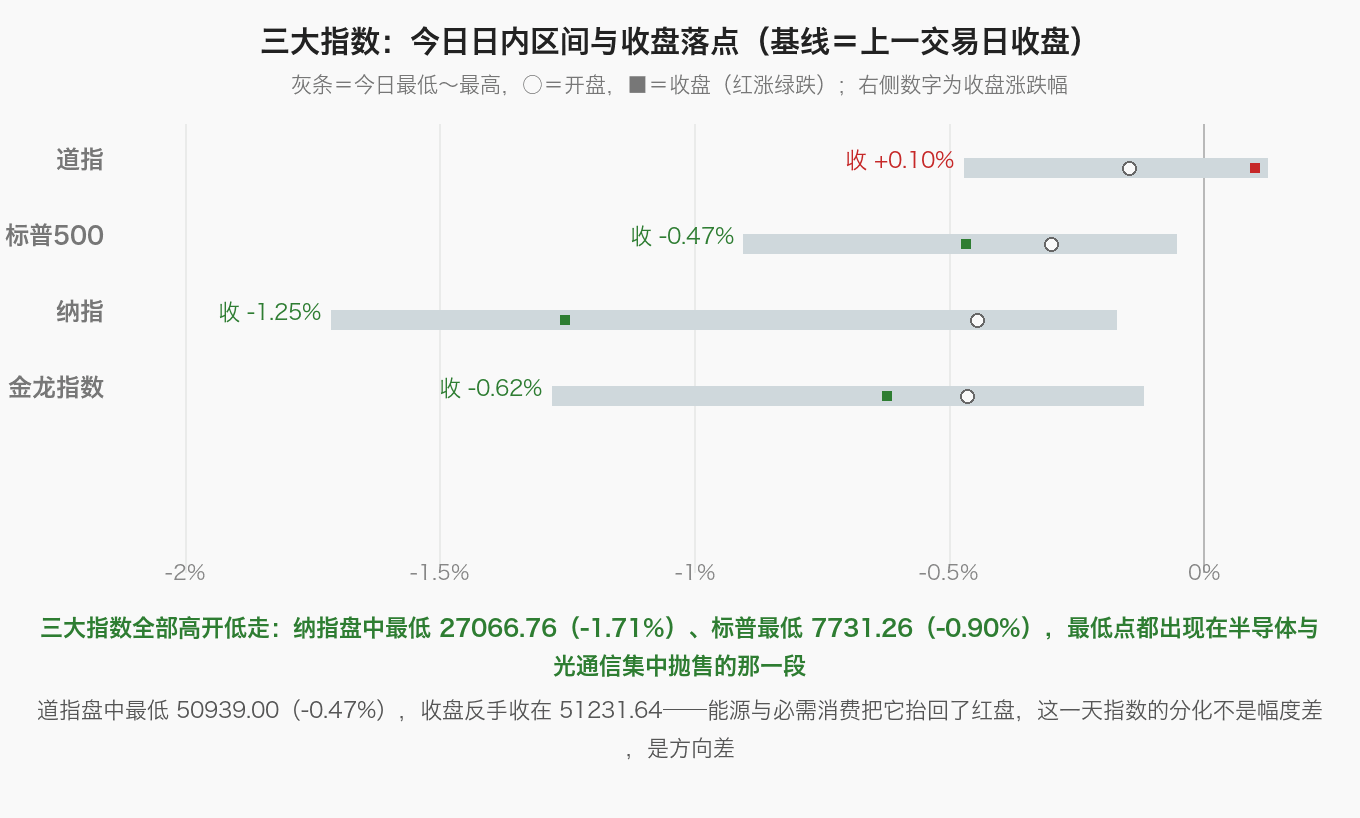
10 月 8 日美股收盘:三大指数分化,道指靠能源守住红盘,纳指重挫 345 点。道指涨 51.77 点、涨幅 0.10% 收 51231.64 点;标普 500 跌 36.41 点、跌幅 0.47% 收 7765.36 点,终结四连涨;纳斯达克跌 345.35 点、跌幅 1.25% 收 27193.34 点。纳斯达克中国金龙指数跌 0.62% 收 5603.02 点。导火索是一条数字:OpenAI 向投资者披露,截至 9 月底年化营收约 500 亿美元,比市场此前引用的 700 亿美元低约 200 亿。费城半导体指数跌 3.39%,英特尔跌 5.34%、美光跌 4.79%、博通跌 4.35%,光通信的 Coherent 跌 9.63%;能源板块涨 2.92% 独自领涨,西方石油涨 3.56%。
指数涨跌解读:这是一次「分母没变、分子被砍」的杀跌。三大指数都是高开,OpenAI 营收数据传出后半导体与光通信逐级下探,纳指盘中最低 27066.76 点、较前收低 1.71%;道指盘中最低只到 50939.00 点(-0.47%),随后靠能源与必需消费翻红。同一天纳指跌 1.25%、道指涨 0.10%,一天拉开 1.35 个百分点——成长与防御在同一条消息上给出了相反的答案。
结构上是三件事:①AI 链的定价锚被移动了一次——一家没上市的公司的营收数字,同时打掉了英伟达、博通、AMD、美光、台积电的市值;②钱没有离场,只是换了位置——能源 +2.92%、必需消费 +2.12%,十一大板块六涨五跌;③长端利率仍是天花板——10 年期美债盘中约 5.35% 后回落至约 5.23%,30 年期从约 5.73% 退到约 5.60%。
一、指数位置:纳指一天掉 4.9 个百分点,但仍在最高一档
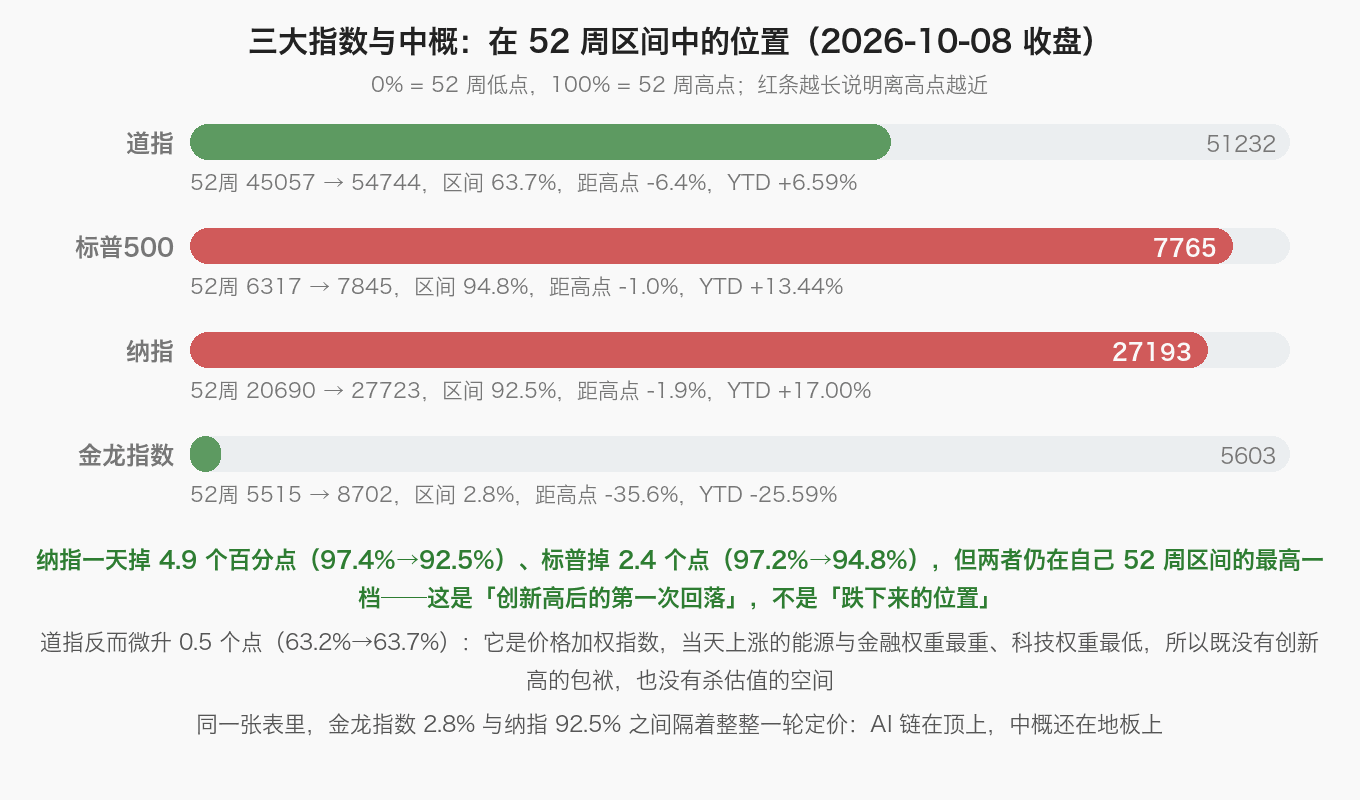
位置的结论:纳指一天掉 4.9 个百分点(97.4%→92.5%)、标普掉 2.4 个点(97.2%→94.8%),但两者仍在自己 52 周区间的最高一档——这是「创新高后的第一次回落」,不是「跌下来的位置」。道指的 63.7% 是被价格加权结构压出来的:它由金融与能源撑着、科技权重最低,所以跌不动也涨不快。同一张表里最该记住的一处对照是——金龙指数 2.8% 与纳指 92.5% 之间隔着整整一轮定价:AI 链在顶上,中概还在地板上。按收盘价算,距 52 周高点分别只有纳指 -1.91%、标普 -1.01%,而道指远在 -6.42%。位置的差别,决定了同一条利空下来,谁跌的是估值、谁跌的是信心。
二、今日热点与资金:钱从「AI 资本开支前端」搬进「涨价已经落地」的资产
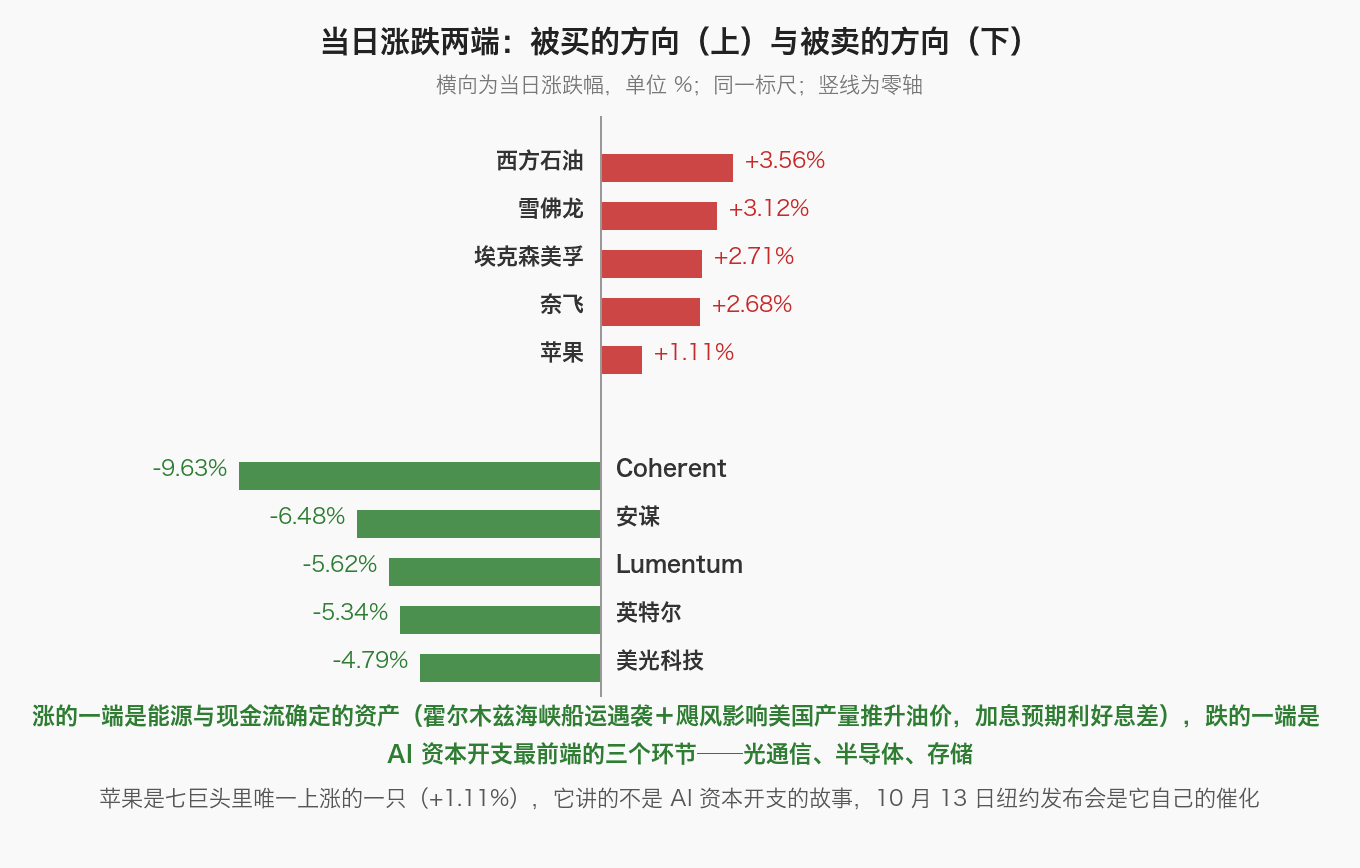
十一大板块六涨五跌:能源 +2.92%、必需消费 +2.12% 领涨,信息技术 -1.78%、非必需消费 -0.47% 领跌——同一天里涨幅第一与跌幅第一差 4.7 个百分点。板块只是背景,今天钱的方向清楚得多:
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
| 能源(唯一有板块级买盘的方向) | 板块 +2.92% 西方石油 +3.56% 雪佛龙 +3.12% 埃克森美孚 +2.71% | 西方石油 60.28 美元、雪佛龙 211.55 美元、埃克森美孚 168.50 美元、斯伦贝谢 48.98 美元(+2.13%) | 霍尔木兹海峡船运遇袭,叠加飓风影响美国石油产量,供应中断预期升温:WTI 11 月合约涨 3.64% 收 91.49 美元、布伦特 12 月合约涨 4.07% 收 104.28 美元。这是当天唯一一条「涨价已经落地、且不需要 AI 资本开支」的线。 |
| 必需消费(避险资金的防守版本) | 板块 +2.12% 百事 +3.7% (媒体口径) | 好市多 947.92 美元(+0.60%)、百事涨 3.7%(媒体口径,非本站候选池) | 同一条避险逻辑的防守版本:跌不到、也涨不快。当折现率是主要变量时,能把成本立刻转嫁给消费者的生意,就是最像债券的股票。 |
| 金融(加息预期的受益方) | 富国银行 +2.21% 花旗 +0.60% 摩根大通 +0.56% | 富国银行 82.03 美元、花旗 128.08 美元、摩根大通 331.42 美元、美国银行 53.61 美元(+0.17%) | 加息预期升温对银行是息差利好,但同一天摩根士丹利跌 1.20%、高盛跌 0.52% 逆势走弱;美联储又以反洗钱缺陷对运通采取执法行动——利好与合规成本同一天到账。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 光通信(AI 资本开支最前端) | Coherent -9.63% 应用光电 -13.58% Lumentum -5.62% | Coherent 302.35 美元(当日最低 298.88)、Lumentum 1048.60 美元;应用光电跌幅为媒体口径 | 光模块是 AI 数据中心里下单最早、也最容易被砍的一环。客户营收预期一改,它的估值最先被削——名单里估值第二贵的就是 Coherent,73.39 倍 PE。 |
| 半导体(跌得最整的一档) | 费城半导体 -3.39% 安谋 -6.48% 英特尔 -5.34% | 安谋 275.29 美元、英特尔 107.08 美元、博通 360.14 美元(-4.35%)、台积电 457.99 美元(-3.01%)、英伟达 230.48 美元(-2.94%) | 今年累计涨幅一度超过 80% 的芯片板块,成了当天最直接的回吐对象:英伟达市值蒸发超 1600 亿美元、博通超 780 亿。被卖的不是技术路线,是「算力采购的钱从哪来」。 |
| 存储(涨价预期的定价被打折) | 闪迪 -4.90% 美光 -4.79% 希捷 -4.05% | 闪迪 1609.46 美元、美光 1035.84 美元、希捷 774.83 美元、西部数据 393.31 美元(-2.99%) | 存储是这轮算力行情里最后补涨、也是波动最大的一环,四只当天一起被卖。机构排序是硬盘优于闪存(硬盘竞争格局更稳、扩产更克制),但当天市场不分那么细——先整体减仓。 |
| 加密链(风险偏好的温度计) | Coinbase -3.61% Robinhood -2.28% Strategy -1.24% | Coinbase 172.00 美元、Robinhood 107.01 美元、Strategy 151.47 美元 | 同一批资金在风险收缩时最先撤出的位置。Robinhood 年内已 -5.38%、近 60 日 -7.38%。它不是 AI 的故事,但它是「散户还敢不敢加杠杆」的读数。 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 当天最大的分母 | 10 年期美债 | 盘中约 5.35% 收约 5.23% | 盘中为 2002 年以来最高;390 亿美元 10 年期国债拍卖需求稳健,收益率从日内高点回落——这是尾盘没有进一步走弱的原因 |
| 30 年期美债 | 约 5.73% 收约 5.60% | 从 2002 年 5 月以来高位退回,但仍处在过去二十年从未见过的高度上 | |
| 其余资产 | 原油 | WTI +3.64%(91.49) 布伦特 +4.07%(104.28) | 霍尔木兹海峡船运遇袭+飓风影响美国产量,供应中断预期压过此前释放储备的努力——同一条地缘消息,是能源的分子、也是通胀的分母 |
| 黄金股 | 纽曼矿业 +1.77% (115.55) | 「利率高、美元强」本该压住贵金属,但地缘风险给了黄金股支撑;当天贵金属股与原油同向,与科技反向 | |
| 中概 | 金龙指数 -0.62% (5603.02) | 跟随全球风险偏好回落,位置仍在 52 周区间的 2.8% 地板上——与纳指 92.5% 的位置差着整整一轮定价 |
三、10 只值得关注、且出现买卖点的标的
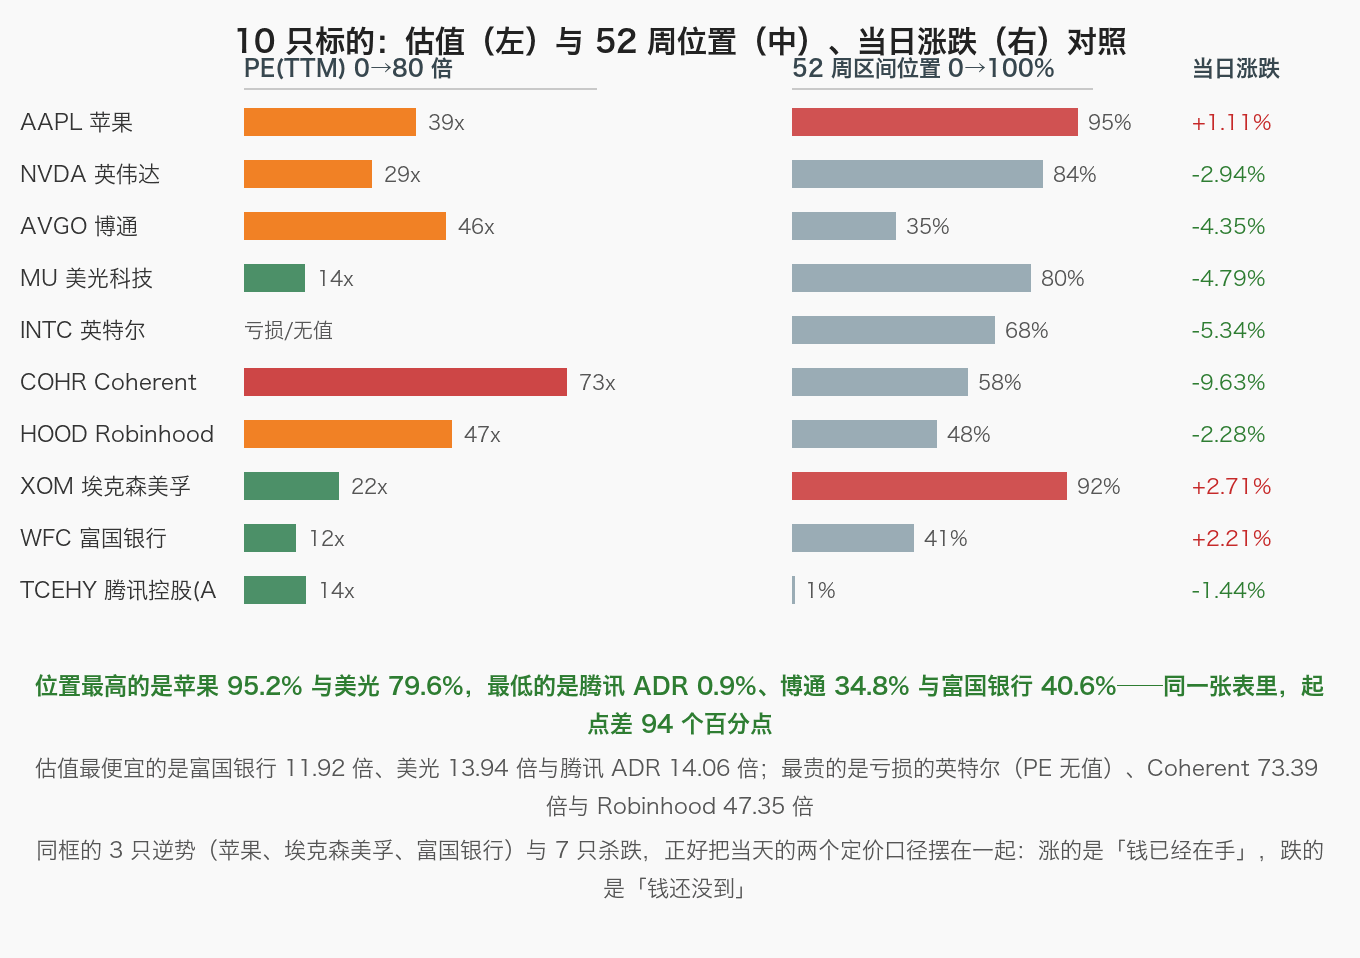
名单按今天的资金结构选:AI 链 5 只(英伟达、博通、美光、英特尔、Coherent)+逆势 3 只(苹果、埃克森美孚、富国银行)+中概 1 只(腾讯 ADR)+券商 1 只(Robinhood)。被杀得最狠的和唯一翻红的同框,要判断的只有一个问题:这轮杀的是「OpenAI 一家的营收口径」,还是「整个 AI 资本开支的回报周期」。
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 苹果(AAPL) | 340.42 美元 +1.11% | PE(TTM) 39.04 倍、PB 46.21 倍;52 周位置 95.2%(距高点 -1.42%、年内 +25.56%) | 观察(逆势收红,位置最高) 参考位 335.90 美元(当日最低) | 七巨头里唯一上涨的一只(+1.11%)收 340.42 美元,位置 95.2% 全表最高、距 52 周高点只差 1.42%。催化明确:10 月 13 日纽约发布会将推智能家居中枢,是新任 CEO 上任后在该领域的第一枪。39.04 倍 PE、46.21 倍 PB 不便宜——它今天涨的是自己的事,不是 AI 资本开支。 |
| 英伟达(NVDA) | 230.48 美元 -2.94% | PE(TTM) 29.14 倍、PB 24.30 倍;52 周位置 83.8%(距高点 -5.30%、年内 +23.88%) | 回避(情绪未稳) 参考位 229.85 美元(当日最低) | AI 情绪风向标,跌 2.94% 收 230.48 美元,市值蒸发超 1600 亿美元。它是 OpenAI 股东兼算力供应商,此前被传为对方数据中心项目提供 2500 亿美元融资担保——客户的钱从哪来一旦存疑,它的订单就要被重估。位置一天掉 8.8 个点至 83.8%,PE 29.14 倍不算贵,缺的是订单能见度。 |
| 博通(AVGO) | 360.14 美元 -4.35% | PE(TTM) 45.94 倍、PB 17.25 倍;52 周位置 34.8%(距高点 -27.00%、年内 +4.63%) | 分批关注(位置最低档) 参考位 357.41 美元(当日最低) | 定制 AI 芯片的核心,跌 4.35% 收 360.14 美元、市值蒸发超 780 亿。它正在为与 OpenAI 合作的定制芯片项目安排逾 500 亿美元融资(阿波罗、黑石在洽谈),客户营收预期一改,融资与订单两头都要重估。位置 34.8% 是全表最低档、年内只涨 4.63%——跌的不是估值太满,是叙事被扣了分。 |
| 美光科技(MU) | 1035.84 美元 -4.79% | PE(TTM) 13.94 倍、PB 8.45 倍;52 周位置 79.6%(距高点 -17.45%、年内 +263.15%) | 观察(存储龙头,等企稳) 参考位 1032.10 美元(当日最低) | HBM 与 DRAM 的产能兑现方,跌 4.79% 收 1035.84 美元,是存储四兄弟里跌幅最大的(闪迪 -4.90%、希捷 -4.05%)。PE(TTM) 13.94 倍全表最便宜,年内却涨了 263%——它跌的是「涨价节奏可能被推迟」的预期,不是自己的业绩。 |
| 英特尔(INTC) | 107.08 美元 -5.34% | PE(TTM) 为负(亏损)、PB 6.47 倍;52 周位置 67.8%(距高点 -24.78%、年内 +190.19%) | 等财报(10 月 29 日) 参考位 105.24 美元(当日最低) | 名单里跌幅第二的一只,收 107.08 美元、5 日累计 -10.77%。当天没有公司层面的负面消息,跌的是「10 月 29 日财报前的仓位避险」加上半导体整体波动与期权对冲。EPS 为负、PB 6.47 倍,市场给它的是转型期权价——关键在财报能不能证明制造成本在往下走。 |
| Coherent(COHR) | 302.35 美元 -9.63% | PE(TTM) 73.39 倍、PB 5.43 倍;52 周位置 58.5%(距高点 -31.28%、年内 +63.81%) | 回避(估值第二贵) 参考位 298.88 美元(当日最低) | 名单里跌得最狠的一只(-9.63%),也是光通信里被卖得最直接的(Lumentum -5.62%)。光模块是 AI 资本开支最前端的一环,客户营收预期一改,估值最先被削。73.39 倍 PE 全表第二贵,位置 58.5% 在中间——已经杀了一轮估值,接下来看三季度订单转化率。 |
| Robinhood(HOOD) | 107.01 美元 -2.28% | PE(TTM) 47.35 倍、PB 10.15 倍;52 周位置 48.3%(距高点 -30.31%、年内 -5.38%) | 观察(风险偏好温度计) 参考位 105.11 美元(当日最低) | 跟的是散户与加密的风险偏好,跌 2.28% 收 107.01 美元,年内 -5.38%、近 60 日 -7.38%,是名单里持续的弱势股。当天加密链一起走弱(Coinbase -3.61%),72 小时内部人数据里它的 CEO 卖出约 4010 万美元,是最大单之一。位置 48.3%,风险偏好回不回来它比指数先知道。 |
| 埃克森美孚(XOM) | 168.50 美元 +2.71% | PE(TTM) 21.69 倍、PB 2.67 倍;52 周位置 91.6%(距高点 -3.22%、年内 +42.82%) | 持有(追高需等回撤) 参考位 174.11 美元(52 周高点) | 能源是当天唯一有板块级买盘的方向(板块 +2.92% 居首),它涨 2.71% 收 168.50 美元。催化是霍尔木兹海峡船运遇袭叠加飓风影响美国产量,WTI 涨 3.64% 收 91.49 美元、布伦特涨 4.07% 收 104.28 美元。位置 91.6% 已在 52 周高位——油价是它的分子,也是通胀的分母。 |
| 富国银行(WFC) | 82.03 美元 +2.21% | PE(TTM) 11.92 倍、PB 1.50 倍;52 周位置 40.6%(距高点 -14.71%、年内 -10.53%) | 关注(等财报季兑现) 参考位 79.70 美元(当日最低) | 银行是加息预期的受益方,它涨 2.21% 收 82.03 美元。11.92 倍 PE、1.50 倍 PB 是全表最便宜的一档,年内 -10.53%、20 日 -8.3%,说明它一直没被资金选中。同日美联储以反洗钱缺陷对运通采取执法行动——息差的故事要等 10 月中旬财报季兑现。 |
| 腾讯控股 ADR(TCEHY) | 52.72 美元 -1.44% | PE(TTM) 14.06 倍、PB 2.80 倍;52 周位置 0.9%(距高点 -38.88%、年内 -30.52%) | 观察(缺买家) 参考位 52.40 美元(当日最低) | 中概里位置最低的一只:52.72 美元、52 周位置 0.9%(前值 3.2%),距 52 周低点只剩 0.32 美元。当天金龙指数 -0.62%、它跌 1.44%,PE 14.06 倍、PB 2.80 倍,年内 -30.52%。便宜是事实,缺的是买家——它的参照物是南向资金与国内政策节奏,这两个今天都没给信号。 |
四、收盘分析
风险:分子被砍了一次,分母还在往上顶。①导火索的杀伤力在于「谁在给 AI 付钱」这件事被重新审视——OpenAI 年化营收约 500 亿美元、比市场引用的 700 亿低约 200 亿,而博通正为它的定制芯片项目安排逾 500 亿美元融资、英伟达此前被传考虑为其数据中心项目提供 2500 亿美元融资担保、AMD 与它签了芯片供应加股权绑定。同一天英伟达市值蒸发超 1600 亿美元、博通蒸发超 780 亿——客户的钱从哪来一旦存疑,供应商的订单就要被重新打折。②分母没有变松:10 年期美债盘中约 5.35%(2002 年以来最高),美联储理事沃勒说仍需进一步加息、只是不必每次会议都加,圣路易斯联储主席穆萨勒姆说未来 6~9 个月可能还要上调。③内部人已经在卖:截至 10 月 8 日的 72 小时里,Form 4 显示卖出 2.782 亿美元、买入 5820 万美元,买卖比 4.8 倍。
机会:钱没有离场,只是换了位置。①能源拿到了全年少见的板块级买盘——板块 +2.92% 居十一大板块之首,西方石油 +3.56%、雪佛龙 +3.12%、埃克森美孚 +2.71%,催化是霍尔木兹海峡船运遇袭叠加飓风影响美国产量,WTI 涨 3.64% 收 91.49 美元、布伦特涨 4.07% 收 104.28 美元。②必需消费 +2.12% 是同一条避险逻辑的防守版本,百事涨 3.7%(媒体口径)。③苹果是七巨头里唯一上涨的一只(+1.11% 收 340.42 美元),10 月 13 日纽约发布会是它自己的催化。④银行在加息预期里受益,富国银行 +2.21%、花旗 +0.60%、摩根大通 +0.56%。
定性:一家没上市的公司的营收口径,改写了 27000 点指数的收盘价。把三件事放在一起看:纳指跌 345.35 点,半导体与光通信贡献了绝大部分;道指涨 51.77 点,靠的是能源与金融;苹果逆势涨 1.11%,靠的是一场还没开的发布会。三条路径指向同一个结论——市场不再为「AI 需求增长」这个整体故事付钱,而是开始为每一家公司的「现金流落点」单独定价。存储被卖,是因为涨价预期被打折;能源被买,是因为油价已经落地;苹果被买,是因为它今天讲的不是 AI 资本开支的故事。
反向提醒:今天最容易被读错的三处。①「道指涨了」不等于「市场没事」。道指 51.77 点的涨幅由能源与金融贡献大头,而它的 63.7% 位置本来就在中段——既没有创新高的包袱,也没有杀估值的空间,拿它当情绪指标会失真。②「OpenAI 营收不及预期」不等于「OpenAI 不行」。500 亿与 700 亿的差额主要来自统计口径(竞争对手把云合作伙伴的销售收入计入了年化营收),公司自己三季度 run-rate 增长 77%、企业业务增长 107%;市场卖的是「给 AI 付钱的人变少了」这个想象,不是它真实的收入曲线。③「指数只跌 1.25%」不等于「普遍在跌」。必需消费、能源当天的上涨是实实在在的买盘,不是护盘。
合理状态是:按「现金流落点 + 位置」分三层处理,而不是按指数涨跌。第一层是账期清楚、涨价已经落地的能源与必需消费——埃克森美孚 91.6%、雪佛龙 91.7% 位置偏高,追高要等回撤。第二层是被杀但位置不高的 AI 硬件——博通 34.8%、西部数据 40.9%,这些位置对应的是「订单还在、估值先退」,跌下去反而是可以分批的区域。第三层是位置极低却没有催化的中概与亏损成长——腾讯 ADR 0.9%、百度 1.3%、奈飞 10.9%,便宜是事实,缺的是买家。
风险提示:本文为市场复盘记录,行情与估值均为 2026-10-08 美股收盘口径(北京时间 10-09 发布);PE/PB 为 TTM 口径,52 周区间位置按收盘价在 52 周最高价与最低价之间的百分比计算。名单说明:文中涨幅前列与 10 只标的一律取自本站跟踪的候选池(当日 67 只),不是全市场排名,仅用于同口径对照。口径提示:标普十一大板块涨跌取媒体收盘口径(能源 +2.92%、必需消费 +2.12%、信息技术 -1.78%、非必需消费 -0.47%);美债收益率为盘中与收盘双口径(10 年期盘中约 5.35%、收约 5.23%;30 年期约 5.73% 退到约 5.60%);原油为期货结算价口径(WTI 11 月合约 +3.64% 收 91.49 美元、布伦特 12 月合约 +4.07% 收 104.28 美元)。候选池之外的标的与数据(费城半导体指数 -3.39%、应用光电 -13.58%、甲骨文 -5.48%、百事 +3.7%、内部人 Form 4 的 2.782 亿美元卖出与 5820 万美元买入、OpenAI 年化营收约 500 亿美元与其三季度 run-rate 增长 77% 与企业业务 107%、博通逾 500 亿美元融资安排、英伟达数据中心融资担保传闻、AMD 与 OpenAI 的股权绑定、沃勒与穆萨勒姆的加息表述、SpaceX 收购频谱、三星三季度业绩)引自公开渠道,未纳入本站候选池逐一回核。行情与资金数据如与交易所公布数据不一致,以交易所公布数据为准;本文不构成任何投资建议。