我从金渐成投资里面学到的,关于仓位、应对、决策
发布日期:2026-10-18
大部分投资心得读完就忘,因为它们只给结论、不给过程。金渐成的特别之处在于:他把每一笔操作都写了下来——买在什么价位、加了多少、减在哪一档、成本做到多少、错在哪个环节——连续好几年,前后能对上账。读得多了你会发现,这种"全程留痕"本身就是稀缺品:多数人只在赚钱的时候说话。
值得拿走的其实不是他买了什么。英伟达、谷歌、微软这些名字谁都会念,等它们出现在文章里时早就不是秘密。真正值钱的是三条暗线:仓位怎么摆、下跌怎么应对、什么时候卖。这篇文章就按这三条写,每一条后面附上我自己账户上的改法;最后再写一节结果——如果真按这套做,大概能换来什么,又要付什么代价。
先定一句调,他的原话:"赚钱是一场意外,守住钱才是一项能力。"这套方法全部的复杂性,都是为了后半句。
一、仓位:七成不是保守,是把选择权存起来
他永不满仓。常态七到七成半,一旦突破八成就做再平衡,套现一部分转入防御型资产。注意他对这件事的解释——不是"怕跌",而是:不满仓就是给自己机会,确保自己在任何时候都有下注的筹码。
新账户的版本更极端:五十万美元的账户,只买七八只个股加两只宽基指数,每只两三万,预留四到五成现金作弹药,专门为"可能出现的大跌"做准备。仓位规则汇总成一张表,大概是这样:
| 维度 | 他的规则 | 一句话解读 |
|---|---|---|
| 总仓位 | 常态七至七成半,破八成做再平衡 | 永远留两三成现金当弹药 |
| 单票(主动买入) | 控制在 4%–11% | 重仓是涨出来的,不是买出来的 |
| 涨出来的重仓 | 允许超标,但设主动控制线(如 6.5%、15%) | 赚到的集中度,要主动还回去一部分 |
| 备胎与观察仓 | 备胎约 1%,"刮彩票"的票 0.3% 以内 | 想买没买成的,用小仓位保持跟踪 |
| 家庭总资产 | 股票类占比 30%–40% 为上限 | 先保证场外生活,再谈场内博弈 |
账户层面,他把资金分成三个独立账户:进取型四成、稳健型两成、防守型四成,两头大、中间小。进攻的钱不承担保本任务,防守的钱不追求收益。2026 年他把防守型从第三大账户升为第一大——赚了钱之后,第一反应不是加码进攻,是别亏回去。
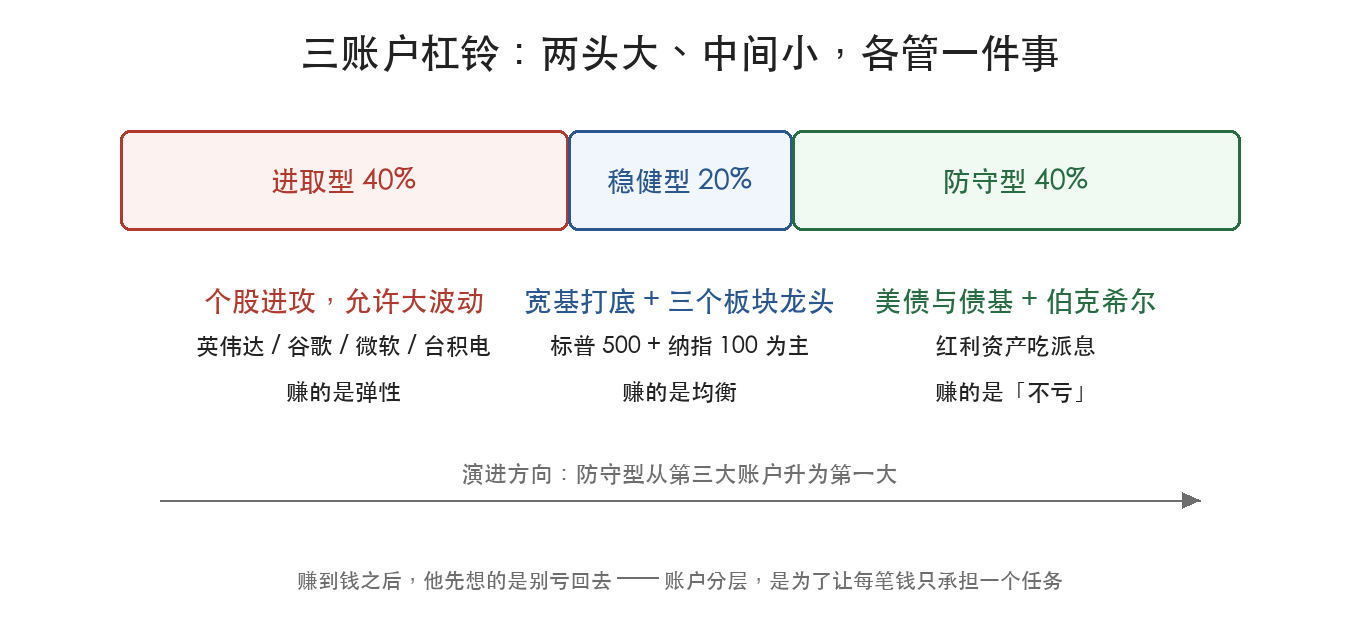
对照我自己:我过去的习惯是看好就一次买够。这个习惯在上涨里没有任何问题,问题出现在下跌的第一天——满仓的人只剩两个动作:看着,或者割。留两三成现金的含义不是少赚两三成,是下跌来的时候,你还具备"买"这个动作的资格。这也是他说的"手头没子弹,再大的机会都和自己没关系"。
二、应对:他不预测,他只预设
如果只带走一条,带走这条:所有动作在事前写成价格,到价执行,不临场决定。
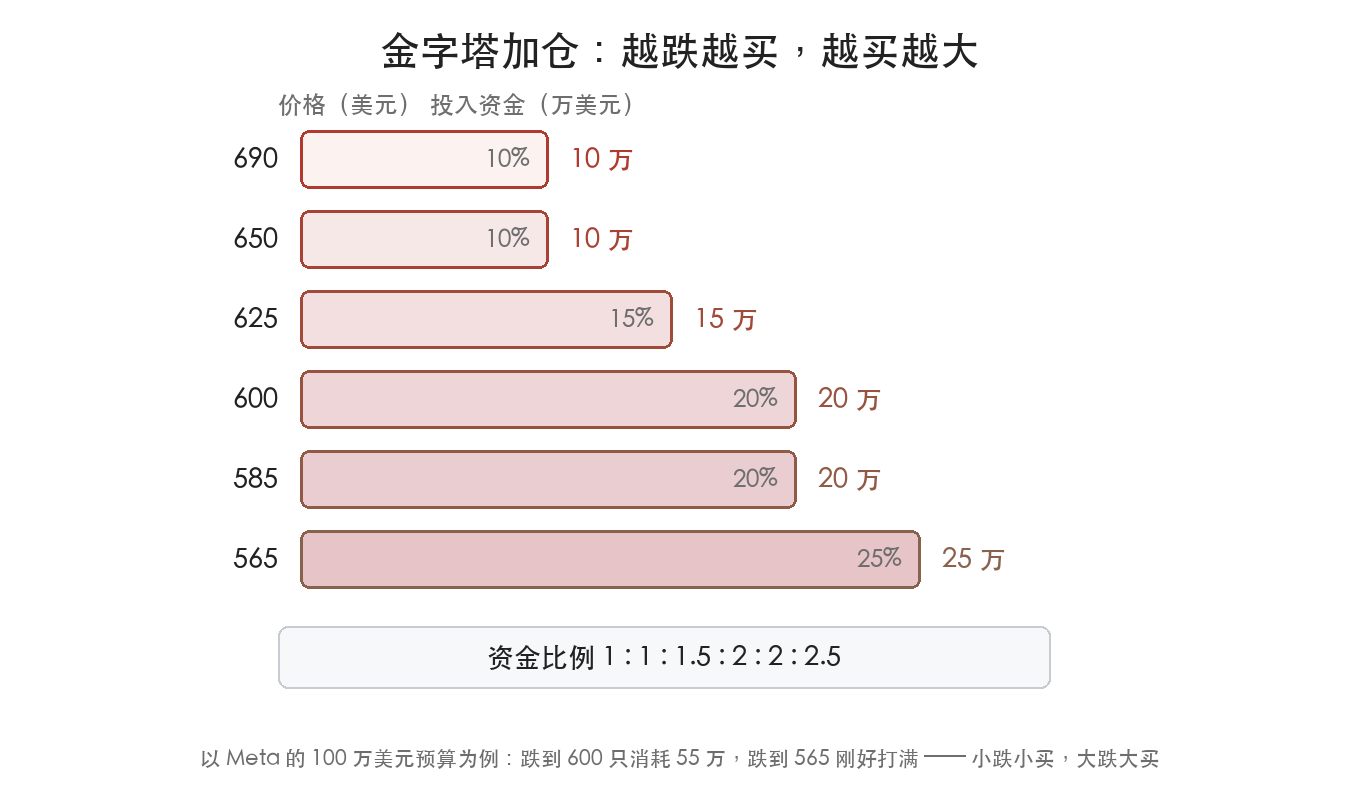
加仓用金字塔法,资金比例 1 : 1 : 1.5 : 2 : 2 : 2.5——越跌越买,越买越大。他给一只票先定资金总量,再拆成六档。以 Meta 那一百万美元为例:690 美元买十万,650 买十万,625 买十五万,600 买二十万,585 买二十万,565 买二十五万。跌到 600 只消耗五十五万,属于小跌小买;跌到 565 刚好打满,属于大跌大买。
买点之外还有"防守节点"——预先挂好的"跌到就买":英伟达 76 美元的防守价没触发,联合健康 227 没触发,微软 382 触发了就买入。他给孩子账户买的苹果更直白:225 建仓十股、219 加十五股、213 加二十到二十五股,价格越低,股数越多。反方向的网格同样存在:宝洁 165 减 20%、170 减 20%、175 和 180 各 30%,清完为止;台积电 370–380 减 10% 已完成、390–400 的 10% 挂着待触发。
| 类型 | 实例(原文数字) | 共同点 |
|---|---|---|
| 金字塔加仓 | 英伟达 129 买 5%、120 买 10%、110 买 15%、100 买 20%、95 买 20% | 越跌越大,资金事先拆好 |
| 防守节点 | 微软 382 触发买入;英伟达 76、联合健康 227 挂着未触发 | 挂单思维,到价即执行 |
| 止盈网格 | 宝洁 165/170/175/180 分四批减完;台积电 370–380、390–400 各减 10% | 越涨越减,清仓在上涨途中完成 |
他那句流传最广的话——"不要错过任何一次基本面没有恶化,而是由恐慌情绪主导的下跌"——多数人只记住了"恐慌下跌是机会",其实整个开关在后面的从句上:基本面没恶化。恶化的下跌不叫机会,叫价值实现。还有一个容易被忽略的细节:他也会执行出错,计划 130 以下买的票,操作时记错、139 就动了手,直接把自己逼入被动,只好事后用做 T 修正。预设解决不了手滑,所以规则之外还要有核对。
对照我自己:"一次买够"的另一半原因,是懒得设档位。这一节给我的改法很具体:把买入预算切成至少三份,前两份可以按现价买,最后一份必须挂在比现价低的位置。不是为了买得更便宜,是为了逼自己承认"我可能会看错价格"。
三、决策:他只在两种情况下卖
清仓的理由只有两个。理由一:有更稳更合适的选择。清茅台时他写得很清楚——不是不看好,"白酒行业,也就茅台有机会",但清掉的原因是有更稳更合适的选择。理由二:逻辑或环境变了。他拿过多年的平安、唯一的中概股贝壳,都是这么清的:不是跌了才卖,是当初买入的理由不在了。
除此之外只有减仓,没有清仓。而减仓的理由通常是仓位占比超标,与看空无关——"还是看好台积电的未来,但它的仓位占比涨太高了些",所以压回 6.5% 以内。卖出在他这里是个稀少而郑重的动作,多数时候他什么都不做。
止盈排在止损前面:"账面浮盈没有及时落袋为安,很多最后也是亏回去。只有落到自己口袋里的,才是真正赚到的。"这与他拿茅台七年、微软十五年并不矛盾,因为结构是分开的:七成底仓锁长期,三成仓位做波段降成本——台积电和英伟达都做到了负成本,茅台成本归零。负成本是个心态工具:成本归零之后,持股这件事才真正与情绪脱钩。
选股上还有一条暗线:第一兼唯一。每个板块只买最好的那一只,不搞同行业凑一对。备胎只给 1%,彩票票 0.3% 以内。买老二老三的重仓,本质上是在给"第一名"付对冲保费,却拿不到第一名的收益。卖出前他大概会过一遍这张表:
| # | 卖出前的问题 | 答案决定动作 |
|---|---|---|
| 1 | 这次卖,是因为机会成本,还是逻辑坏了? | 机会成本换仓;逻辑坏清仓;都不是就只考虑减仓 |
| 2 | 是占比超标了,还是我看空了? | 超标就机械减到线内;看空就重写买入理由 |
| 3 | 有没有预设的网格价位? | 没有就今天补写,下次按网格走 |
| 4 | 卖出的钱有去处吗? | 没有去处的钱,大概率会在更高位被追回去 |
对照我自己:我卖出的理由经常只有一个——"涨得难受"或"跌得难受"。情绪不是一个理由,是两个方向的失控。把卖出限定在两个理由里之后,最大的变化不是卖得更好,是卖得变少了:多数时候,什么都不做就是正确答案。
四、这套方法的地基,和多数人不一样
照抄之前,先看清他的方法站在什么地基上。
地基一:市场。他的能力圈是美股七巨头加宽基——一个长牛、大额回购、指数天然向上的市场。"越跌越买"在那里是被验证过的经验;换到震荡向下、个股黑洞频出的市场,同样的动作可能变成越跌越套。这条纪律能不能搬,先看你站在哪块地基上。
地基二:工具。他做过狙击式的空单、在英伟达上用过期权杠杆,2024 年收益超 100% 里有杠杆的贡献。那是职业背景、小仓位、见好就收三件事的组合。普通人只学"杠杆和做空"这一层,学到的不会是收益,是爆仓速度。
地基三:体量与现金流。百万美元级的账户、三个账户互相供血、主业现金流持续增援——他把"构筑现金流"称作最成功的投资。普通人要先过的是他自己划的那条线:非富豪家庭,股票类资产占家庭总资产三到四成就是上限,再多就过了。
地基四:他的情绪标签。他对某些市场的评价很重,那些话带着立场和情绪,不必复述,也不必继承。要拿的是内核:看不懂的坚决不投,能力圈外不碰。至于能力圈画在哪里——他的圈子是他的,你的得自己画。
所以这篇文章学的从头到尾是纪律结构,不是抄作业。他那 48% 的英伟达,对他是"看懂了之后的结果",对多数人是灾难的起点。
五、把他的话翻译成我的账户
我的资金天然分在三个独立账户:A股、港股、美股。以前我把它们当三个战场,现在按杠铃的思路给它们分角色:美股偏防守与均衡,港股偏稳健,A股承担弹性。每个账户只干一件事,不互相串门——进攻的钱不干防守的活,防守的钱不做进攻的梦。
落到执行,是五条具体改法:
一,单票上限写死,超过就减,不找"还有催化"的理由。他给台积电 6.5%、谷歌 15% 这种数字,就是把纪律交给数字而不是交给感觉。
二,买入至少分三档,最后一档必须挂在更低的位置。哪怕只留三分之一,下跌时你的身份也从受害者变成买家——这个身份转换,比省下的那点成本值钱得多。
三,每只重仓写一行防守节点:跌到多少、买多少、什么条件下作废(基本面恶化即作废)。写在纸上,不写在脑子里。脑子在暴跌那天是不可靠的。
四,止盈网格提前写。涨到某档减三分之一,再涨一档再减三分之一,剩下的不管。不猜顶,也不指望卖在最高——他的宝洁就是分四批在上涨途中清完的,没有一笔卖在最高点,也不需要。
五,每月底对一次账:总仓位、单票占比、成本、现金。用数字对账,不用感觉。他自己破八成就再平衡,靠的也不是盘感,是那根看得见的线。
最后说句实话:我真正的毛病从来不是选不到,而是选到了拿不住、买得太满、卖得太乱。这套东西恰好不解决选股,只解决这三件事——这也是为什么它对我比对多数人更有用。
六、成果:这套做法大概能换来什么
先说他的数字,再说这些数字里有多少是方法给的。
能对上账的成绩单是这几项:微软这一只拿了十五年、26 倍以上;2020 年至今账户收益 904%——他自己说"高得挺恐怖";2024 年底的资产结构是美股 37%、现金 32%、不动产 20%、美债与保险 11%;2025 年把进取型和稳健型账户的多数持仓成本压到低位、多数做到负成本,然后把套现的钱挪进防守型长期账户。比数字更值得记的是他给数字下的注解:"高收益不可持续"。中间那几年是"一次大暴跌给买入机会、之后一路创新高"的罕见行情——2020 年四次熔断、2022 年大盘跌 38%、2025 年三到四月跌 27%。他把这归成功在行情,不归成功在方法。这一点非常关键:连本人都说不可复制,学的人就更不该拿 904% 当预期。
把收益拆开看,其实来自三块,可复制的程度完全不同:
| 收益来源 | 他的数字 | 普通人能拿走多少 |
|---|---|---|
| 底仓长持 | 微软 15 年 26 倍;茅台 7 年成本归零 | 能拿,但难在持有而不是买入 |
| 波段降成本 | 多数持仓负成本(谷歌、台积电) | 能拿一部分,要现金流也要耐心 |
| 大跌打满 | Meta 跌到 565 时第六档 25 万刚好打满 | 能拿,前提是前面真的留了弹药 |
| 行情本身 | 2020 至今 904%,他自己归给罕见牛市 | 拿不走,只能等 |
所以按他的做法,能拿到的大概不是"904%",而是三件更朴素的东西。
一、先不掉队。他文章下有读者引述大摩的统计:过去四年散户的整体收益率大幅落后标普 500 和纳指。他的回应不是教人怎么跑赢,而是"散户大多数没定性,容易瞎操作",中长期持有可以规避卖飞和踏空。纪律的第一个成果是把瞎操作造成的负收益归零——这一步不产生收益,它只止漏。而止漏,恰恰是多数人最缺的那一笔。
二、少一次致命伤。七成仓最大的意义不在牛市少赚几个点,在熊市里不必被迫卖出。他在 2022 年和 2025 年那两次大跌中都是买家而不是卖家,靠的不是勇气,是账上还有现金。一次 50% 的回撤需要 100% 才能回本,这个不对称才是仓位纪律真正保护的东西。多数人的账户不是被某一次看错毁掉的,是被一次无法承受的回撤毁掉的。
三、成本归零之后的拿得住。负成本不是记账技巧,是把决策权从情绪手里收回来。他的谷歌、台积电做到负成本之后,态度就变成"大多不会考虑卖"。所以真正的成果不在账户曲线上,在行为质量上:不再因为一根大阴线而清仓,不再因为一段浮盈而焦虑。拿得住本身就是复利的一部分。
代价也要说清楚,不然这套东西就成了另一个神话:牛市里七成仓一定跑不满,这是明码标价的成本;预设价位会错过,英伟达 76 美元的防守价挂到现在都没触发;卖出只认两个理由,意味着要坐几轮过山车,看着浮盈吐回去。一句话——这套方法不提高上限,它砍掉下限。
放回我自己的账户,我不指望它把年化提高几个点。我指望的是三件事:满仓被套的次数归零、情绪化清仓的次数归零、每次大跌都有钱可买。如果这三条做到了,十年后我大概率还在场——而在场本身,就是复利唯一的入口。他说"赚钱是一场意外,守住钱才是能力",落到结果上就是这个意思:先保证自己一直在,再谈能走多远。
结语
他的方法里最贵的部分,不是任何一个数字,是"事先写好"这四个字。数字可以换——你的七成未必是他的七成,你的档位未必是他的档位——但结构不能省:仓位留余,到价执行,卖出只有两个理由。
剩下的是漫长的无聊。他自己说过,投资挺简单的,也很无聊,中间等待的过程需要耐心。能忍受这种无聊的人,才轮得到谈方法。
风险提示:文中所有操作与数字引自金渐成公开发布的投资记录,价格与仓位均为其发文时点数据,其后可能已有变化,且个别批次操作有期权杠杆等普通人不适用的成分。本文为个人学习笔记与方法论讨论,不构成任何投资建议;市场有风险,请结合自身资金期限与风险承受能力独立判断。