2026年9月23日A股行情复盘,缩量17%,钱从软件搬回材料
发布日期:2026-09-23
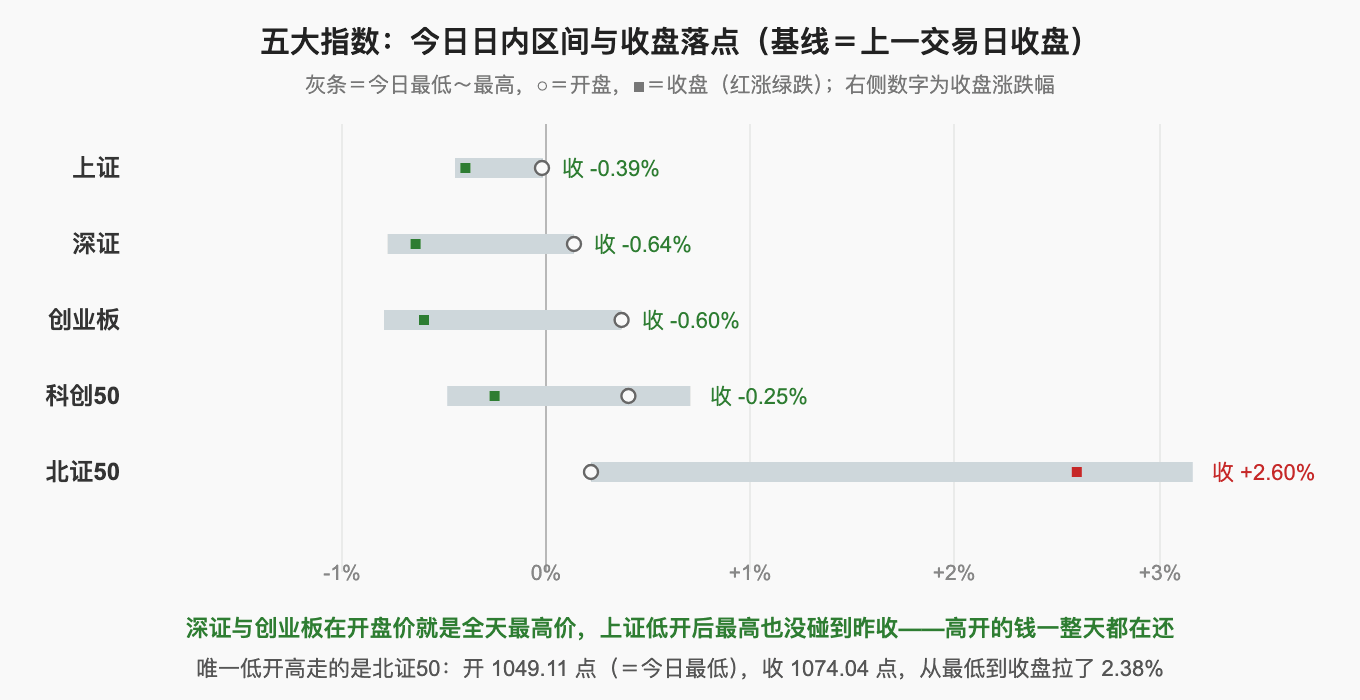
9 月 23 日 A 股收盘,上证指数跌 0.39% 收 3936.52 点,深证成指跌 0.64% 收 13636.07 点,创业板指跌 0.60% 收 3379.61 点,北证 50 逆势涨 2.60% 收 1074.04 点;沪深两市成交 1.7649 万亿元、缩量 3705.74 亿元。1891 只上涨、3564 只下跌,涨停 51 家、跌停 15 家,跌停为近六日最多,昨天追高的人在被集中处理。钱又从软件搬回材料:铜箔、覆铜板、玻璃基板、电子布吸金,中一科技 20CM 涨停,沪电股份涨 2.37%、净流入 10.26 亿元居第二;反向是广告营销,昨天净流入 19.38 亿元居首,今天跌 3.18%、净流出 16.51 亿元。
一、指数位置:四个指数退了一步,只有北证50 往上走
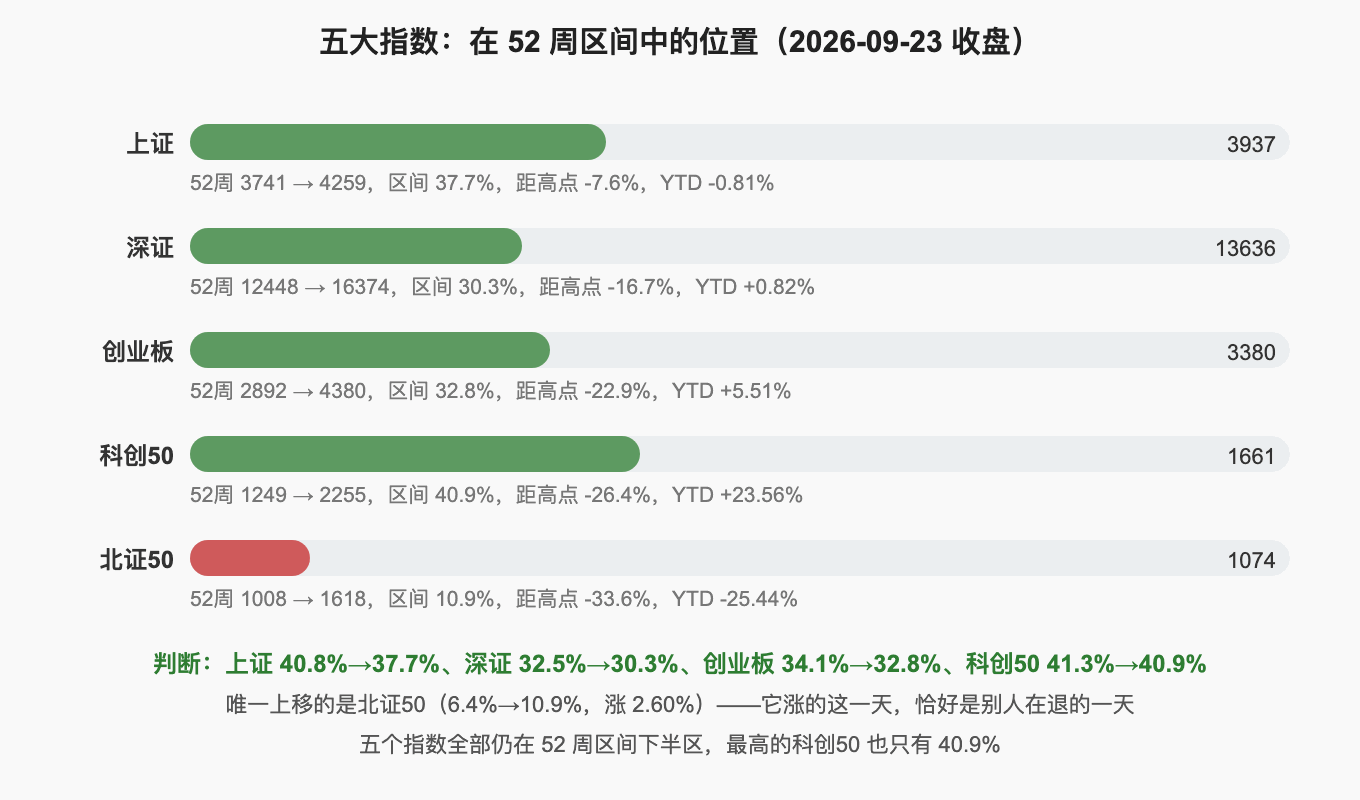
位置的结论:四个指数退了 0.4 到 3.0 个百分点,方向一致。上证 37.7%、深证 30.3%、创业板 32.8%、科创 50 40.9%——没有一个指数站上 52 周区间的中间位,最高的科创 50 离中点还差 9.1 个点;北证 50 从 6.4% 回到 10.9%,但 YTD 仍 -25.44%、距高点 -33.6%,是全场地板。把周期拉长:昨天那种"一周修复"今天被削掉一层——近 5 日五个指数仍全涨(北证 50 最强 +3.24%,上证最弱 +1.15%),近 20 日已开始分化,近 60 日全为负(上证 -4.28%、深证 -15.40%、创业板 -20.68%、科创 50 -22.86%)。一句话:过去一周的修复还在,过去一季的坑一个都没填。
二、今日热点与资金:涨幅最大只涨 3.31%,资金流出第一却有 64.20 亿元
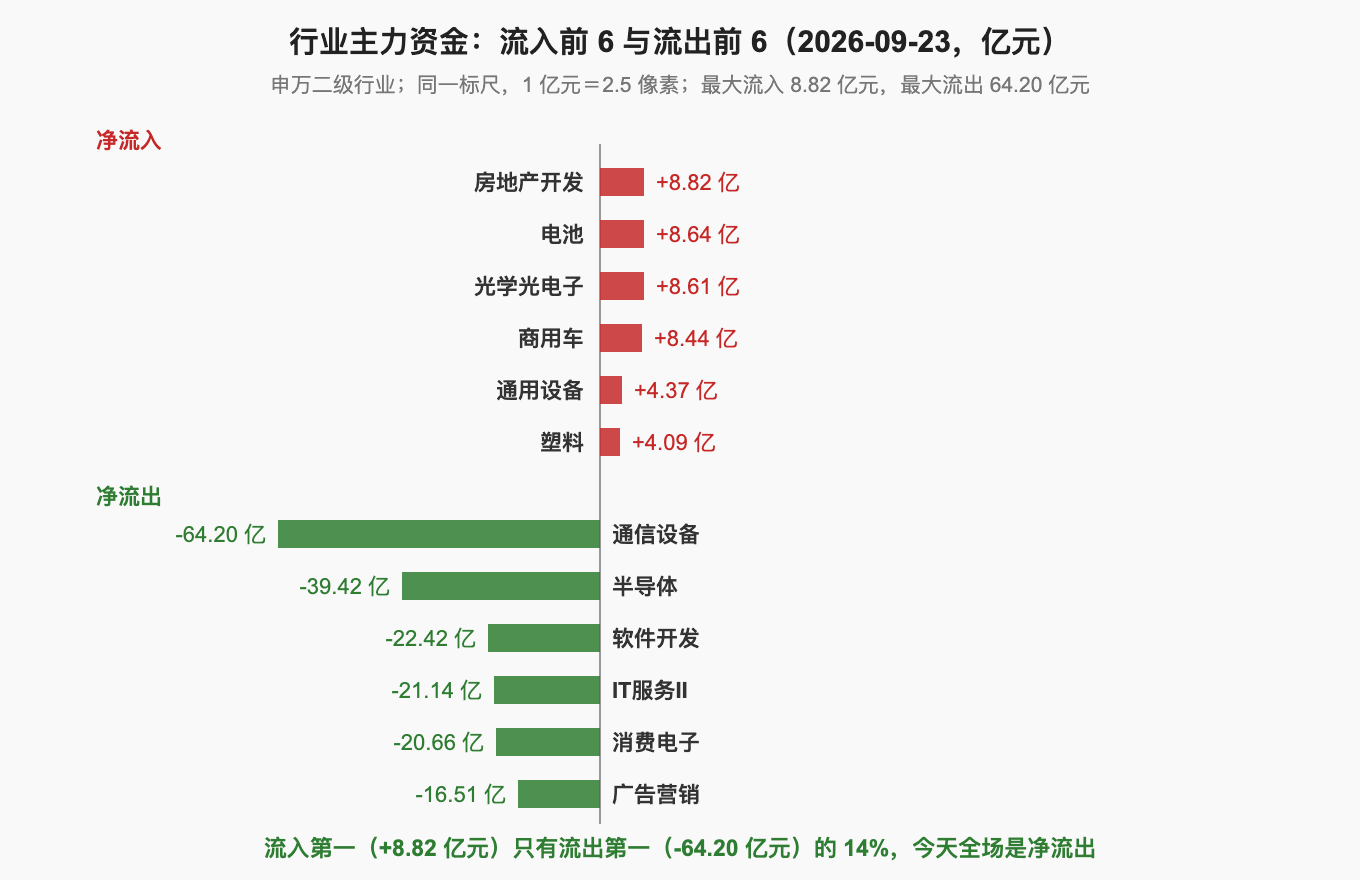
今天涨幅第一的行业只涨 3.31%、跌幅第一的跌 4.75%,但资金反差更大:流入第一只有 8.82 亿元,流出第一有 64.20 亿元,差 7.3 倍。一张图,就是今天的全貌。
三、10 只值得关注的股票
名单结构:材料与 PCB 链 3 只 + 电子布 1 只 + 地产链 2 只 + CRO 1 只 + 电池龙头 1 只 + 反向 2 只。反向那两只就是今天"资金流出"与"跌幅第一"最典型的两个方向——只列涨的那一侧,等于为追高做背书。三条原则:①今天涨停的次新与题材股不谈"买入"(慧智微-U 市盈率为负、沃格光电上半年亏损 1.23 亿元、华远控股市净率 12.20 倍);②"买点/卖点"是对当下位置的判断,不是操作指令;③所有价位只是方法论示意。
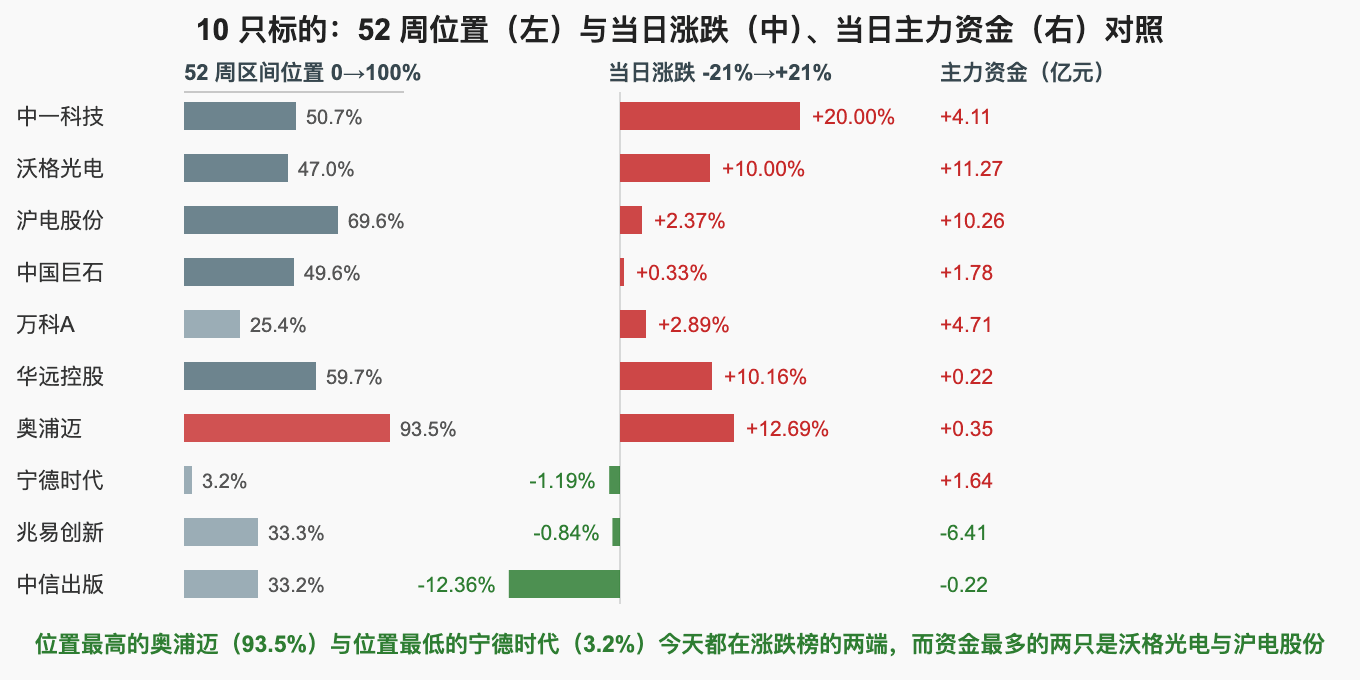
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 中一科技(301150) | 49.20 元 +20.00% 涨停 | PE(TTM) 73.57 倍、前瞻 47.83 倍、静态 243.96 倍、PB 4.28 倍;市值 159.36 亿元 中性偏高(位置 50.7%、距 52 周高点 -31.9%) | 观察(不追涨停位) 参考位 41.07 元(今日最低) 守不住 45.75 元(今日均价)就按"一日情绪"处理 | 上半年归母净利同比大增 987.97%、单季营收 +49.96%,AI 算力把高端铜箔做成量价齐升,今日主力净流入 4.11 亿元居全市场第 11 位。但毛利率只有 7.68%、是名单里最薄的;静态市盈率 243.96 倍,而且资金几乎全是今天进的——5 日仅净流入 0.08 亿元 |
| 沃格光电(603773) | 102.50 元 +10.00% 涨停 | PE 为负(上半年亏损 1.23 亿元)、PB 22.67 倍;市值 230.30 亿元 极贵——定价与盈利无关 | 观望 参考位 96.00 元(今日开盘=今日最低) 换手 21.94% 已是高位博弈,别再按"玻璃基板龙头"给估值 | 京东方宣布一年内敲定玻璃基封装载板量产线,玻璃基板封装概念今日涨 2.35%、5 日净流入 48.45 亿元,它以 11.27 亿元居全市场主力资金第一。但上半年营收 12.28 亿元、归母亏损 1.23 亿元、ROE -12.15%,市净率 22.67 倍——买的是产线预期,不是报表 |
| 沪电股份(002463) | 128.10 元 +2.37% | PE(TTM) 48.69 倍、前瞻 42.16 倍、PB 13.70 倍、股息率 0.39%;市值 2465.11 亿元 偏高,但利润最实 | 观察(偏买) 参考位 124.11 元(今日最低) 破 124 元且行业资金转负,就先减一半 | 上半年营收 136.89 亿元、归母净利 29.23 亿元同比 +73.72%(单季 +82.69%),扣非占归母 95.6%、是名单里利润含金量最高的一只,今日主力净流入 10.26 亿元居全市场第二。但 5 日仍净流出 12.82 亿元,且今日自最高 129.67 元回落 1.21%——回补才刚开始 |
| 中国巨石(600176) | 45.62 元 +0.33% | PE(TTM) 40.30 倍、前瞻 31.13 倍、PB 5.51 倍、股息率 0.79%;市值 1826.23 亿元 中性(位置 49.6%) | 观察 参考位 44.43 元(今日最低) 20 日资金 -21.06 亿元没转正之前,只当反弹 | 9 月对电子布厚布、薄布分别提价 15% 与 20%,上半年归母净利 +73.87%、扣非占归母 99.1%,今日主力净流入 1.78 亿元居全市场第 34 位。但它所在的玻璃玻纤行业今日跌 0.93%、净流出 5.86 亿元,自己 5 日 -32.42 亿元、20 日 -21.06 亿元——提价是真的,资金还没认 |
| 万科A(000002) | 3.92 元 +2.89% | PE 为负(上半年亏 149.51 亿元)、PB 0.46 倍;市值 467.68 亿元 市净率极低、盈利为负 | 观望 参考位 3.75 元(今日最低)与 4.19 元(涨停价) 4 天 3 板后炸板,只盯封单、不追中军 | 住建部"十五五"好房子提高标准、9 月 20 日公积金新条例施行、9 月上海二手房成交同比 +28%,今日主力净流入 4.71 亿元居全市场第 8 位、5 日 +8.05 亿元。但今日以涨停价 4.19 元开盘后炸板,收盘比最高低 6.44%,上半年净利率 -22.83%——政策给了价格,报表没有 |
| 华远控股(600743) | 2.82 元 +10.16% | PE 为负(上半年亏损)、PB 12.20 倍;市值 66.16 亿元 极贵——盘小、定价靠预期 | 观望(3 连板不追) 参考位 2.71 元(今日最低) 量比 4.49、换手 4.21%,盘子小,开板即走 | 房地产服务行业今日涨 3.31% 居全行业第一,它是领涨股,政策端有公积金与好房子的双重预期。但上半年营收仅 1.50 亿元、归母亏损 0.21 亿元,今日主力只净流入 0.22 亿元、20 日仍净流出 0.68 亿元——板块在涨、资金没跟 |
| 奥浦迈(688293) | 85.00 元 +12.69% | PE(TTM) 94.29 倍、前瞻 48.72 倍、静态 289.85 倍、PB 3.85 倍;市值 120.87 亿元 高,且位置 93.5% | 观望(不追长阳) 参考位 75.23 元(今日最低) 位置 93.5% 没有安全垫,回踩 5 日线再看 | 创新药对外授权年内突破 1200 亿美元、同比 +36%,上游培养基需求随之修复,上半年归母净利 +230.34%、单季营收 +188.65%。但扣非仅 0.49 亿元、占归母 39.8%,六成利润不是主营;位置 93.5% 已无安全垫,今日最高 88.54 元没能收住 |
| 宁德时代(300750) | 301.00 元 -1.19% | PE(TTM) 16.39 倍、前瞻 16.09 倍、PB 3.73 倍、股息率 2.73%;市值 13927.99 亿元 名单最低估值 | 观察(左侧) 参考位 299.10 元(今日最低)与 295.50 元(52 周最低) 右侧信号只有一个:不再创新低 + 主力资金转正 | 电池行业今日主力净流入 8.64 亿元居全行业第二,上半年营收 +41.98%、净利 +36.46%,市盈率 16.39 倍是名单最低。但股价跌 1.19%、位置只有 3.2%,5 日 -33.59 亿元、20 日 -100.73 亿元——行业在吸金、它自己还在失血,属观察窗不属于买点 |
| 兆易创新(603986) (反向) | 398.72 元 -0.84% | PE(TTM) 35.40 倍、前瞻 20.47 倍、静态 170.32 倍、PB 7.49 倍;市值 2806.87 亿元 中性偏高(位置 33.3%) | 卖点(不接第二刀) 参考位 397.44 元(今日最低) 等它的 5 日资金从 +33.51 亿元转负,再判断是换手还是出货 | 昨天主力净流入 19.21 亿元居两市第一,今天净流出 6.41 亿元、排名掉到第 5550 位,一天摆幅 25.62 亿元,同期半导体行业连续两日净流出。但 5 日仍 +33.51 亿元尚未转负,上半年归母净利 +1091.50% 也还在——先别急着判它出了货,只是昨天的钱今天没留下来 |
| 中信出版(300788) (反向) | 30.49 元 -12.36% | PE(TTM) 67.45 倍、前瞻 37.62 倍、PB 2.58 倍、股息率 1.15%;市值 57.98 亿元 不便宜,且盈利在下滑 | 卖点(不接跌停后的反弹) 参考位 30.39 元(今日最低) 再看 9 月 22 日的 34.79 元能不能收回,收不回就是一日游定价 | 9 月 22 日传媒整条线靠《出版业发展"十五五"规划》冲上涨停,今天广告营销跌 3.18%、数字媒体 -2.63%、游戏 -2.44%、出版 -2.35%、影视院线 -2.06%,五段同跌。它上半年归母 -36.42%、单季营收 -3.79%;而同板块的新华文轩今天仍封涨停——同一政策,两只票走出了相反的价格 |
四、收盘分析
风险:今天最该警惕的是"缩量下跌 + 跌停变多"。成交少了 3705.74 亿元、指数只跌 0.39%,可下跌个股 3564 只、跌停 15 家为近六个交易日最多(前一日仅 5 家)。三个佐证:①三个指数口径资金全部净流出,合计 366.16 亿元(上证 -147.59 亿、深证 -154.91 亿、创业板 -63.66 亿),深证单市流出比上证还多;②昨天流入榜前三名今天全部掉头——广告营销 +19.38→-16.51 亿元、IT 服务 Ⅱ +15.51→-21.14 亿元、计算机设备 +14.37→-13.58 亿元,三段合计反转 100.49 亿元;③通信设备连续第二天净流出(-63.53→-64.20 亿元),半导体从 -6.35 亿元放大到 -39.42 亿元。另外当日两融尚未披露,昨天那 1040.37 亿元增量里有多少杠杆,今天无从确认。
机会:跌停虽多,但赚到钱的那条线是一条能被验证的涨价链。51 家涨停里,覆铜板、铜箔、玻璃基板、电子树脂、靶材几个方向占了大半,背后是能查到时间与幅度的成本动作:9 月 22 日江西宏瑞兴覆铜板出厂价上调 10%,9 月中国巨石对电子布厚布、薄布分别提价 15% 与 20%——这不是消息驱动,是报价单驱动。资金侧,房地产开发与商用车是今天唯二"当日、5 日、20 日三个周期全为正"的行业,复合集流体概念 20 日 +39.70 亿元同向,光学光电子与玻璃基板封装 5 日分别 +47.68 亿元、+48.45 亿元——材料端有连续资金在跟。另外缩量不等于崩——跌停 15 家里没有一只千亿以上的权重股。
定性:这是一次"钱没走、只是又换了一段"的缩量换手,而它发生在长假前两个交易日。把四天连起来看:9 月 18 日钱砸进 AI 硬件四段(+269.24 亿元),9 月 21 日搬到医药(+62.45 亿元),9 月 22 日搬到广告营销与软件(+19.38 亿元),9 月 23 日搬到铜箔、覆铜板、玻璃基板与地产——每天换一段,没有一段能留到第二天。成交从 2.1356 万亿元掉到 1.7649 万亿元,正是"每天重排仓位"的结果:摩擦成本在增加,指数在原地。明天是长假前最后一个交易日,同样的换手大概率再来一次。
反向提醒:"今天涨停的"和"今天钱最多的"依然不是同一批股票。涨停的慧智微-U 市盈率为负、沃格光电上半年亏损、华远控股市净率 12.20 倍;拿到最多资金的沃格光电(+11.27 亿元)与沪电股份(+10.26 亿元),一只亏、一只利润最实——资金榜前两名自己就没有统一标准,这本身就是分歧。另一侧:义翘神州涨 10.12%、收 150.00 元正好是 52 周最高价、位置 95.9%,当日主力却净流出 0.86 亿元;覆铜板概念涨 3.13% 居第一,但链条上的生益科技净流出 1.68 亿元、5 日 -27.73 亿元。涨幅榜与资金榜给出的答案,今天不一样。
合理状态是:材料端先看 5 日资金能否跟着当日一起转正(沪电股份 5 日 -12.82 亿元、中国巨石 -32.42 亿元都还没转),地产链看炸板后能否守住涨停价下方 3% 以内,CRO 不追 13% 的长阳,电池龙头继续等"不再创新低 + 资金转正"这两件事同时出现,反向两只分别等 5 日资金转负与价格收回,整体留足现金——本周只剩明天一个交易日,节前每一次冲高都自带兑现动机。涨停 51 家、跌停 15 家、成交跌破 1.8 万亿元、三个指数口径资金全部净流出,但北证 50 逆势涨 2.60%、材料链有真实提价——这是一次"没有崩、也没有承接"的缩量调整。
数据说明:本文行情、估值与财务数据均取自公开渠道,收盘口径为 2026-09-23 A 股收盘,PE/PB/股息率均为 TTM 口径。指数收盘点位与涨跌幅取自日 K 数据,并经腾讯、新浪两个行情源交叉核对;52 周区间位置由 52 周最高价与最低价自行计算,日 K 为前复权。成交额采用沪深两市合计口径,若计入北证约 1.8 万亿元。个股资金统一采用主力净流入(fund flow)口径,并与东财 push2 数据交叉核对,两套口径不一致时以收盘值为准。文中提及的消息面、机构观点与产业判断多为公开报道转述,属非一手资料,具体表述需核实原文。文中价位、均线与买卖点仅为方法论示意,不构成投资建议。市场有风险,投资需谨慎,请结合自身风险承受能力独立判断。