2026年10月14日美股行情复盘,CPI 点火二次清算,苹果独破五万亿
发布日期:2026-10-15
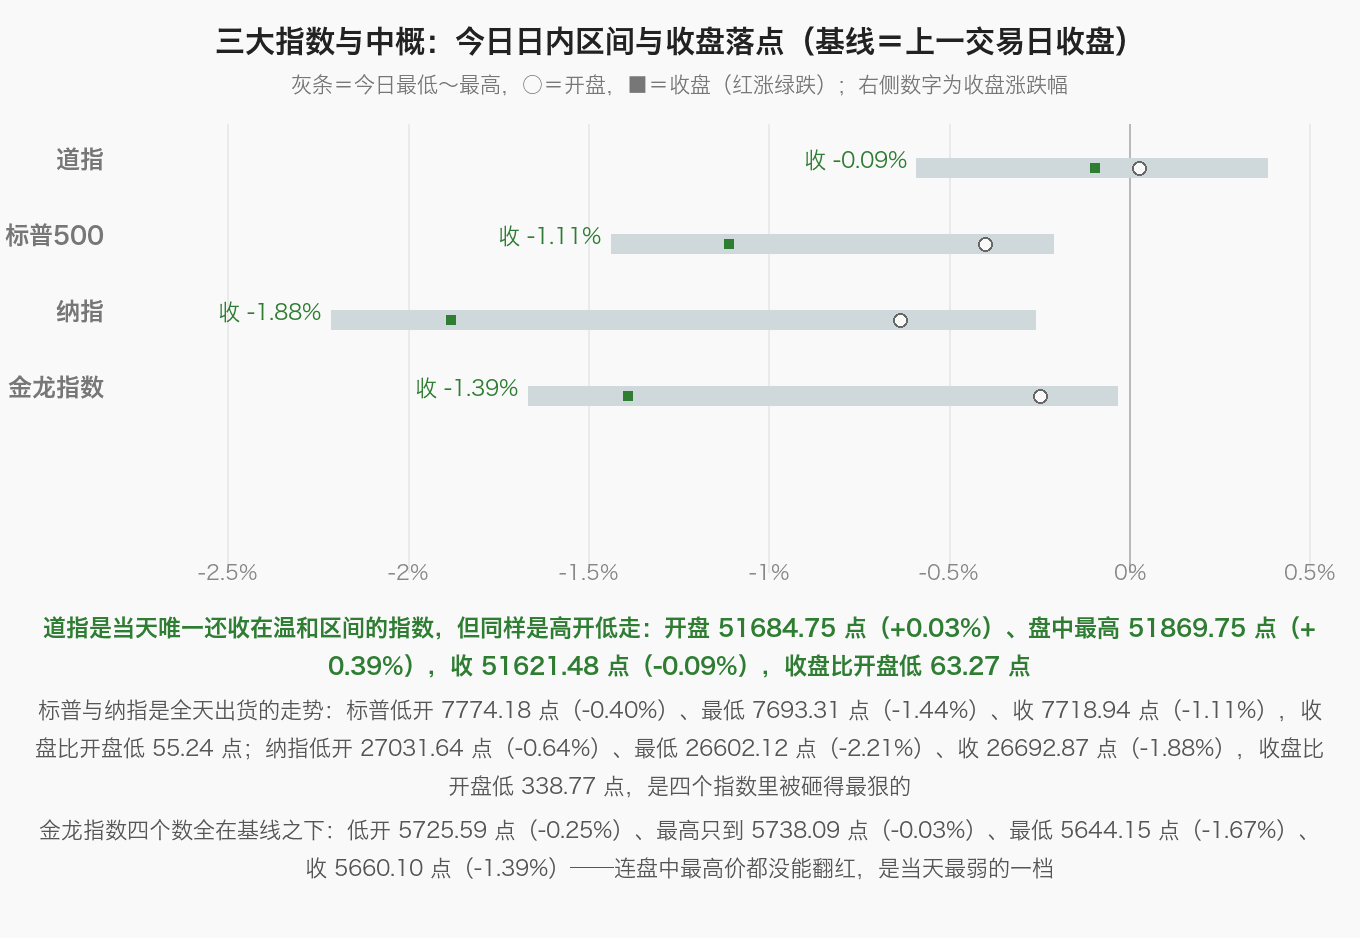
10 月 14 日美股收盘:通胀点火,AI 硬件挨了第二轮清算。道指跌 0.09% 收 51621.48 点,几乎是唯一的幸存者;标普 500 跌 1.11% 收 7718.94 点,终结连续 53 个交易日无单日 1% 以上跌幅的纪录;纳斯达克跌 1.88% 收 26692.87 点、跌超 510 点,创 7 月 23 日以来最大单日跌幅。晚上 20:30 公布的 9 月 CPI 同比 3.7%(预期 3.6%)、核心 CPI 同比 2.6%(预期 2.5%)双双超预期,整体涨幅创 5 个月新高。十一大板块八跌三涨:科技跌 2.62% 领跌、医疗涨 2.44% 领涨。白天亚洲已经在跌:韩国综合指数跌 1.27% 报 5958.68 点、连跌六个交易日并失守 6000 点,金龙指数跌 1.39% 收 5660.10 点,日经 225 微跌 0.05%。
指数涨跌解读:这是一次分母端先动手的下跌。CPI 公布后,CME 显示 10 月加息 25 基点概率从 21.6% 跳到 43.7%,美元指数涨 0.37% 报 102.559、逼近 2025 年 4 月高点 103.027,2 年期美债收益率盘中最高摸到 4.95%。道指是四个指数里唯一跌得温和的(-0.09%),标普与纳指全天低开低走、收盘都比开盘低——纳指收盘比开盘低 338.77 点,盘中最低 26602.12 点对应 -2.21%。尾市长端美债收益率率先回落,10 年期收 5.1959%,但股市没有跟。
结构上是三件事:①AI 硬件集体二次清算——戴尔 -11.27% 领跌华尔街,光通信 Lumentum -9.28%、Coherent -9.19%,存储全线(闪迪 -5.33%、希捷 -4.50%、西部数据 -4.36%、美光 -4.08%),费城半导体指数收跌 4.3%、六连跌;②巴克莱把戴尔、慧与、网存三只一起从买入下调至持有,理由是「企业营收走强更多是内存成本因素驱动,而非企业 AI 转型」;③钱搬进跟 AI 无关的现金流:医疗领涨、军工与必需消费跟随,雪佛龙、埃克森美孚双双站在距 52 周高点 0.25% 以内的位置,苹果逆势涨 0.50%、市值首次站上 5 万亿美元。
一、指数位置:一天全退,高位指数让出一倍回撤空间
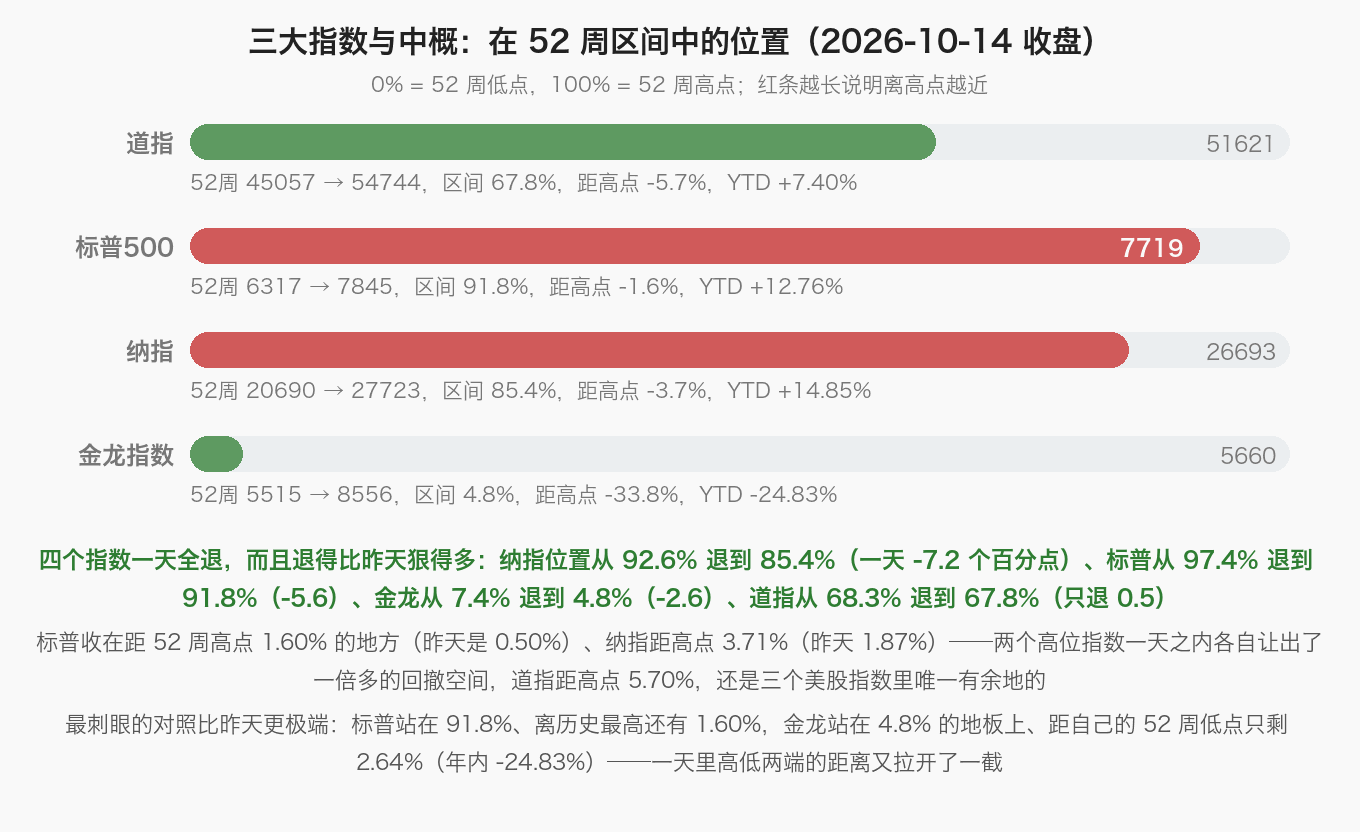
位置的结论:四个指数一天全退,退得比昨天狠得多——纳指位置从 92.6% 退到 85.4%(一天 -7.2 个百分点)、标普从 97.4% 退到 91.8%(-5.6)、金龙从 7.4% 退到 4.8%(-2.6)、道指从 68.3% 退到 67.8%(只退 0.5)。标普收在距 52 周高点 1.60% 的地方(昨天是 0.50%),纳指距高点 3.71%(昨天 1.87%),两个高位指数一天各自让出了一倍多的回撤空间;道指距高点 5.70%,还是三个美股指数里唯一有余地的。最该记住的还是两端:标普站在 91.8%、离历史最高只剩 1.60%,金龙站在 4.8% 的地板上、距自己的 52 周低点只剩 2.64%、年内 -24.83%——高低两端的距离,一天又拉开了一截。
二、今日热点与资金:CPI 点火,钱搬进不用借债的现金流
今天钱的方向只有一条主线:CPI 把「再加息」摆回桌面,AI 债务警报跟着拉响,钱从「涨太多的故事」搬进「还没涨的现金流」。先看钱去了哪里。
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
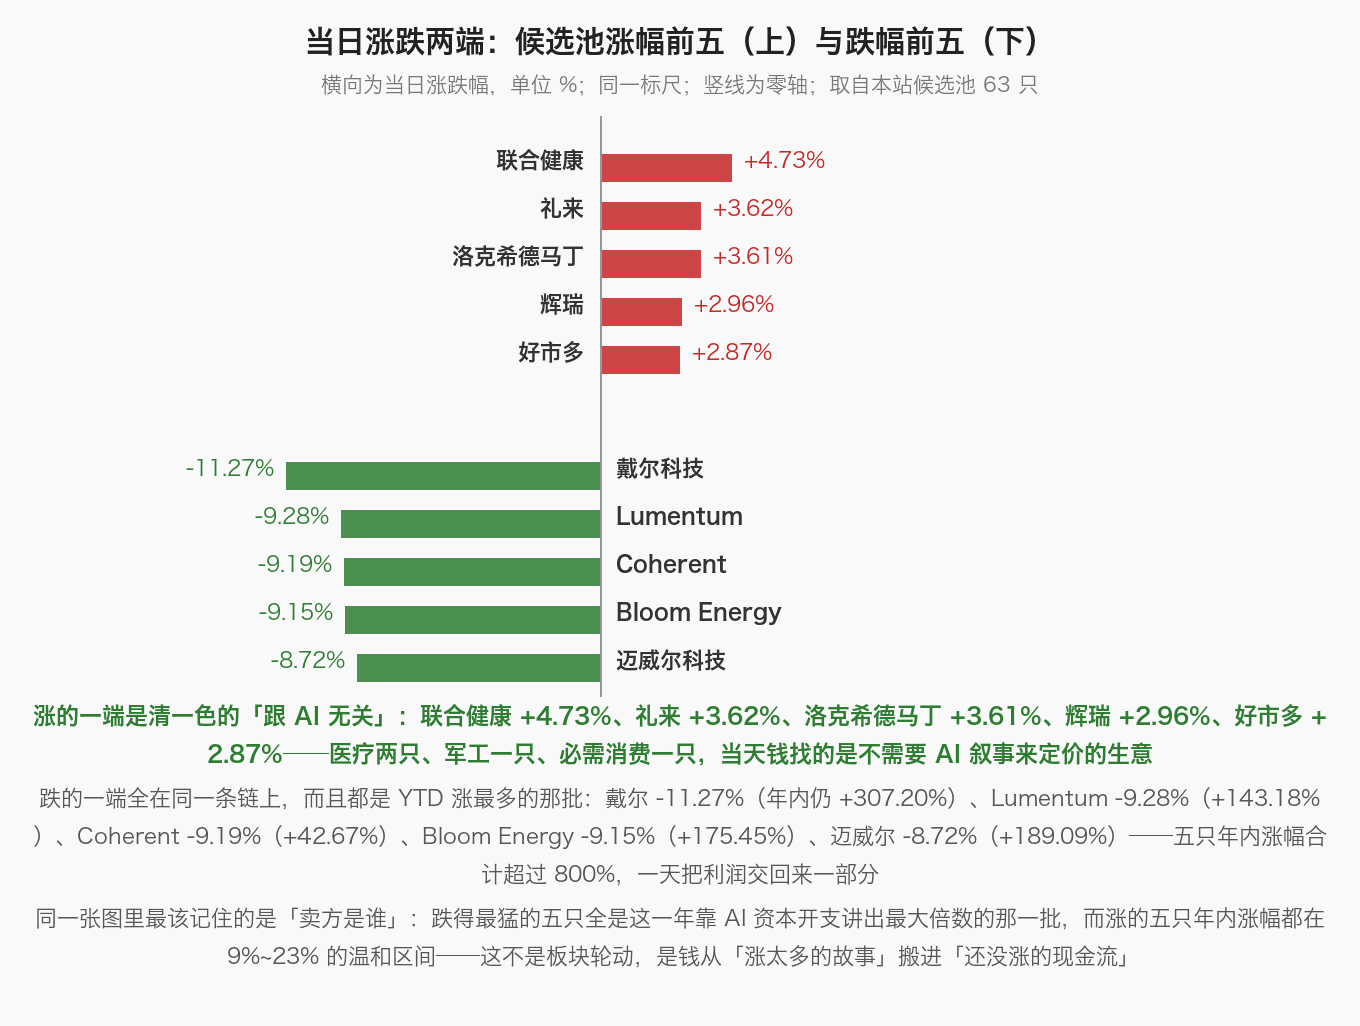
| 医疗(板块 +2.44% 领涨) | 联合健康 +4.73% 礼来 +3.62% 辉瑞 +2.96% | 联合健康 395.62 美元、礼来 1208.74 美元、辉瑞 29.21 美元 | 防御资金找确定性:再生元 +3.2%、安进 +3.2%、莫德纳 +3.8%、吉利德 +3.7%(均非候选池)全线跟涨,医疗是十一大板块里唯一收红的。钱躲的不是通胀本身,是「再加息」。 |
| 必需消费与军工 | 好市多 +2.87% 沃尔玛 +3.4%(非候选池) 洛克希德马丁 +3.61% | 好市多 982.00 美元、洛克希德马丁 522.23 美元 | 通胀越高,能转嫁成本的公司越值钱,好市多的会员制定价权在 CPI 超预期当天成了催化;中东战事则把防务订单的确定性一起抬高,通用动力 +0.67%。定价权与订单,是通胀时代的两种硬通货。 |
| 能源 | 雪佛龙 +1.98% 埃克森美孚 +1.68% | 雪佛龙 222.04 美元、埃克森美孚 177.01 美元 | WTI 收 95.09 美元、布伦特 106.06 美元,霍尔木兹海峡袭船风险与 IEA 低库存数据共同托底油价;两只距 52 周高点都不到 0.25%,年内涨幅都在 49.8% 上下。油价还是唯一被供给侧亲手抬起来的价格。 |
| 逆势苹果 | 苹果 +0.50% | 苹果 342.96 美元 | 收盘市值 5.01 万亿美元、首次站上 5 万亿关口,成为继英伟达之后第二家;同一天 Meta、英伟达跌约 3%、特斯拉跌超 2%、微软与谷歌跌超 1.5%。39.33 倍 PE、52 周位置 95.1%。七巨头集体被卖的日子,钱只留在业绩确定性最强的那一家。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| AI 服务器/数据中心硬件(巴克莱集体下调) | 戴尔 -11.27% 超微电脑 -8.42% 慧与 -6.4%(非候选池) | 戴尔 507.93 美元(当日最低 502.32)、超微电脑 35.78 美元;网存科技同被下调 | 巴克莱把三只一起从买入降到持有:估值已透支、企业 AI 落地节奏不确定——「企业营收走强更多是内存成本因素驱动」,企业通常只把 5% 的 IT 预算投给 AI、总支出约四分之一流向硬件。AI 服务器的故事第一次被质疑「收入从哪来」。 |
| 光通信(连跌第二天) | Lumentum -9.28% Coherent -9.19% 应用光电 -11.8%、康宁跌超 5%(非候选池) | Lumentum 896.33 美元、Coherent 263.32 美元;LITE 近 5 日 -19.33%、COHR 近 5 日 -21.29% | 光模块是 AI 硬件里弹性最大的一段,砍下来也最狠;纳指 100 成分股里 Lumentum、迈威尔都排在跌幅榜前列。订单没变,变的是愿意给弹性的钱。 |
| 存储/半导体(费半 -4.3%、六连跌) | 美光 -4.08% 闪迪 -5.33% 希捷 -4.50%、西部数据 -4.36% | 美光 914.13 美元(当日最低 913.56)、闪迪 1403.34 美元;SK 海力士 ADR 跌超 6%、Arm 跌近 7%、AMD 跌超 5%(非候选池);存储芯片指数 -4.7% | 长鑫存储周末的新架构进展还在发酵,巴克莱同时提醒:内存价格企稳回落将反过来压制基建相关营收——全行业营收里都有涨价的贡献。抛的是「涨价叙事」,不只是价格。 |
| 债务重与高倍数 AI/高 beta | Robinhood -8.54% Coinbase -4.90% 甲骨文 -8.8%、CoreWeave -15%(非候选池) | Robinhood 101.08 美元、Coinbase 172.89 美元;甲骨文年内 -33%、违约保险成本创纪录;CoreWeave 年内涨幅归零 | AI 债务警报:加息预期升温直接重估融资成本,甲骨文多数美元债下跌、CoreWeave 股债双杀,高 beta 的券商与加密平台跟着挨刀。杠杆越高,对「再加息」越敏感。 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 分母端 | 10 年期美债 | -1.3 个基点(5.1959%) | CPI 公布后收益率一度全线跳升、2 年期盘中最高 4.95%,尾市长端率先回落——收益率冲高回落,股市没有跟 |
| 美元指数 | +0.37%(102.559) | 逼近 2025 年 4 月高点 103.027、创一年多新高——强美元是这轮清算的放大器 | |
| 其余资产 | 黄金 | COMEX -1.46%(4121.90 美元) 现货金 -1.37%(4103.80) | 现货金盘中失守 4100 美元——实际利率预期抬头,防御的钱这次连黄金都没买 |
| 白银 | COMEX -6.20%(55.70 美元) 现货 -5.97% | 跌破关键技术支撑,贵金属全线重挫——无息资产最先被「再加息」定价 | |
| 原油 | WTI +1.01%(95.09) 布伦特 +0.35%(106.06) | 霍尔木兹海峡袭船风险与 IEA 低库存数据共同支撑——通胀的一端还在涨 | |
| 验证点 | 加息概率 | CME 10 月加息 25 基点概率 43.7% | 数据公布前 21.6%,盘中一度升至 50%;2027 年 1 月底前至少加息两次概率 73.7%,褐皮书称半数辖区物价压力强劲或加剧——月底议息是下一个验证点 |
三、10 只值得关注、且出现买卖点的标的
名单按今天的资金结构选:承接端 5 只(联合健康、礼来、洛克希德马丁、雪佛龙、好市多)+被砸端 5 只(戴尔科技、迈威尔、美光、博通、Coherent)。要回答的只有一个问题:AI 硬件的第二轮清算是定价重置,还是刚刚开始。名单里位置最高的是雪佛龙 99.4%,最低的是博通 28.0%;最便宜的是美光 12.30 倍 PE。
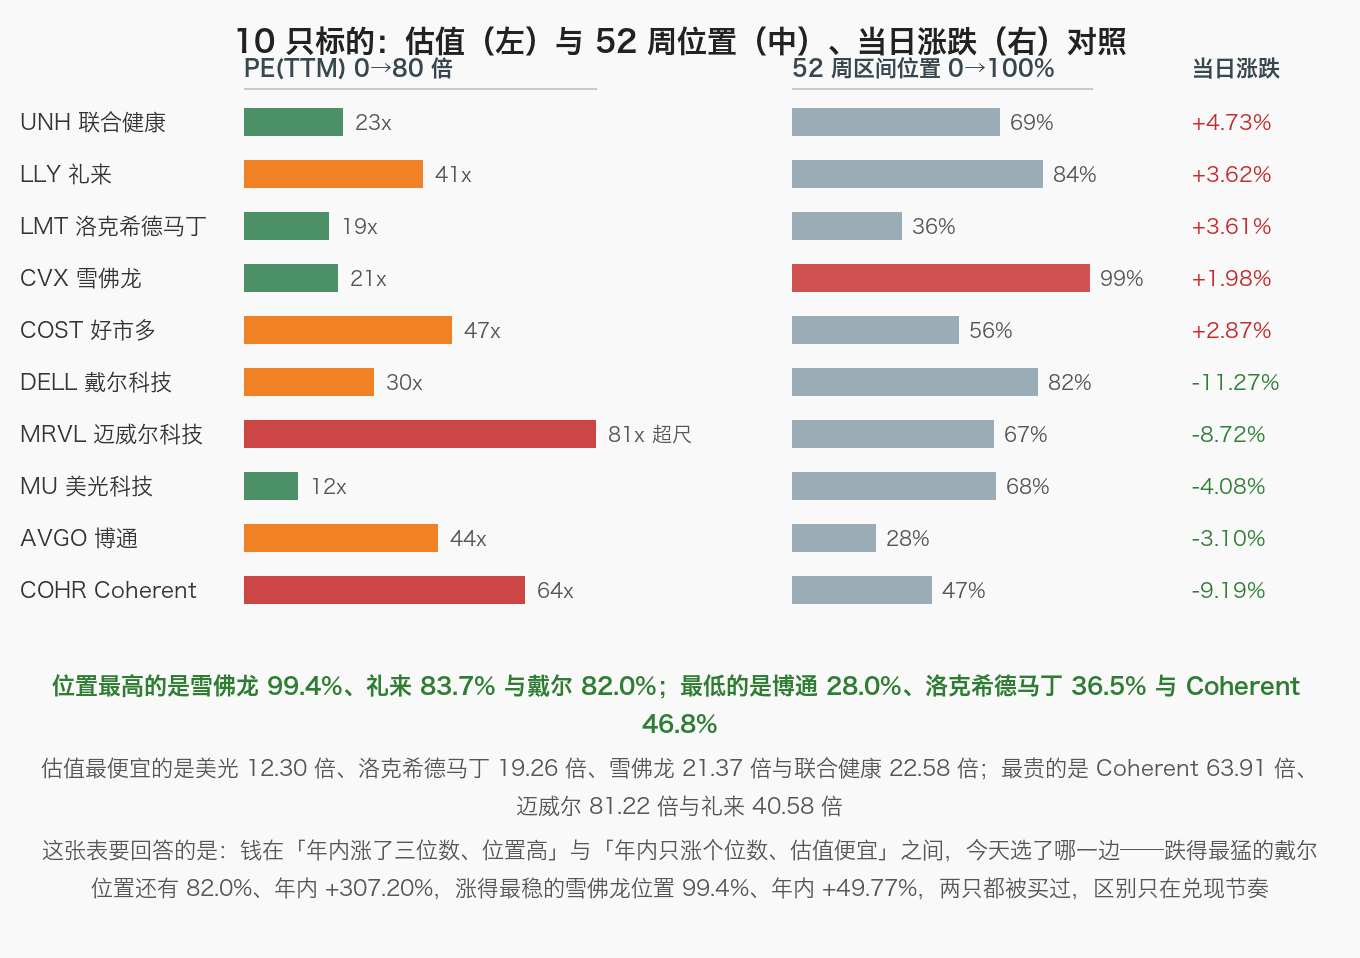
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 联合健康(UNH) | 395.62 美元 +4.73% | PE(TTM) 22.58 倍、PB 3.61 倍;52 周位置 69.3%(距高点 -13.77%、年内 +22.21%) | 关注偏持有(勿追高) 参考位 382.29 美元(当日开盘) | 医疗领涨第一:涨 4.73% 收 395.62 美元,52 周位置一天抬 8.7 个百分点到 69.3%,22.58 倍 PE、股息率 2.29% 不贵。医疗是通胀与避险双重受益的方向,CPI 越高防御资金越要找确定性。但距高点还有 13.77%,一天的抬升意味着短线获利盘开始堆积,回撤到 382.29 下方再看。 |
| 礼来(LLY) | 1208.74 美元 +3.62% | PE(TTM) 40.58 倍、PB 31.80 倍;52 周位置 83.7%(距高点 -6.49%、年内 +13.02%) | 关注(回撤分批) 参考位 1174.24 美元(当日最低) | 医药权重里当天最强的一只,涨 3.62% 收 1208.74 美元、盘中最高 1216.71,位置抬到 83.7%、距高点只剩 6.49%。40.58 倍 PE 不便宜,但近 20 日 +6.23% 的趋势在变强。它跟 AI 没有现金流上的牵连,是清算里最干净的避风港;追高不值,回撤到 1174.24 上方分批更好。 |
| 洛克希德马丁(LMT) | 522.23 美元 +3.61% | PE(TTM) 19.26 倍、PB 13.75 倍;52 周位置 36.5%(距高点 -23.57%、年内 +9.92%) | 关注(估值位置双低) 参考位 508.01 美元(当日最低) | 军工接钱最典型的一只:涨 3.61% 收 522.23 美元,位置只有 36.5%、19.26 倍 PE、股息率 2.67%,名单里估值与位置双低。中东战事推高的不只是油价,还有防务订单的确定性,海峡风险一天不解除逻辑就在。但近 20 日还在 -2.80%,单日反弹不算趋势,回踩 508.01 附近再谈接。 |
| 雪佛龙(CVX) | 222.04 美元 +1.98% | PE(TTM) 21.37 倍、PB 2.29 倍;52 周位置 99.4%(距高点 -0.23%、年内 +49.77%) | 持有不追(位置 99.4%) 参考位 218.54 美元(当日最低) | 能源里位置最高的一只:涨 1.98% 收 222.04 美元,距 52 周高点只差 0.23%、年内 +49.77%,21.37 倍 PE。WTI 收 95.09 美元,海峡风险与 IEA 低库存还在托底油价。但位置 99.4% 已顶在天花板上,涨的是现金流不是空间,持有不追,回撤到 218.54 下方再看。 |
| 好市多(COST) | 982.00 美元 +2.87% | PE(TTM) 47.30 倍、PB 12.15 倍;52 周位置 55.7%(距高点 -10.30%、年内 +14.38%) | 关注(定价权受益) 参考位 960.00 美元(当日最低) | 必需消费接钱的一档:涨 2.87% 收 982.00 美元,位置一天从 44.9% 抬到 55.7%,近 20 日 +9.88%。通胀越高定价权越值钱——能把成本转嫁给会员的少数公司之一,CPI 超预期反而成了催化。但 47.30 倍 PE 是名单里最贵的,涨完之后没有安全垫,回撤到 960.00 下方再谈介入。 |
| 戴尔科技(DELL) | 507.93 美元 -11.27% | PE(TTM) 29.55 倍、PB 亏损;52 周位置 82.0%(距高点 -14.71%、年内 +307.20%) | 回避(不接飞刀) 参考位 502.32 美元(当日最低),跌破加速 | 当天领跌华尔街的一只:跌 11.27% 收 507.93 美元,年内仍 +307.20%。巴克莱从买入下调至持有、目标价砍到 574,理由不是需求消失,而是「营收走强更多是内存成本因素驱动」——企业只把 5% 的 IT 预算投给 AI。PE 29.55 倍不贵但位置还有 82.0%,先等内存叙事被证实或证伪。 |
| 迈威尔科技(MRVL) | 245.28 美元 -8.72% | PE(TTM) 81.22 倍、PB 11.90 倍;52 周位置 67.4%(距高点 -25.62%、年内 +189.09%) | 观察(信仰重定价) 参考位 245.10 美元(当日最低) | 定制 ASIC 被砸得最狠的一只:跌 8.72% 收 245.28 美元,年内还有 +189.09%、81.22 倍 PE。它是 AI 资本开支信仰含量最高的标的之一,对加息与债务警报的反应最剧烈——融资成本一升,还没兑现成订单的产能最先被重新定价。位置 67.4%,观察为主,参考位 245.10。 |
| 美光科技(MU) | 914.13 美元 -4.08% | PE(TTM) 12.30 倍、PB 7.47 倍;52 周位置 68.1%(距高点 -27.13%、年内 +220.54%) | 观察(等企稳) 参考位 913.56 美元(当日最低) | 存储龙头跌 4.08% 收 914.13 美元,全天没站上开盘价 934.56,5 日 -15.96%、本周跌约 11%。巴克莱点破的正是它的软肋:内存涨价撑起了全行业营收,价格一旦企稳回落,靠内存成本讲故事的公司先倒、需求端也会被重审。12.30 倍 PE 仍是名单里最便宜,连跌里别急着接,先等 913.56 守住。 |
| 博通(AVGO) | 346.25 美元 -3.10% | PE(TTM) 44.16 倍、PB 16.58 倍;52 周位置 28.0%(距高点 -29.81%、年内 +0.60%) | 关注(位置全名单最低) 参考位 342.82 美元(当日最低) | 算力侧跌得最克制的一只:跌 3.10% 收 346.25 美元,位置 28.0% 是名单里最低、年内只涨 0.60%。同样是 AI 硬件,它没有戴尔那种「内存成本故事」可戳破,ASIC 与网络业务的订单是实打实的。但 44.16 倍 PE、16.58 倍 PB 不便宜,低位置不等于买点,观察为主,参考位 342.82。 |
| Coherent(COHR) | 263.32 美元 -9.19% | PE(TTM) 63.91 倍、PB 4.76 倍;52 周位置 46.8%(距高点 -40.15%、年内 +42.67%) | 观察(等订单口径) 参考位 261.90 美元(当日最低) | 光通信连跌第二天最惨的一档:跌 9.19% 收 263.32 美元、5 日 -21.29%,距 52 周高点已回撤 40.15%。Lumentum -9.28%、应用光电 -11.8% 同样重挫。63.91 倍 PE 不便宜、年内还剩 +42.67%;想接先回答订单展望有没有跟着变,参考位 261.90。 |
四、收盘分析
风险:CPI 把「再加息」摆回了桌面,这是比任何个股利空都大的分母端风险。①数据本身:9 月 CPI 同比 3.7%(预期 3.6%)、创 5 个月新高,核心 CPI 同比 2.6%(预期 2.5%)、环比 0.3%(预期 0.2%)——汽油贡献了一半以上涨幅,但住房 0.4%、机票 1.2% 说明压力是广泛的,不是油价一个词能解释的。②定价反应:CME 显示 10 月加息 25 基点概率从 21.6% 跳到 43.7%(盘中一度 50%),2027 年 1 月底前至少加息两次的概率 73.7%;美联储 9 月才刚加了三年来第一次。③连锁反应:美元指数创一年多新高,甲骨文、CoreWeave 的违约保险成本创纪录——AI 基建的债务融资成本正在被重估。
机会:钱没有离场,它搬进了「不需要 AI 叙事」的地方。①医疗是十一大板块唯一领涨的方向(+2.44%):联合健康 +4.73%、礼来 +3.62%、辉瑞 +2.96%,再生元、安进、莫德纳跟涨——防御属性与通胀受益在这里重叠。②必需消费与军工接钱:好市多 +2.87%、沃尔玛 +3.4%,洛克希德马丁 +3.61%——能转嫁成本的公司与地缘订单是通胀时代的两种硬通货。③能源继续涨:WTI 收 95.09 美元,雪佛龙、埃克森美孚距 52 周高点都不到 0.25%。④苹果逆势涨 0.50%、市值首次站上 5 万亿美元——七巨头集体被卖的那天,钱只留在业绩确定性最强的那一家。
定性:这不是「AI 完了」,是「AI 的故事第一次被按揭利率定价」。把三件事放在一起看:CPI 超预期让再加息变成接近对半开的概率;巴克莱在同一个下午把戴尔、慧与、网存一起下调,理由不是需求,而是「企业营收走强更多是内存成本因素驱动」——企业只把 5% 的 IT 预算投给 AI、总支出只有约四分之一流向硬件;同一天甲骨文的违约保险成本创纪录、CoreWeave 股债双杀。钱不是离开了 AI,是离开了「要用便宜的债来养」的那一段——设计、设备、光通信、存储全在借钱的链条上,而医疗、军工、必需消费的现金流不需要借债来证明自己。
反向提醒:今天最容易被读错的三处。①「纳指跌 1.88%」不等于市场没有承接——医疗 +2.44% 领涨、苹果逆势创市值纪录,指数的跌幅几乎全发生在科技一个板块(-2.62%)里,这是结构切换不是全面出清;②「戴尔暴跌」不等于 AI 服务器卖不动——巴克莱的原话是营收「更多是内存成本因素驱动」,砍的是估值的成色,不是需求的真实性,戴尔的 AI 服务器收入本财年预计还要翻三倍到 750 亿美元;③「贵金属崩了」不等于避险结束——白银 -6.20% 跌破技术支撑、黄金盘中失守 4100,跌的原因恰恰是「再加息」:实际利率抬头砸的是无息资产,现金与短债成了新的避险选择。
合理状态是:按「现金流是否需要借债来证明」分三层处理。第一层是不需要借债的——医疗(联合健康 69.3%、22.58 倍 PE)、军工(洛克希德马丁 36.5%、19.26 倍)、能源(雪佛龙 99.4% 顶在天花板,持有不追),回撤到位再谈介入。第二层是被清算的 AI 硬件——戴尔 82.0%、迈威尔 67.4%、美光 68.1% 位置都不低、年内涨幅都在三位数附近,飞刀别接,等月底议息落地。第三层是位置已经很低的设计股——博通 28.0% 全名单最低、年内只涨 0.60%,它没有内存故事可破,是清算里最先企稳的那一类。两个验证点:本周财报季的业绩与指引、月底的 FOMC 议息。
风险提示:本文为市场复盘记录,行情、估值与财务数据均取自公开渠道,口径为 2026-10-14 美股收盘(北京时间 10-15 发布);PE/PB 为 TTM 口径,52 周区间位置按收盘价在 52 周最高价与最低价之间的百分比计算。名单说明:文中涨幅前列与 10 只标的一律取自本站跟踪的候选池(当日 63 只),不是全市场排名,仅用于同口径对照。候选池之外的数据(标普十一大板块八跌三涨:科技 -2.62%/医疗 +2.44%,费城半导体指数收跌 4.3%、六连跌与存储芯片指数 -4.7%/银行指数 -1.5%/小盘股指 -2.1%,纳指 100 收跌 2%,标普终结连续 53 个交易日无单日 1% 以上跌幅的纪录与纳指创 7 月 23 日以来最大单日跌幅,美国 9 月 CPI 同比 3.7%(预期 3.6%、前值 3.4%)与环比 0.6% 及创 5 个月新高、核心 CPI 同比 2.6%(预期 2.5%)与环比 0.3%(预期 0.2%),汽油价格指数环比 +9.1% 贡献过半与能源 +5.2%/住房 +0.4%/机票 +1.2%,CME 美联储观察 10 月加息 25 基点概率 43.7%(公布前 21.6%、盘中一度 50%)与 2027 年 1 月底前至少加息两次概率 73.7%,美联储 9 月已加息 25 基点至 3.75%~4% 区间与三年来首次加息,10 年期美债收 5.1959%(-1.3 个基点)与 2 年期盘中最高 4.95%、尾市长端率先回落,美元指数 +0.37% 报 102.559 与逼近 2025 年 4 月高点 103.027,COMEX 黄金 -1.46% 报 4121.90 美元与现货金 -1.37% 报 4103.80 美元、盘中失守 4100,COMEX 白银 -6.20% 报 55.70 美元与现货白银 -5.97% 及跌破关键技术支撑,WTI +1.01% 报 95.09 美元与布伦特 +0.35% 报 106.06 美元及霍尔木兹海峡袭船风险与 IEA 低库存数据,比特币失守 8.2 万美元,巴克莱将戴尔/慧与/网存评级从买入下调至持有与目标价 574/77 美元及「企业营收走强更多是内存成本因素驱动」/企业仅将 5% IT 预算投入 AI/企业 AI 总支出约四分之一流向硬件,戴尔 AI 服务器收入本财年预计翻三倍至 750 亿美元与年内涨幅超 300%,甲骨文 -8.8% 与年内 -33% 及违约保险成本创纪录,CoreWeave -15% 与年内涨幅归零,Nebius 跌超 10%、Applied Digital -8.8%、IREN -9.9%,SK 海力士 ADR 跌超 6%、Arm 跌近 7%、AMD 跌超 5%、英特尔跌超 4%,光通信应用光电 -11.8% 与康宁跌超 5%,苹果 +0.50% 与收盘市值 5.01 万亿美元首次突破 5 万亿、成为继英伟达之后第二家,再生元 +3.2%/安进 +3.2%/莫德纳 +3.8%/吉利德 +3.7%/沃尔玛 +3.4%,中概金龙指数 -1.39% 与美团 ADR +4%/小米集团 ADR +3.5%/世纪互联 -14%/万国数据 -12%,韩国综合指数 -1.27% 报 5958.68 点与连跌六个交易日、失守 6000 点及外资单日净卖出 7896 亿韩元,日经 225 指数 -0.05% 报 67744.29 点,美联储褐皮书称半数辖区物价压力强劲或加剧,LME 期铜收跌 88 美元报 14490 美元/吨,都引自公开渠道,未纳入本站候选池逐一回核。行情与估值数据如与交易所公布数据不一致,以交易所公布数据为准;本文不构成任何投资建议。