2026年10月15日美股行情复盘,PPI 四年最猛,钱从芯片撤向国债医疗黄金
发布日期:2026-10-16
10 月 15 日美股收盘:通胀数据连续第二天爆表,市场却改看了另一张牌。道指涨 556.21 点、收 52177.69 点(+1.08%),是四个指数里最强的一档;标普 500 涨 25.12 点、收 7744.06 点(+0.33%);纳斯达克综合指数只涨 20.16 点、收 26713.03 点(+0.08%),全天最低一度跌 1.44%。盘前公布的 9 月 PPI 同比涨 6.3%(预期 5.3%)、创 2022 年 12 月以来最高,环比涨 1.3%、为 2022 年 3 月以来最大单月涨幅,能源贡献了商品价格整体涨幅的 80%,柴油价格创历史新高。标普十一大板块八涨三跌:医疗涨 1.84%、材料涨 1.71% 领涨,能源跌 1.55%、科技跌 0.54% 领跌。白天亚洲先跌完一轮:韩国综合指数盘中触发熔断、收跌 7.57%,日经 225 跌 4.9%,沪指跌 1.59%。
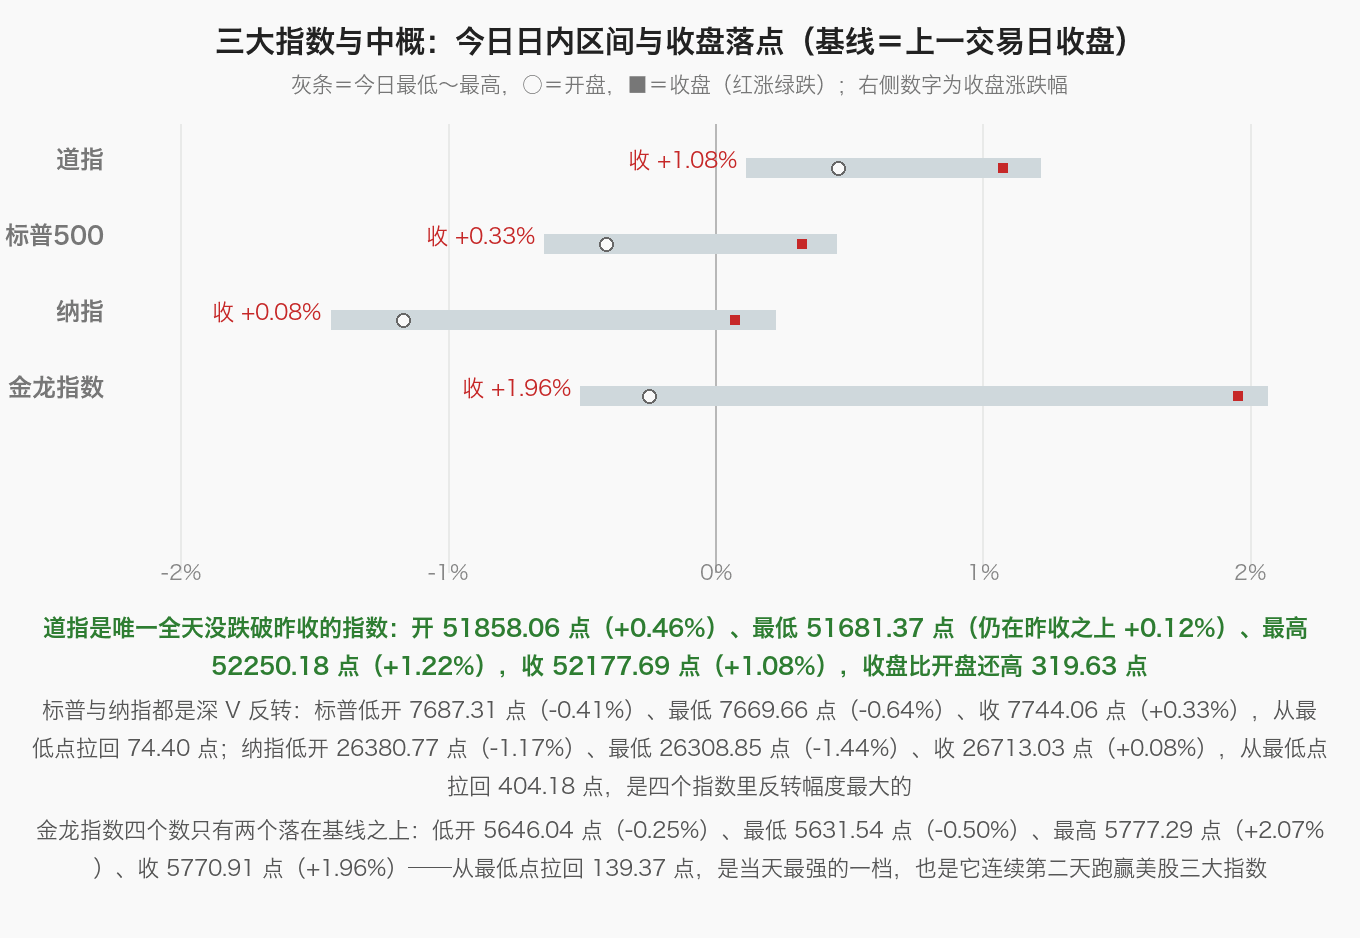
指数涨跌解读:这是一次分母端与分子端打架、最后分母端认输的行情。PPI 落地后美债收益率不升反降——10 年期跌 12.60 个基点报 5.062%、盘中一度下探 5.04%、刷新 9 月 23 日以来低位并连续第三个交易日回落,2 年期跌 6.20 个基点报 4.736%。市场的定价逻辑从「通胀更热」切换到「高利率会不会先把借钱的 AI 弄死」:道指是唯一全天没跌破昨收的指数(最低 51681.37 点仍在昨收之上),标普与纳指则是深 V——标普最低 -0.64%、收 +0.33%;纳指最低 -1.44%、收 +0.08%,从最低点拉回 404.18 点。真正弱的是半导体:费城半导体指数盘中一度跌超 4%、最终收跌 0.88%,连续第七天下跌。
结构上是三件事:①AI 融资链的信任危机摆上了台面——CoreWeave 五年期信用违约互换隐含违约概率超六成,盘初再跌近 10%,直到黄仁勋公开表态「英伟达无需提供财务担保」才翻红收涨 5.94%;Anthropic 三季度营收 168 亿美元(上季度 116 亿)但月度增速骤降到个位数,投资人把它的 IPO 估值预期从约 2 万亿美元下调到 1.5 万亿。②防御与现金流接钱——标普医疗板块创出历史新高,礼来涨 3.55%、联合健康涨 2.79%;现货黄金涨 1.59% 报 4170.64 美元、现货白银涨 3.24% 报 57.44 美元,材料板块跟涨 1.71%。③基本面是好的,但市场不买了——台积电三季度净利 7630.6 亿新台币、同比增 68.7% 连续六季创纪录,四季度营收指引 523 亿至 543 亿美元超出预期,ADR 当天仍跌 1.80%。
一、指数位置:道指一天收复 5.7 个百分点,纳指原地不动
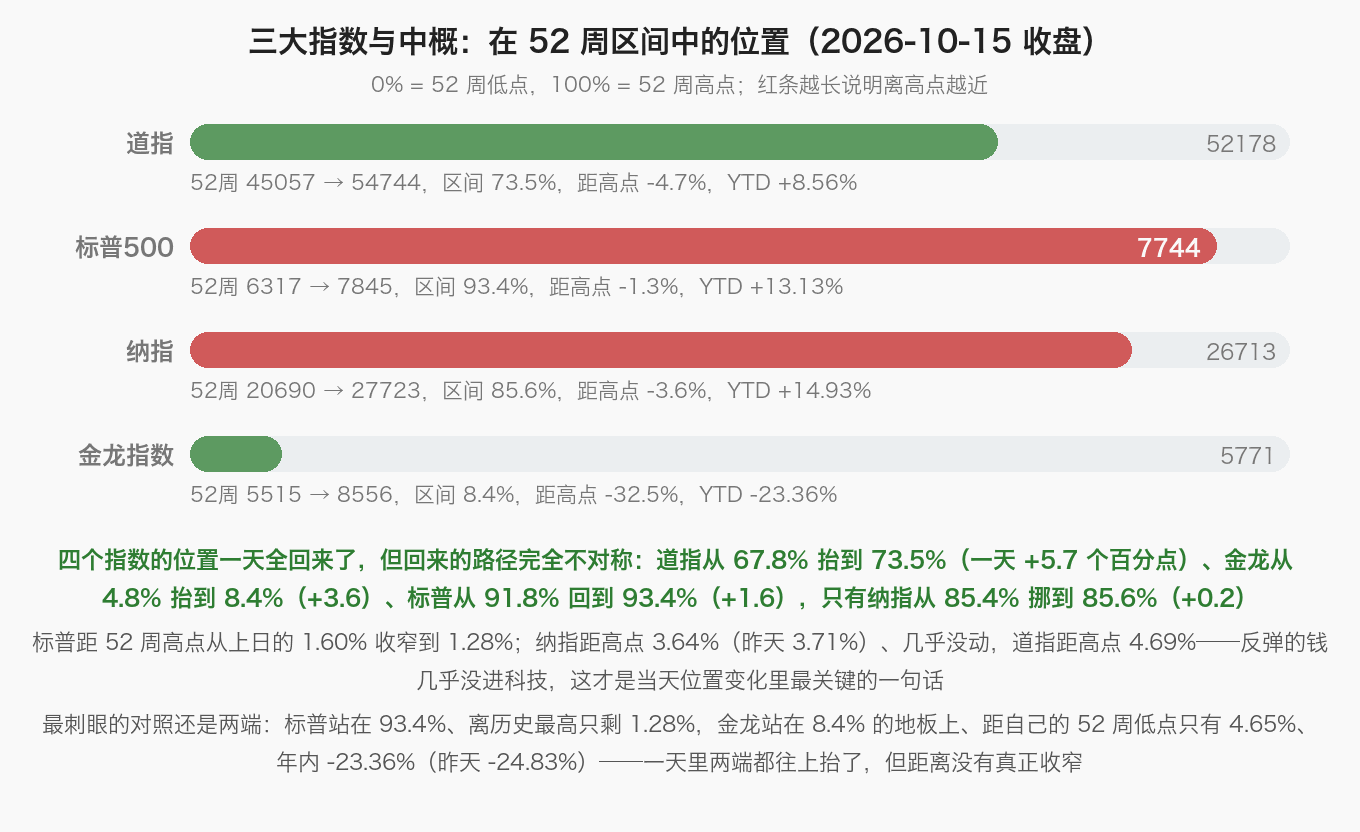
位置的结论:四个指数的位置一天全回来了,但路径完全不对称——道指从 67.8% 抬到 73.5%(一天 +5.7 个百分点)、金龙从 4.8% 抬到 8.4%(+3.6)、标普从 91.8% 回到 93.4%(+1.6),只有纳指从 85.4% 挪到 85.6%(+0.2)。标普距 52 周高点从上日的 1.60% 收窄到 1.28%,纳指距高点 3.64%(昨天 3.71%)、几乎没动,道指距高点 4.69%——反弹的钱几乎没进科技,这才是当天位置变化里最关键的一句话。最刺眼的对照还是两端:标普站在 93.4%、离历史最高只剩 1.28%,金龙站在 8.4% 的地板上、距自己的 52 周低点只有 4.65%、年内 -23.36%(昨天 -24.83%)。
二、今日热点与资金:通胀还在烧,钱却躲进不用借钱的地方
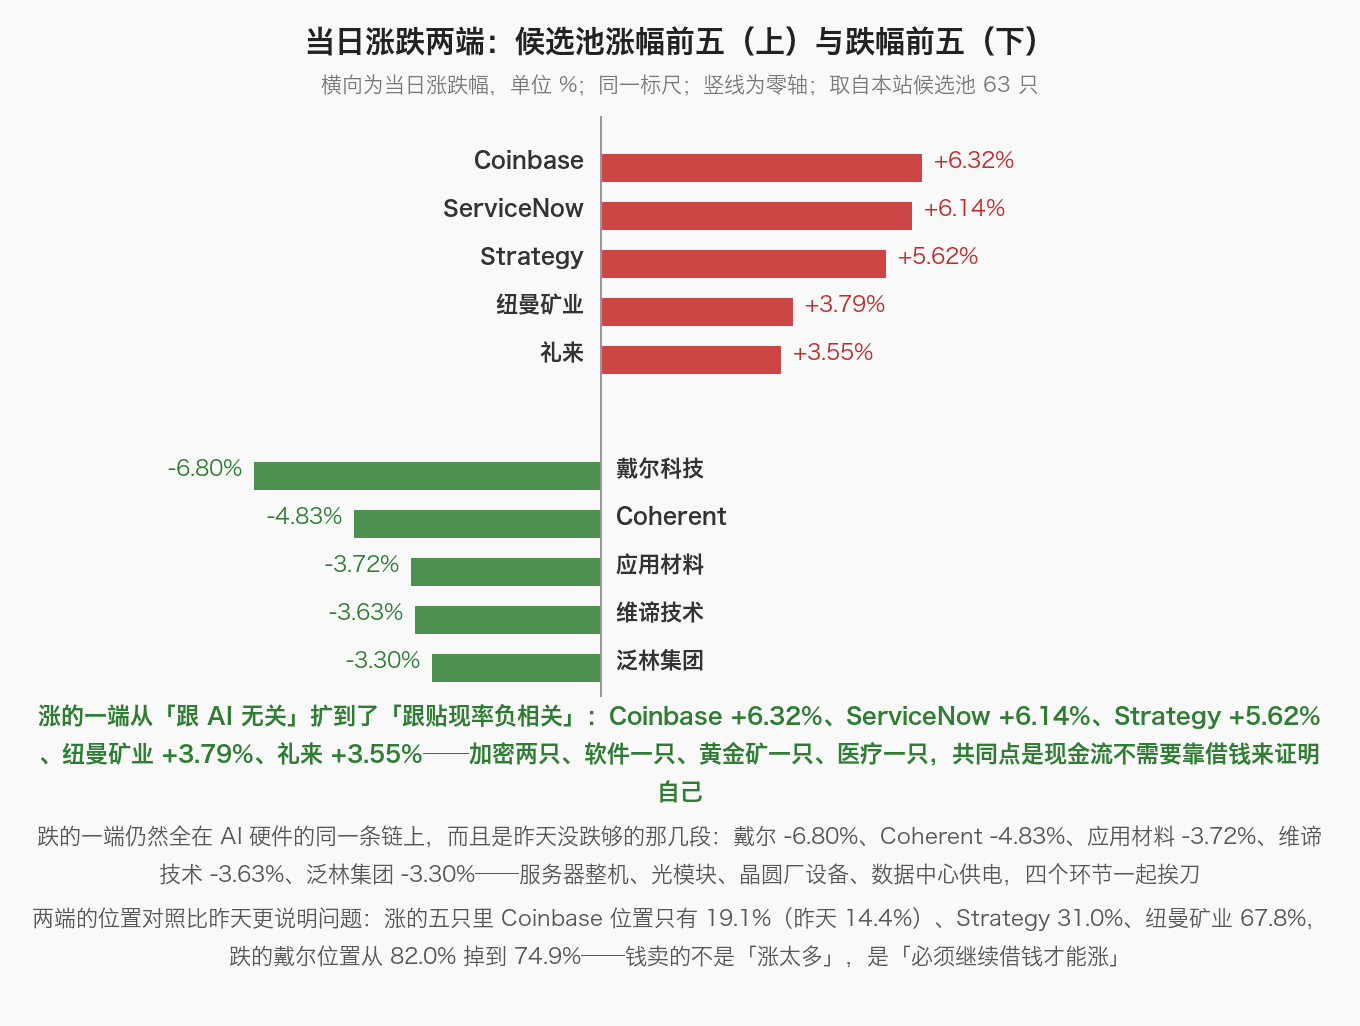
今天钱的方向只有一条主线:PPI 把「上游还在涨价」写实了,市场却把票投给了「融资成本已经太高」——钱从需要持续借债的 AI 硬件,搬进不需要借债的现金流,以及与贴现率负相关的资产。先看钱去了哪里。
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
| 医疗(板块 +1.84% 领涨) | 礼来 +3.55% 联合健康 +2.79% 辉瑞 +0.79% | 礼来 1251.61 美元、联合健康 406.67 美元、辉瑞 29.44 美元 | 标普医疗板块当天创出历史新高:礼来涨 3.55% 收 1251.61 美元、52 周位置一天从 83.7% 抬到 92.0%;联合健康涨 2.79% 收 406.67 美元、近 5 日累计 +9.63%。医疗这两只的共同点是现金流跟 AI 资本开支、跟融资成本都没有关系。通胀越高,不需要借债的生意越值钱。 |
| 材料与贵金属 | 纽曼矿业 +3.79% 麦克莫兰铜金 +0.85% 金罗斯黄金 +7%(非候选池) | 纽曼矿业 115.79 美元、麦克莫兰铜金 70.06 美元 | 材料板块 +1.71% 是当天第二强:现货黄金涨 1.59% 报 4170.64 美元、现货白银涨 3.24% 报 57.44 美元,埃尔拉多黄金涨超 5%、泛美白银涨超 3%。纽曼矿业 14.60 倍 PE、位置一天从 60.7% 抬到 67.8%。黄金这轮涨的不是通胀,是美债收益率掉下来了。 |
| 加密与高 beta 平台 | Coinbase +6.32% Strategy +5.62% Robinhood +2.88% | Coinbase 183.81 美元、Strategy 151.29 美元、Robinhood 103.99 美元 | 加密是全场弹性最大的方向:Coinbase 收 183.81 美元、位置从 14.4% 抬到 19.1%,Strategy 近 20 日 +14.40%,Circle 涨超 9%。加密最怕「更高更久的利率」,10 年期收益率一天掉 12.6 个基点,它就成了最直接的受益者。加密交易的从来不是币,是贴现率。 |
| 软件与中概平台 | ServiceNow +6.14% 奈飞 +2.89% 京东 +2.66% | ServiceNow 148.57 美元、奈飞 72.61 美元、京东 27.39 美元 | 软件端没有跟着半导体挨刀:ServiceNow 收 148.57 美元、位置从 52.6% 抬到 60.3%,奈飞 2.89%。中概是当天第二强的指数——纳斯达克中国金龙指数涨 1.96% 报 5770.91 点,网易 +2.73%、携程 +2.70%、京东 +2.66%、蔚来 +2.64%。同一场清算里,不烧算力的那一段就不用陪跌。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| AI 服务器与数据中心硬件(连续第二天) | 戴尔科技 -6.80% 超微电脑 -1.93% 昆腾 -9%(非候选池) | 戴尔科技 473.39 美元、超微电脑 35.09 美元 | 戴尔连续第二天领跌:收 473.39 美元、5 日 -17.61%、20 日 -19.55%,年内仍 +279.51%,位置从 82.0% 掉到 74.9%。全天最高 482.00 美元也低于昨收,等于全天没翻红。昨天巴克莱那句「营收更多是内存成本因素驱动」,今天继续在定价。 |
| 半导体设备(新的领跌方向) | 应用材料 -3.72% 泛林集团 -3.30% 科磊 -2.43% | 应用材料 430.01 美元、泛林集团 277.46 美元、科磊 174.46 美元 | 晶圆厂设备三巨头集体下挫:应用材料近 5 日 -15.61%、泛林 -13.45%、科磊 -11.32%,位置一天各掉 2~3 个百分点。台积电资本支出维持 600 亿至 640 亿美元不变,没有上调就没有新故事。设备股跌的不是订单,是「不会再上调」。 |
| 光通信(三连跌) | Coherent -4.83% Lumentum -2.99% | Coherent 250.60 美元、Lumentum 869.54 美元 | 光模块是 AI 硬件里弹性最大的一段,第三天挨刀:Coherent 收 250.60 美元、距 52 周高点已回撤 43.05%、5 日 -17.12%;Lumentum 收 869.54 美元、5 日 -17.08%。压在它头上的仍是「美国限制中国光模块」的传闻,而不是已发生的订单变化。 |
| 存储硬件(与存储芯片背离) | 希捷科技 -3.19% 西部数据 -2.10% | 希捷科技 690.81 美元、西部数据 356.45 美元 | 存储内部当天出现分化:美光从最低点 -6.14% 拉回、收涨 1.87%,而西部数据 -2.10%、希捷 -3.19% 继续跌。市场对存储的两条担忧——中国厂商新服务器内存架构放量、2029 年供给过剩的远期讨论——都还没被证伪。个股先出分化,行业层面的风险偏好还没回来。 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 分母端 | 10 年期美债 | -12.60 个基点(5.062%) | 3 年期 -8.5bp、5 年期 -10.9bp 同步大跌;10 年期盘中一度下探 5.04%、刷新 9 月 23 日以来低位、连续第三个交易日回落——避险买盘来自股市,不是来自通胀数据 |
| 美元指数 | 从 18 个月高位回落 | 美元指数回吐了本周大部分涨幅——强美元松动,是黄金白银当天反弹的直接推手 | |
| 其余资产 | 黄金 | 现货 +1.59%(4170.64 美元) COMEX +2.06%(4192.50) | 避险与美元回落双重推动,金罗斯黄金涨超 7%、埃尔拉多黄金涨超 5%、泛美白银涨超 3% |
| 白银 | 现货 +3.24%(57.44 美元) | 白银弹性大于黄金——昨天跌破技术支撑的部分,今天全部收回 | |
| 原油 | WTI +3.03%(97.97) 布伦特 -0.13%(105.92) | 美国库存锐减与中东袭船风险推高 WTI,布伦特却微跌,两者价差扩大到约 8 美元(常态 3~5 美元) | |
| 验证点 | 加息概率 | CME 10 月 27—28 日加息概率约 31%(CPI 后曾冲高至 58%) 12 月概率约 91% | 美联储官员密集「灭火」:古尔斯比称 9 月 CPI「令人沮丧」但倾向再等数据、鲍曼称「没有紧迫性」、戴利称无需赶在 10 月会议上行动——10 月是不确定的抛硬币,12 月才是共识 |
三、10 只值得关注、且出现买卖点的标的
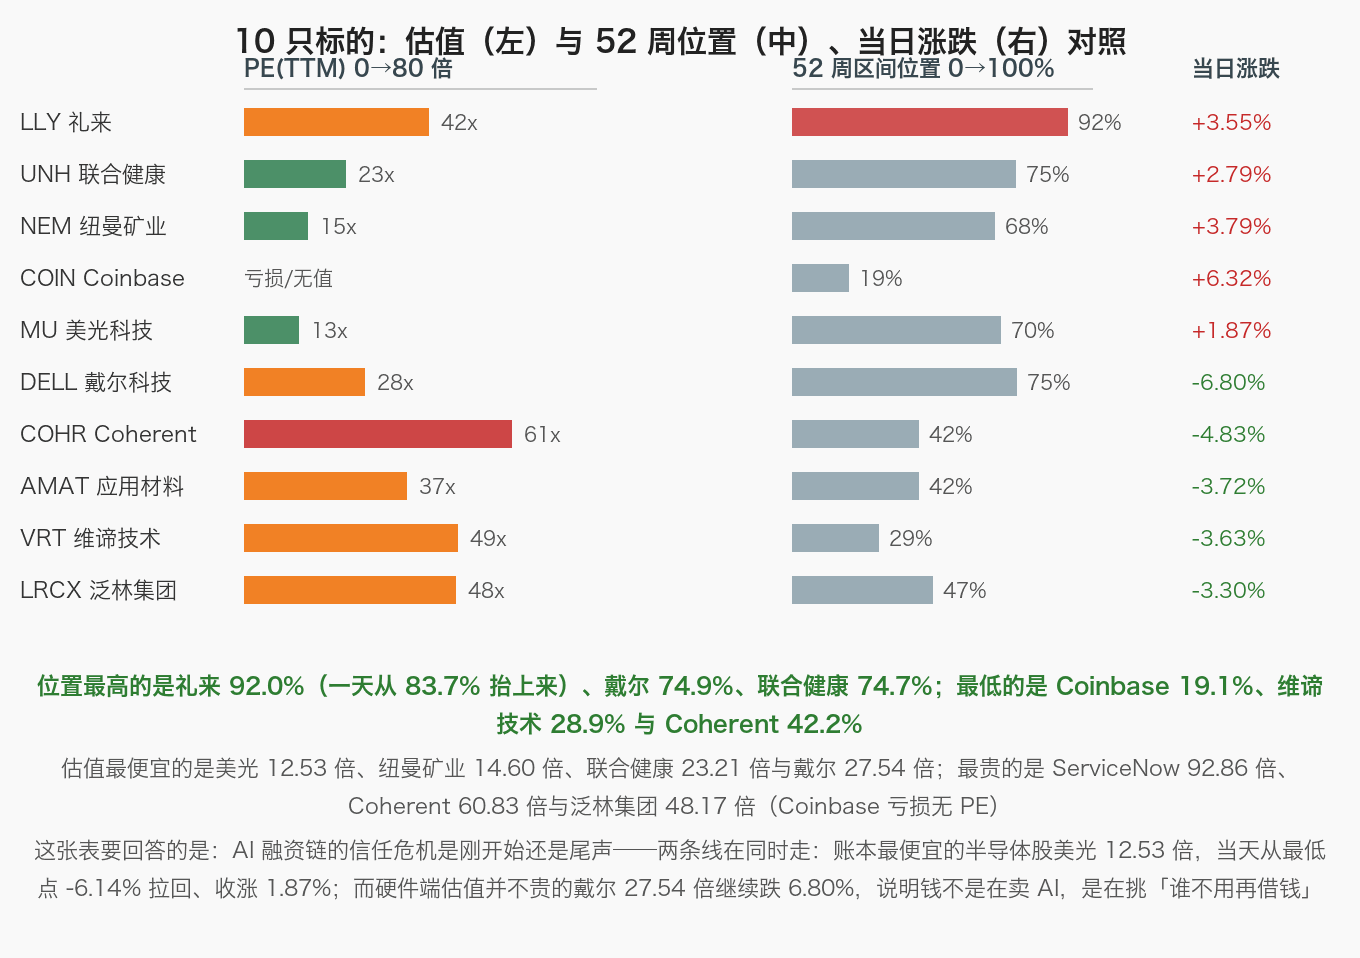
名单按今天的资金结构选:承接端 5 只(礼来、联合健康、纽曼矿业、Coinbase、美光科技)+撤离端 5 只(戴尔科技、Coherent、应用材料、维谛技术、泛林集团)。要回答的只有一个问题:这轮从 AI 硬件撤出的钱,是永久搬家还是暂时避雨。名单里位置最高的是礼来 92.0%,最低的是 Coinbase 19.1%;最便宜的是美光 12.53 倍 PE。
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 礼来(LLY) | 1251.61 美元 +3.55% | PE(TTM) 42.01 倍、PB 32.93 倍;52 周位置 92.0%(距高点 -3.17%、年内 +17.02%) | 关注(位置已高,回撤分批) 参考位 1230.66 美元(当日最低) | 医疗创新高当天最强的一只:涨 3.55% 收 1251.61 美元、盘中最高 1275.88,位置一天从 83.7% 抬到 92.0%、距高点只剩 3.17%。42.01 倍 PE 不便宜,但近 20 日 +8.61% 的趋势在变强。它跟 AI 没有现金流上的牵连,是清算里最干净的避风港;追高不值,回撤到位再分批更好。 |
| 联合健康(UNH) | 406.67 美元 +2.79% | PE(TTM) 23.21 倍、PB 3.71 倍;52 周位置 74.7%(距高点 -11.36%、年内 +25.63%) | 关注偏持有(勿追高) 参考位 400.00 美元(当日最低) | 医疗领涨的权重担当:涨 2.79% 收 406.67 美元,近 5 日累计 +9.63%、位置一天抬 5.4 个百分点到 74.7%,23.21 倍 PE、股息率 2.23% 仍不贵。医疗是通胀与避险双重受益的方向,与 AI 融资链零关联。但距高点还有 11.36%,短线获利盘开始堆积,回撤到 400.00 下方再看。 |
| 纽曼矿业(NEM) | 115.79 美元 +3.79% | PE(TTM) 14.60 倍、PB 3.46 倍;52 周位置 67.8%(距高点 -14.24%、年内 +16.71%) | 关注(黄金避险受益) 参考位 111.98 美元(当日最低) | 材料板块领涨的一只:涨 3.79% 收 115.79 美元,位置一天从 60.7% 抬到 67.8%,14.60 倍 PE 是名单里第二便宜。现货黄金涨 1.59% 报 4170.64 美元,避险与美元回落共同推动,利率掉下来它就受益。但近 20 日还在 -6.91%,单日反弹不算趋势,回踩 111.98 附近再谈接。 |
| Coinbase(COIN) | 183.81 美元 +6.32% | PE(TTM) 亏损;PB 3.71 倍;52 周位置 19.1%(距高点 -50.75%、年内 -18.72%) | 关注(位置全名单最低) 参考位 165.80 美元(当日最低) | 全场涨得最猛的一只:涨 6.32% 收 183.81 美元,位置从 14.4% 抬到 19.1%、距 52 周高点还有 50.75%,年内 -18.72% 是名单里少数还在跌的。10 年期美债收益率一天掉 12.6 个基点,加密对贴现率最敏感。但公司仍在亏损、3.71 倍 PB,波动是常态,参考位 165.80。 |
| 美光科技(MU) | 931.24 美元 +1.87% | PE(TTM) 12.53 倍、PB 7.61 倍;52 周位置 69.6%(距高点 -25.77%、年内 +226.54%) | 观察(深 V 反转,等企稳) 参考位 858.00 美元(当日最低) | 存储芯片与存储硬件分化的主角:盘中最低 858.00 美元(-6.14%)、收盘 931.24 美元(+1.87%)紧贴当日最高 931.65。12.53 倍 PE 仍是名单最便宜。但近 5 日 -10.08%,行业层面的担忧(中国架构、2029 供给)没被证伪,单日反转不等于反转,先等 858.00 守住。 |
| 戴尔科技(DELL) | 473.39 美元 -6.80% | PE(TTM) 27.54 倍、PB 亏损;52 周位置 74.9%(距高点 -20.51%、年内 +279.51%) | 回避(不接飞刀) 参考位 452.42 美元(当日最低),跌破加速 | 连续第二天领跌的一只:跌 6.80% 收 473.39 美元、5 日 -17.61%、20 日 -19.55%,年内仍有 +279.51%。巴克莱的「内存成本驱动营收」论断今天继续被定价,戴尔全天最高 482.00 美元也低于昨收。云厂商的订单还在,变的是给它的估值方式;飞刀别接,先等 452.42 是否守住。 |
| Coherent(COHR) | 250.60 美元 -4.83% | PE(TTM) 60.83 倍、PB 4.53 倍;52 周位置 42.2%(距高点 -43.05%、年内 +35.78%) | 观察(等订单口径) 参考位 235.55 美元(当日最低) | 光通信第三天挨刀:跌 4.83% 收 250.60 美元、5 日 -17.12%,距 52 周高点已回撤 43.05%,Lumentum 同样跌 2.99%。60.83 倍 PE 不便宜、年内还剩 +35.78%。想接先回答订单展望有没有跟着变——「美国限制中国光模块」仍是传闻、未成法规,参考位 235.55。 |
| 应用材料(AMAT) | 430.01 美元 -3.72% | PE(TTM) 37.10 倍、PB 13.32 倍;52 周位置 42.4%(距高点 -41.80%、年内 +67.91%) | 观察(等资本开支口径) 参考位 418.24 美元(当日最低) | 设备三巨头里跌得最狠的一只:跌 3.72% 收 430.01 美元、5 日 -15.61%。台积电财报好、资本开支却只维持 600 亿至 640 亿美元不上调,设备股立刻失去新故事——37.10 倍 PE、年内 +67.91% 的位置不算便宜。订单没变,变的是「还会不会继续加码」的预期,参考位 418.24。 |
| 维谛技术(VRT) | 214.75 美元 -3.63% | PE(TTM) 48.59 倍、PB 17.38 倍;52 周位置 28.9%(距高点 -43.46%、年内 +32.63%) | 观察(位置低但趋势弱) 参考位 204.38 美元(当日最低) | 数据中心供电与散热这一环:跌 3.63% 收 214.75 美元、5 日 -11.89%、20 日 -11.07%,位置只剩 28.9%,是撤离端里位置最低的一只。AI 基建的用电与散热需求还在,但市场先杀「举债建算力」的那一段。48.59 倍 PE 不便宜,等它止跌再谈,参考位 204.38。 |
| 泛林集团(LRCX) | 277.46 美元 -3.30% | PE(TTM) 48.17 倍、PB 27.84 倍;52 周位置 47.0%(距高点 -36.66%、年内 +62.57%) | 观察(同属设备链) 参考位 266.12 美元(当日最低) | 蚀刻与沉积设备:跌 3.30% 收 277.46 美元、5 日 -13.45%,与应用材料、科磊一起构成设备三连跌,位置从 50.2% 掉到 47.0%。48.17 倍 PE、27.84 倍 PB 在名单里偏贵,年内还剩 +62.57%。存储涨价的贡献在退潮,设备后续要看 2027 年订单口径,参考位 266.12。 |
四、收盘分析
风险:通胀的接力棒从消费端交到了生产端,加息的终点还看不见。①数据本身:9 月 PPI 同比 6.3%(预期 5.3%)、创 2022 年 12 月以来最高,环比 1.3%(预期 0.5%)、为 2022 年 3 月以来最大涨幅,能源贡献了商品价格整体涨幅的 80%、汽油单月环比涨 20.3%;核心 PPI 环比 0.5%、同比 5%,压力不止在油上。②传导迹象:近一半加工品涨价与柴油有关,柴油价格创历史新高,零售剔除汽车与汽油后只剩 +0.25%(上个月约 1.1%)——涨价正在挤占其他消费。③终点:联邦基金利率期货把 12 月加息概率推到约 91%,约九成交易员认为年底前至少还有一次加息。
机会:钱没有离场,它搬进了「不用借钱来证明自己」的资产。①医疗创历史新高:礼来 +3.55%、联合健康 +2.79%、辉瑞 +0.79%,标普医疗板块当天创历史新高。②贵金属跟着利率掉:现货黄金 +1.59%、白银 +3.24%,材料板块 +1.71% 是当天第二强。③加密与高 beta 平台弹性最大:Coinbase +6.32%、Strategy +5.62%、Circle +9%——10 年期收益率一天掉 12.6 个基点,它就是最直接的受益者。④中概接棒:金龙指数 +1.96%、网易 +2.73%、京东 +2.66%,A 股上市公司密集宣布回购是当天的催化。
定性:这不是「通胀赢了」,是市场的定价主线从通胀切换到了 AI 融资链。把三件事放在一起看:PPI 同比 6.3% 是四年最猛,但美债收益率当天大跌——正常情况下这个组合很难同时出现,除非市场的注意力被别的事抢走了;被抢走注意力的是 CoreWeave 隐含违约概率超六成与 Anthropic 的增速骤降;台积电净利 +68.7% 连续六季创纪录、ADR 仍跌 1.80%,说明问题根本不在基本面。钱不是离开了 AI,是离开了「要用便宜的债来养」的那一段——设备、整机、光模块、数据中心供电都在这条链上,而医疗、材料、加密的现金流不需要借债来证明自己。
反向提醒:今天最容易被读错的三处。①「道指涨 556 点」不等于风险偏好在整体回升——费半还是七连跌,反弹的钱几乎全在医疗、材料、黄金这些低 AI 敞口板块里,这是避险不是进攻;②「美债大涨」不等于通胀警报解除——避险买盘来自股市,债市交易的是「AI 回报担忧压过通胀担忧」,只要油价还站在 100 美元上方,12 月加息就还是共识;③「美光反弹」不等于存储反转——美光单日上行说明买盘没全撤,但西部数据与希捷同步走弱说明行业层面的风险偏好还没回来,个股分化不等于行业出清。
合理状态是:按「现金流是否需要借债来证明」分三层处理。第一层是不需要借债的——医疗(礼来 92.0% 位置已高、联合健康 74.7%)、材料(纽曼矿业 67.8%、14.60 倍 PE),回撤到位再谈介入。第二层是被清算的 AI 硬件——戴尔 74.9%、应用材料 42.4%、泛林 47.0%,飞刀别接,等 10 月 27—28 日议息落地。第三层是账本最便宜的那一类——美光 12.53 倍 PE,当天从最低点拉回 8%、收涨 1.87%,是清算里最先出现分歧的那一段。两个验证点:10 月 27—28 日 FOMC 议息、油价能否在 100 美元上方站稳。
风险提示:本文为市场复盘记录,行情、估值与财务数据均取自公开渠道,口径为 2026-10-15 美股收盘(北京时间 10-16 发布);PE/PB 为 TTM 口径,52 周区间位置按收盘价在 52 周最高价与最低价之间的百分比计算。名单说明:文中涨幅前列与 10 只标的一律取自本站跟踪的候选池(当日 63 只),不是全市场排名,仅用于同口径对照。候选池之外的数据(标普十一大板块八涨三跌:医疗 +1.84%/材料 +1.71% 领涨与能源 -1.55%/科技 -0.54% 领跌及标普医疗板块创历史新高,费城半导体指数盘中一度跌超 4%、收 11581.22 点、跌 0.88% 七连跌与累计蒸发市值超 2 万亿美元,美国 9 月 PPI 同比 +6.3%(预期 5.3%、前值 5.4%)与创 2022 年 12 月以来最高及环比 +1.3%(预期 0.5%、前值 0.4%)为 2022 年 3 月以来最大单月涨幅、能源贡献商品价格整体涨幅的 80% 与汽油环比 +20.3%、柴油价格创历史新高及核心 PPI 环比 +0.5%/同比 +5%,美国 9 月零售销售环比 +0.8%(预期 0.4%)与剔除汽车和加油站后 +0.25%(上月约 1.1%),纽约联储 10 月制造业景气指数大幅攀升 17.9 点至 25.5 与近五年最强劲增长,CME FedWatch 10 月 27—28 日会议加息概率约 31%~34% 与 CPI 公布后曾冲高至 58% 及 12 月加息概率约 89.5%~94%、约 90% 交易员认为年底前至少加息一次,美联储官员表态:古尔斯比称 9 月 CPI「令人沮丧」但倾向等待更多数据、鲍曼称「没有紧迫性」、戴利称无需赶在 10 月 27—28 日会议上行动、纽约联储威廉姆斯称今年可能还需一次加息但 2027 年没有,10 年期美债收益率跌 12.60 个基点报 5.062% 与盘中一度下探 5.04%、刷新 9 月 23 日以来低位、连续第三个交易日回落,2 年期跌 6.20 个基点报 4.736% 与盘中一度下破 4.69%、刷新 9 月 18 日以来低位,3 年期 -8.5bp 报 4.821%、5 年期 -10.90bp 报 4.878%、30 年期 -11.50bp 报 5.407%,美元指数从 18 个月高位回落,现货黄金 +1.59% 报 4170.64 美元与 COMEX 黄金期货 +2.06% 报 4192.50 美元、现货白银 +3.24% 报 57.44 美元及金罗斯黄金涨超 7%/埃尔拉多黄金涨超 5%/金田涨超 4%/泛美白银涨超 3%,WTI 11 月合约 +3.03% 报 97.97 美元(另一口径当月连续 +2.59% 报 97.55 美元)与布伦特 12 月合约 -0.13% 报 105.92 美元及两者价差扩大至约 8 美元(常态 3~5 美元)与美国库存锐减、中东袭船风险,国际能源署同意尽快释放计划中的剩余石油储备,CoreWeave 五年期 CDS 隐含违约概率超六成与盘初一度跌近 10%、收涨 5.94% 结束三连跌及黄仁勋公开表态「CoreWeave 实力每天都在增强」「英伟达无需提供财务担保」,Anthropic 三季度营收 168 亿美元(上季度 116 亿)与月度增速骤降至个位数、IPO 估值预期从约 2 万亿美元下调至 1.5 万亿美元、称每 1 美元算力支出产生 1.70 美元营收,台积电三季度净利 7630.6 亿新台币、同比增 68.7% 连续六季创纪录与营收 1.4942 万亿新台币、同比增 50.9%(美元口径 467.2 亿美元、同比增 41.2%)及毛利率 66.4%,四季度营收指引 523 亿至 543 亿美元(中值 533 亿、环比 +14%)超预期与毛利率预估 65%~67%,2026 全年美元营收增速上调至约 44% 与资本支出维持 600 亿至 640 亿美元,先进制程占晶圆营收 79%(2nm 8%/3nm 33%/5nm 28%/7nm 10%)与 HPC 占 68%/智能手机占 21%,阿斯麦三季度净销售额 116.62 亿欧元与毛利率 57.5%、上调 2026 全年净销售额预期至 440 亿至 450 亿欧元,Meta 发布 8160 亿参数开放权重模型 Muse Spark Open 与联手苹果让大模型跑上 Mac、谷歌量子计算错误率降低 40 倍,纳斯达克中国金龙指数 +1.96% 报 5770.91 点与网易 +2.73%/携程 +2.70%/京东 +2.66%/蔚来 +2.64%/小鹏 +2.23%/理想 +1.78%/贝壳 +1.77%/拼多多 +1.19%/哔哩哔哩 +1.12%/百度 +0.86%/富途 +0.32%/阿里巴巴 -0.04%,耐克 +5.21%、家得宝 +4.31%、可口可乐 +0.24% 与盘中一度涨超 2% 刷新纪录高位、Circle 涨超 9%,昆腾跌超 9%、瓦莱罗能源跌超 3%、PBF Energy 跌近 3%、SK 海力士 ADR 跌近 1%,韩国 KOSPI -7.57% 报 5554.22 点与连跌七个交易日、盘中触发熔断及 KOSDAQ 双双熔断、金融委员会紧急开会称跌幅过度,日经 225 指数 -4.9% 与跳水超 3300 点及铠侠跌超 12%、软银集团跌超 9%,上证指数 -1.59% 报 3707.48 点与险守 3700 点、成交 1.63 万亿元,欧洲三大股指 10 月 15 日全线上涨:英国富时 100 +1.08% 报 10840.35 点、法国 CAC40 +0.78% 报 7934.70 点、德国 DAX +0.33% 报 25382.62 点,江波龙 Q3 净利润预增 740.33%~964.26% 与公司示警存储涨价红利正在退潮,都引自公开渠道,未纳入本站候选池逐一回核。行情与估值数据如与交易所公布数据不一致,以交易所公布数据为准;本文不构成任何投资建议。