2026年10月16日美股行情复盘,油价逼上 110,芯片八连跌创 2008 年来最长
发布日期:2026-10-17
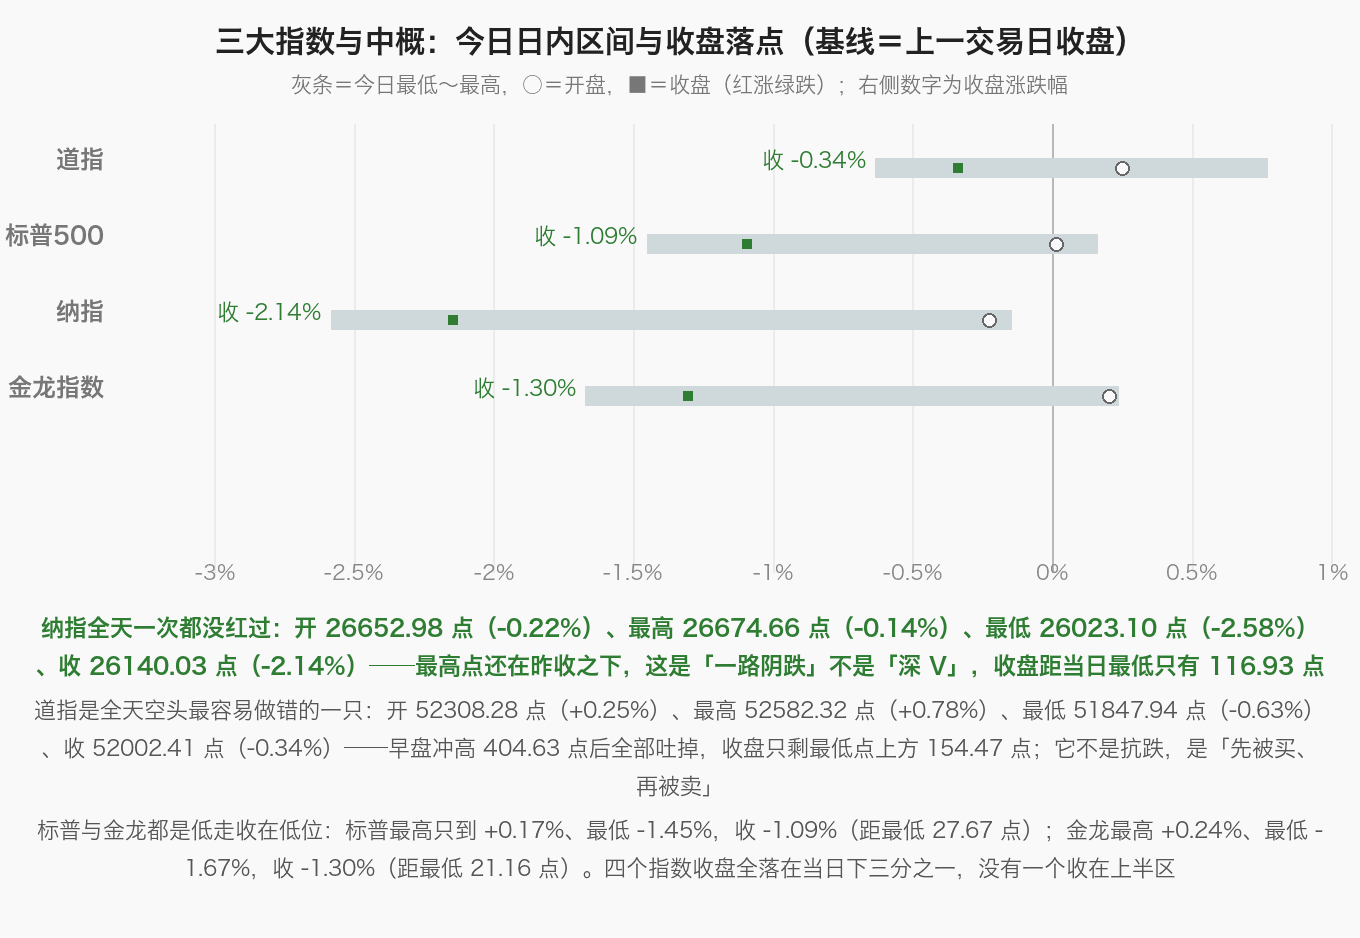
10 月 16 日美股收盘:芯片股第八天挨刀,这回连道指也没扛住。道指跌 175.28 点、收 52002.41 点(-0.34%),早盘一度冲高 404.63 点后全部吐掉;标普 500 跌 84.62 点、收 7659.44 点(-1.09%);纳指跌 572.99 点、收 26140.03 点(-2.14%),全天最高 26674.66 点仍低于昨收——一次红盘都没有。费城半导体指数跌 3.83%、连续第八个交易日下跌,创 2008 年金融危机以来最长连跌,本周累跌 11.4%、蒸发市值约 2 万亿美元,年内仍累涨约 60%;存储概念指数单日 -6.28%、本周 -17.6%。VIX 收 19.99(+21.45%),盘中 22.31 四个月来首次升破 22。周线:道指 +0.67%、标普 -1.95%、纳指 -4.48%(2025 年 4 月以来最大单周跌幅)。候选池 63 只 14 涨 49 跌,涨的 14 只里没有一只是 AI 硬件。
指数涨跌解读:这一天的定价权在油价手里,不在 AI 手里。布伦特盘中触及 110 美元、WTI 周涨约 10.4%。油价两端夹击 AI 交易:一端给能源股盈利直接加钱——埃克森美孚收 178.98 美元、距 52 周高点 179.16 只差 0.18 美元;另一端抬通胀预期、把长端利率推回去——10 年期美债收益率上行 3 个基点报 5.09%,扭转三连降。沃什同日拒绝给出利率指引,CME FedWatch 显示 10 月按兵不动概率约 82%——市场没有定价加息,定价的是「没人告诉你下一步」。
结构上是三件事:①清算从股票蔓延到债券——CoreWeave 再跌 11.9%、本周累跌超 25%,债券收益率一度破 15%;超大规模资本开支逼近每年 1 万亿美元、相当比例靠债,「AI 投入能否变成利润」的辩论进入融资成本这一章。②跌得最狠的是浮盈最厚的那段——存储四只平均 -6.71%、设备三只 -4.90%,而英伟达只跌 1.43%:卖的是仓位,不是基本面。③防御端全线接钱——可口可乐、百事可乐涨超 2% 同创历史新高,好市多 +1.13%;苹果 +0.43% 是七巨头唯一红盘,靠折叠屏 iPhone Duo 排期到明年 1 月。
一、指数位置:标普一天掉 5.5 个位置点,纳指掉 8.1 个
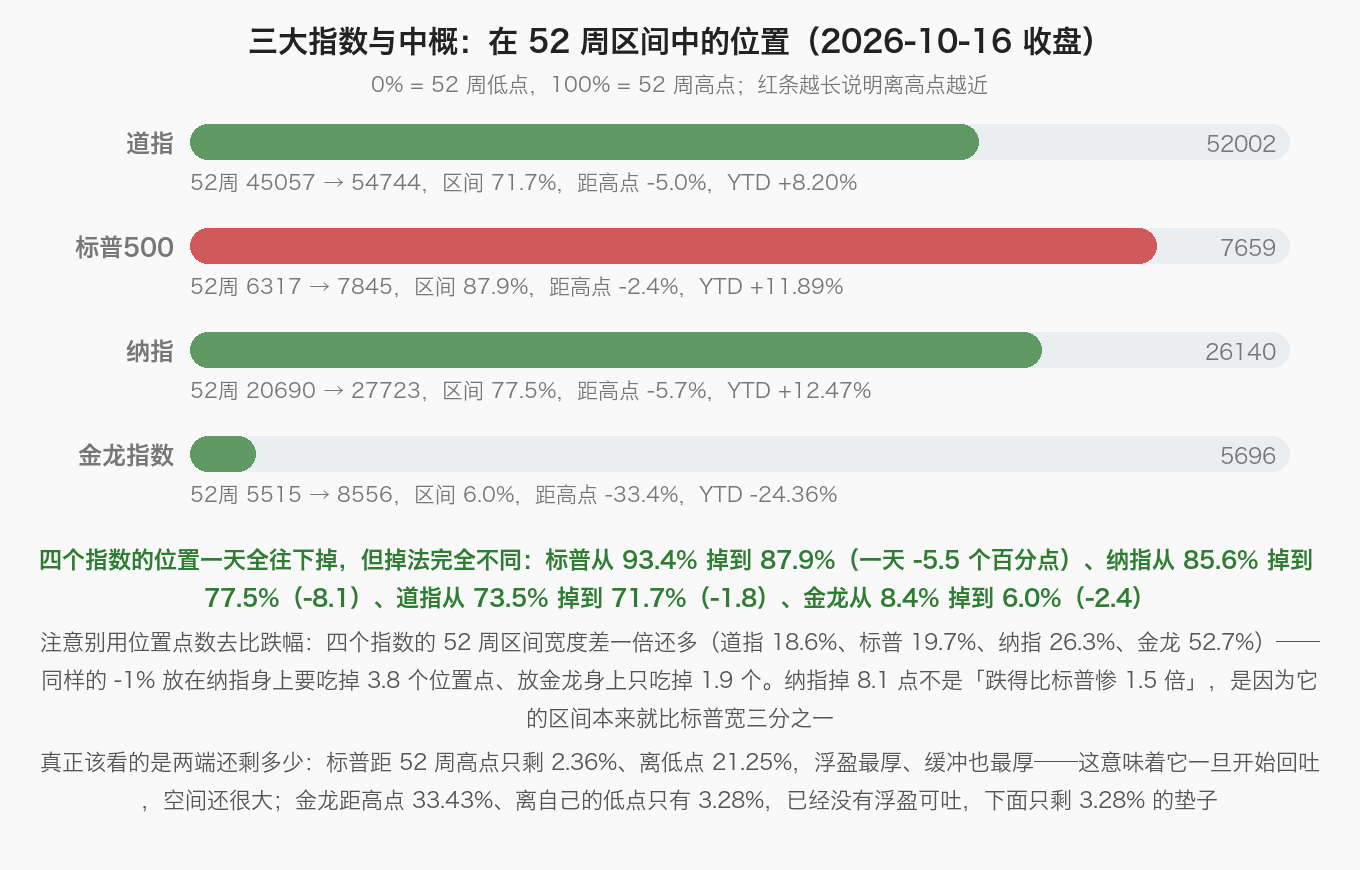
位置的结论要先纠正一个读法:标普掉 5.5 个位置点、纳指掉 8.1 个、道指只掉 1.8 个,这不等于「纳指跌得比标普惨 1.5 倍」——四个指数的 52 周区间宽度差一倍还多(道指 18.6%、标普 19.7%、纳指 26.3%、金龙 52.7%),同样 1 个百分点的跌幅,在纳指身上要吃掉 3.8 个位置点、在金龙身上只吃掉 1.9 个。真正该看的是两端还剩多少:标普距 52 周高点只剩 2.36%(昨天 1.28%)、离低点 21.25%,浮盈最厚、缓冲也最厚,这意味着它一旦开始回吐,空间还很大;纳指距高点 5.71%(昨天 3.64%)、一天吃掉 2 个点的距离;金龙距高点 33.43%、离自己的低点只有 3.28%,已经没有浮盈可吐,下面只剩 3.28% 的垫子。
二、今日热点与资金:油价是今天唯一的自变量
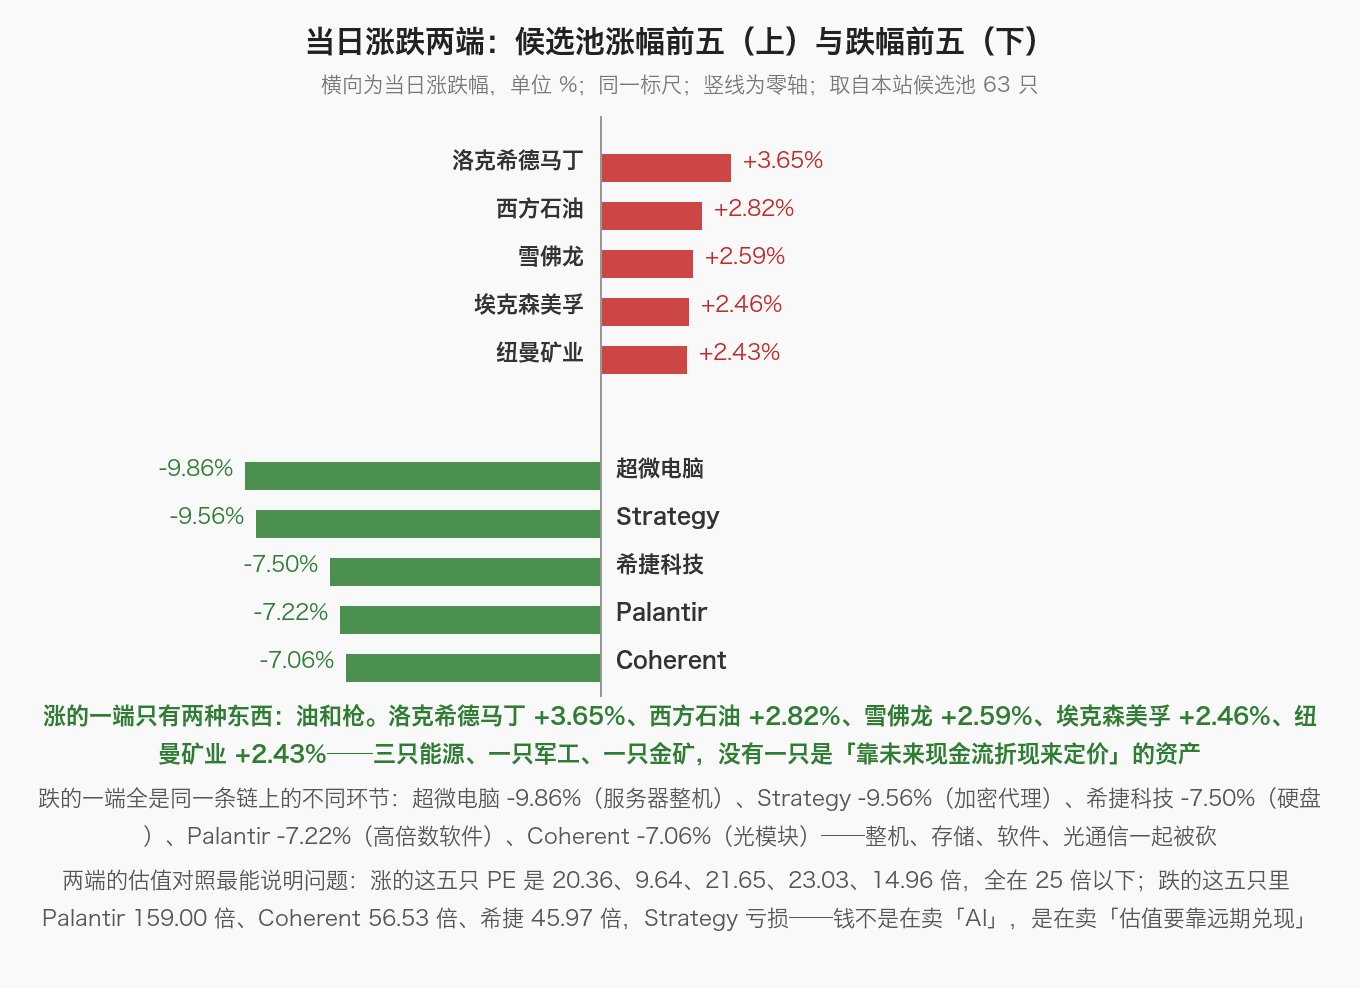
今天钱的方向只有一条主线:油价冲上 110 美元,把「通胀—利率—融资成本」这条链重新点亮,钱于是离开所有「估值靠远期兑现」的资产,搬进「现金流当场兑现」的资产。先看钱去了哪里。
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
| 综合油气(板块领涨) | 西方石油 +2.82% 雪佛龙 +2.59% 埃克森美孚 +2.46% | 西方石油 62.38 美元、雪佛龙 224.99 美元、埃克森美孚 178.98 美元 | 油价是直接的分子端利好:布伦特盘中触及 110 美元(5 月以来首次)、收 109.86 美元,WTI 收 101.41 美元、周涨约 10.4%;也门胡塞袭击沙特目标、美国两党拟立法阻止俄罗斯柴油入市,供应溢价只增不减。埃克森美孚最高 179.16 美元就是 52 周新高、雪佛龙位置 99.6%。油价的每一次加速都是上游的利润表。 |
| 军工(地缘同源) | 洛克希德马丁 +3.65% 通用动力 +2.14% | 洛克希德马丁 552.09 美元、通用动力 344.23 美元 | 军工涨的是同一场地缘风险:胡塞袭击亚丁沙特目标、特朗普称可能再次打击伊朗核设施,国防预算预期升温。洛克希德马丁 5 日 +8.34%、位置一天从 40.6% 抬到 48.3%,20.36 倍 PE 不贵;通用动力 20.99 倍。地缘风险涨价,涨得最直接的就是军火商的订单簿。 |
| 必需消费(历史新高) | 可口可乐 +2%(非候选池) 百事可乐 +2%(非候选池) 好市多 +1.13% | 好市多 989.11 美元 | 必需消费是资金「确认见底信号前」的标准去处:可口可乐、百事可乐双双刷新盘中与收盘历史新高、可口可乐市值一度突破 4000 亿美元,亿滋、好时涨超 1%。好市多 +1.13%、近 20 日 +10.48%、47.64 倍 PE 不便宜但现金流稳。跌市里敢创新高的板块,说明钱没走远,只是换了个房间。 |
| 商业银行与黄金股 | 富国银行 +1.35% 摩根大通 +1.25% 纽曼矿业 +2.43% | 富国银行 83.87 美元、摩根大通 339.72 美元、纽曼矿业 118.60 美元 | 银行内部分化:商业银行涨、投行跌(高盛 -1.12%、嘉信 -2.34%),KBW 银行指数创 2008 年以来最长周连跌——利率高位对存贷息差是好消息、对交易业务不是。黄金股全线上涨但 COMEX 金只 +0.40%、本周还 -0.70%,金矿股涨的是股票层面的避险配置,不是金价。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 存储硬件(跌得最狠的子板块) | 希捷科技 -7.50% 西部数据 -6.86% 闪迪 -6.85% | 希捷科技 639.01 美元、西部数据 332.00 美元、闪迪 1299.30 美元、美光 878.84 美元 | 存储概念指数单日 -6.28%、本周 -17.6%,四只候选池标的平均 -6.71%。跌最狠的恰是年内涨最狠的:闪迪年内还剩 +447.35%、美光 +208.17%、希捷 +132.78%。拥挤交易平仓时,先平的就是浮盈最厚的那张桌子。 |
| AI 服务器与云基建(融资链风暴眼) | 超微电脑 -9.86% 戴尔科技 -4.58% 维谛技术 -3.88% | 超微电脑 31.63 美元、戴尔 451.71 美元、维谛 206.42 美元;CoreWeave -11.9%(非候选池) | CoreWeave 本周累跌超 25%、债券收益率一度破 15%、总债务超 510 亿美元——清算已经从股票移到债券。整条「举债建算力」的链一起挨刀:整机(超微 5 日 -24.44%)、供电散热(维谛位置只剩 25.3%)、AI 云(Nebius、Applied Digital 跌超 11%,非候选池)。债券市场已经先于股票市场给「AI 融资模式」定了价。 |
| 光通信(第五天挨刀) | Coherent -7.06% Lumentum -5.22% | Coherent 232.90 美元、Lumentum 824.13 美元 | 光模块是 AI 硬件里弹性最大的一段,也是回撤最深的:Coherent 5 日 -25.50%、20 日 -26.61%,距 52 周高点 -42.9%;Lumentum 5 日 -25.31%。跌的还是那条没证实的传闻——「美国限制中国光模块」,订单本身没有新变化。传闻杀估值比业绩杀估值狠,因为它没法证伪。 |
| 高倍数软件与加密 | Palantir -7.22% CrowdStrike -7.02% Strategy -9.56% | Palantir 186.03 美元、CrowdStrike 227.39 美元、Strategy 136.83 美元、Coinbase 173.16 美元 | 长端利率上行 3 个基点,最先受伤的就是远期现金流占比最高的资产:Palantir 159.00 倍 PE、位置一天从 88.3% 掉到 74.7%,CrowdStrike、Zscaler -5.92% 同步。加密端比特币跌破 8.1 万美元、24 小时近 8 万人爆仓,Strategy -9.56%、Coinbase -5.79%。利率抬一格,159 倍的 PE 就薄一格。 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 分母端 | 10 年期美债 | +3 个基点(5.09%) | 扭转此前三连降(10-15 曾单日 -12.60 个基点)——油价抬通胀预期,把前一天的避险买盘打了回去;分母端一天翻脸,是高倍数资产当天集体挨刀的直接原因 |
| 美元指数 | 创逾两周新低 | 收益率上行而美元走弱、离岸人民币盘中创四年新高——利差逻辑被风险偏好打断,钱不是在换仓美元资产,是在离开美元资产;日本央行加息预期升温抬升日元套息成本是另一条压力线 | |
| 其余资产 | 原油 | WTI +3.51%(101.41 美元) 布伦特 +3.72%(109.86 美元) | 布伦特盘中触及 110 美元、5 月以来首次,WTI 本周累涨约 10.4%、七连涨;胡塞袭击沙特目标与俄柴油禁令预期是两条供应线 |
| 黄金与白银 | COMEX 金 +0.40%(4186.70 美元) COMEX 银 -0.04%(57.13 美元) | 贵金属本身波澜不惊——金本周 -0.70%、银本周 -6.41%;当天涨的是黄金股(纽曼矿业 +2.43%、皇家黄金 +2.17%),是股票层面的避险,不是金价 | |
| VIX 与加密 | VIX 19.99(+21.45%) 比特币跌破 8.1 万美元 | VIX 盘中 22.31、四个月来首次升破 22;加密 24 小时近 8 万人爆仓——风险偏好收缩在两个杠杆最高的市场里最先显形 | |
| 验证点 | 加息概率 | CME FedWatch 10 月 27—28 日按兵不动概率约 82% | 沃什称不提前判断 10 月决定、不再就年内剩余会议释放信号,进入「新的政策沟通阶段」——部分报道写「市场加大加息押注」,与 FedWatch 的 82% 按兵不动相矛盾:市场定价的不是加息,是不确定性 |
三、10 只值得关注、且出现买卖点的标的
名单按今天的资金结构选:承接端 5 只(洛克希德马丁、埃克森美孚、斯伦贝谢、摩根大通、苹果)+撤离端 5 只(美光科技、英伟达、博通、超微电脑、Palantir)。要回答的只有一个问题:AI 硬件的八连跌,是回吐还是反转。名单里位置最高的是埃克森美孚 99.7%,最低的是博通 19.5%;最便宜的是超微电脑 9.70 倍 PE,最贵的是 Palantir 159.00 倍。
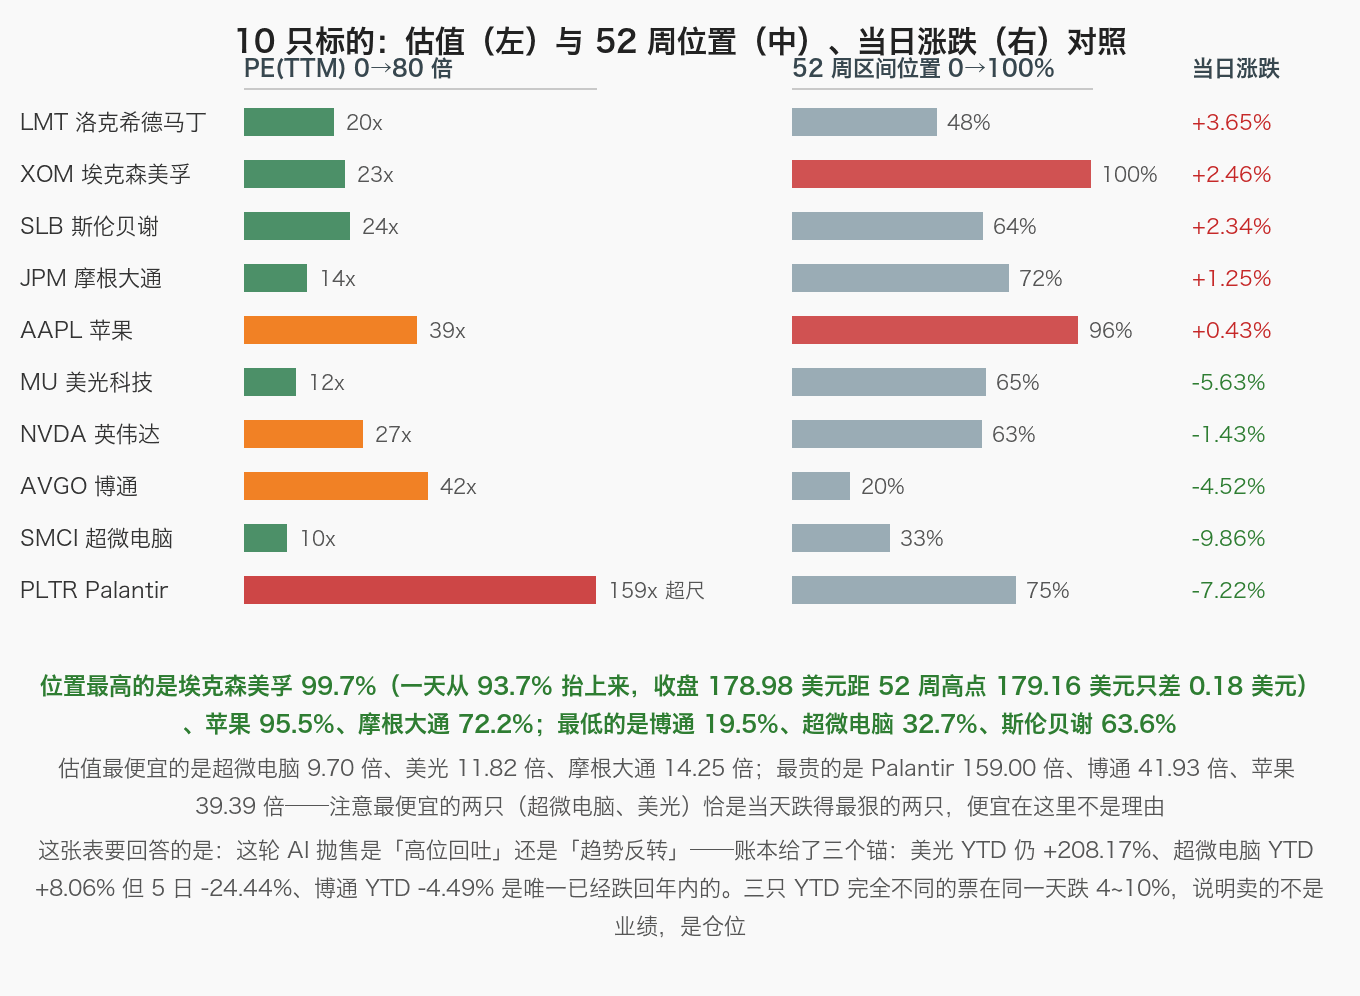
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 洛克希德马丁(LMT) | 552.09 美元 +3.65% | PE(TTM) 20.36 倍、PB 14.53 倍;52 周位置 48.3%(距高点 -19.20%、年内 +16.20%) | 关注(军工补涨,位置适中) 参考位 536.69 美元(当日最低) | 军工是当天涨得最凶的方向:涨 3.65% 收 552.09 美元,位置一天从 40.6% 抬到 48.3%,5 日累计 +8.34%。20.36 倍 PE 不贵、股息率 2.53%。地缘冲突升级直接抬国防预算预期,它的订单不靠 AI 融资。但 60 日仍 -2.31%,趋势刚起步,回踩 536.69 再谈。 |
| 埃克森美孚(XOM) | 178.98 美元 +2.46% | PE(TTM) 23.03 倍、PB 2.84 倍;52 周位置 99.7%(距高点 -0.10%、年内 +51.70%) | 关注偏持有(创新高,勿追) 参考位 175.15 美元(当日最低) | 能源是当天唯一的进攻方向:涨 2.46% 收 178.98 美元,最高 179.16 美元就是 52 周新高,位置从 93.7% 抬到 99.7%。布伦特盘中触及 110 美元,上游利润直接受益;23.03 倍 PE。年内 +51.70%、位置 99.7% 的另一面是没有便宜货,回调到 175.15 下方再谈。 |
| 斯伦贝谢(SLB) | 49.50 美元 +2.34% | PE(TTM) 24.15 倍、PB 2.82 倍;52 周位置 63.6%(距高点 -17.71%、年内 +31.10%) | 关注(油服滞后于油价) 参考位 48.90 美元(当日最低) | 同一条油价链上没跟上的一环:涨 2.34% 收 49.50 美元,位置 63.6%、距高点 17.71%,20 日仍 -3.17%。上游创新高、油服没跟上,价差本身就是机会,钻完井开支通常滞后油价一到两个季度。24.15 倍 PE 不贵,但它要等资本开支上调这个还没发生的动作,油价回落它第一个回吐,参考位 48.90。 |
| 摩根大通(JPM) | 339.72 美元 +1.25% | PE(TTM) 14.25 倍、PB 2.57 倍;52 周位置 72.2%(距高点 -6.84%、年内 +7.47%) | 关注偏持有(商行逆势) 参考位 337.52 美元(当日最低) | 银行当天分得最开:商业银行涨(它 +1.25%、富国 +1.35%)、投行跌(高盛 -1.12%),KBW 银行指数创 2008 年以来最长周连跌。14.25 倍 PE、股息率 1.81%,利率高位对息差是好消息。但 20 日 -2.36%、60 日 -2.42%,趋势未起,先当防御配置而非进攻仓位。 |
| 苹果(AAPL) | 343.46 美元 +0.43% | PE(TTM) 39.39 倍、PB 46.62 倍;52 周位置 95.5%(距高点 -1.35%、年内 +26.68%) | 关注偏持有(七巨头唯一红盘) 参考位 340.46 美元(当日最低) | 七巨头里唯一收红:涨 0.43% 收 343.46 美元。催化是折叠屏 iPhone Duo 预订排期到明年 1 月——AI 硬件跌的是「靠融资撑的需求」,它卖的是消费者自己掏钱的产品。39.39 倍 PE 不便宜、位置 95.5% 已贴天花板,价值在「不靠 AI 叙事」,回撤到 340.46 下方再看。 |
| 美光科技(MU) | 878.84 美元 -5.63% | PE(TTM) 11.82 倍、PB 7.19 倍;52 周位置 64.6%(距高点 -29.94%、年内 +208.17%) | 观察(最便宜但趋势最坏) 参考位 875.00 美元(当日最低),跌破再看 850 | 存储四只平均 -6.71%,它 -5.63% 收 878.84 美元、5 日 -14.58%。11.82 倍 PE 是全名单最便宜,年内 +208.17% 的浮盈也最厚——两者同时成立,说明市场卖的是仓位不是价值。行业担忧没被证伪,八连跌里没有一天收阳。先等 875.00 守住,破位再看 850。 |
| 英伟达(NVDA) | 214.13 美元 -1.43% | PE(TTM) 27.07 倍、PB 22.58 倍;52 周位置 63.2%(距高点 -12.01%、年内 +15.09%) | 关注(八连跌里最抗跌的龙头) 参考位 213.32 美元(当日最低) | 费半八连跌里最抗跌:只跌 1.43% 收 214.13 美元,同期博通 -4.52%。27.07 倍 PE 在算力龙头里最低,黄仁勋当天表态「AI 市场动荡终将过去」。龙头没跌说明抛压集中在融资链外围。但 5 日 -6.61%、位置从 67.1% 掉到 63.2%,趋势仍向下,先看 213.32。 |
| 博通(AVGO) | 328.75 美元 -4.52% | PE(TTM) 41.93 倍、PB 15.74 倍;52 周位置 19.5%(距高点 -33.36%、年内 -4.49%) | 观察(位置最低,等右侧) 参考位 328.58 美元(当日最低,盘中创半年多新低) | 名单里位置最低的一只:跌 4.52% 收 328.75 美元,位置只剩 19.5%、距 52 周高点 -33.36%,年内 -4.49% 是算力龙头里唯一跌回年内的。它的逻辑不同:ASIC 订单靠云厂商资本开支,而资本开支正被「靠债融资」质疑。41.93 倍 PE 不算贵,但右侧没出现,参考位 328.58。 |
| 超微电脑(SMCI) | 31.63 美元 -9.86% | PE(TTM) 9.70 倍、PB 2.03 倍;52 周位置 32.7%(距高点 -44.12%、年内 +8.06%) | 回避(飞刀别接) 参考位 31.43 美元(当日最低),跌破加速 | 全场最惨的一只:跌 9.86% 收 31.63 美元、5 日 -24.44%,位置从 42.1% 掉到 32.7%。9.70 倍 PE 全名单最便宜——便宜在这里是陷阱不是理由:整机没有芯片的定价权,赚的是组装的钱,砍单它先受伤。换手 6.73%,恐慌盘还在出,别接飞刀,先看 31.43。 |
| Palantir(PLTR) | 186.03 美元 -7.22% | PE(TTM) 159.00 倍、PB 45.74 倍;52 周位置 74.7%(距高点 -12.64%、年内 +4.66%) | 回避(159 倍 PE 经不起利率上行) 参考位 184.45 美元(当日最低) | 高倍数软件的代表:跌 7.22% 收 186.03 美元,位置一天从 88.3% 掉到 74.7%。159.00 倍 PE 最贵,远期现金流占比最高——10 年期收益率只 +3 个基点,它 -7.22%。但 60 日还 +50.79%、获利盘沉重,估值把未来十年都定价进去了,参考位 184.45。 |
四、收盘分析
风险:油价把「通胀—利率」这条链重新点亮,分母端一天翻脸。①布伦特盘中触及 110 美元、5 月以来首次,WTI 本周累涨约 10.4%——胡塞袭击沙特目标、俄柴油禁令预期两条供应线同时收紧,且都发生在周末之前,避险溢价只增不减。②10 年期美债收益率上行 3 个基点报 5.09%,扭转三连降——前一天的避险买盘被油价打了回去,分母端对 159 倍的 Palantir、56 倍的 Coherent、48 倍的设备三雄重新计价。③信用市场的信号比股票更冷:CoreWeave 债券收益率本周一度破 15%、总债务超 510 亿美元,超大规模资本开支逼近每年 1 万亿美元、其中相当比例靠债——「AI 投入能否变成利润」的辩论,正式进入融资成本这一章。
机会:钱没有离场,它搬进了「现金流当场兑现」的资产。①能源端位置已经打满:埃克森美孚 99.7%、雪佛龙 99.6%,康菲 +3.37%,油服里的斯伦贝谢只走到 63.6%——同一条链上的滞后环节还有空间。②军工与地缘同源:洛克希德马丁 +3.65%(位置 48.3%)、通用动力 +2.14%(42.8%),位置都不高、事件还在加码。③必需消费创新高:可口可乐、百事可乐同创历史新高,好市多 +1.13%、20 日 +10.48%——跌市里敢创新高的板块说明钱没走远,只是换房间。④苹果是七巨头唯一红盘:折叠屏 iPhone Duo 预订排期到明年 1 月,消费者自己掏钱的需求不需要融资成本来证明。
定性:这是油价与信用市场联手的第二次清算,目标是仓位,不是基本面。把三件事放在一起看:费半八连跌创 2008 年以来最长,但年内仍累涨约 60%;存储四只平均 -6.71%,可闪迪年内还剩 +447.35%、美光 +208.17%;英伟达当天只跌 1.43%、27.07 倍 PE 是算力龙头最低——卖得最狠的是浮盈最厚的、最抗跌的是估值最实的,这个组合只在「拥挤交易平仓」里出现,基本面恶化时的跌法是反过来的(基本面差的先跌、好的抗跌)。同时 VIX 收 19.99 不算高、10 月按兵不动概率还有 82%、美联储并没有转向加息,恐慌的定价远没有到系统性事件的量级。
反向提醒:今天最容易被读错的三处。①「费半八连跌、蒸发 2 万亿」听着像崩盘,但这是年内第五次 10% 级别回调、YTD 仍 +60%——用「崩盘」框架去操作(清仓、反向做空)大概率错;②「黄金股全线上涨」不等于金价在涨——COMEX 金本周 -0.70%、白银本周 -6.41%,金矿股涨的是股票层面的避险配置,拿它当「金价要涨」的证据会买在错误的位置;③「市场加大 10 月加息押注」的报道与 FedWatch 的 82% 按兵不动相矛盾——市场定价的不是加息,是「沃什不告诉你下一步」,把不确定当成加息去交易,方向也会错。
合理状态是:把持仓按「靠不靠融资」分成三层处理。第一层是现金流当场兑现的——能源(埃克森美孚 99.7% 已满、斯伦贝谢 63.6% 滞后)、军工(洛克希德马丁 48.3%)、商业银行(摩根大通 72.2%),回撤到位再谈介入,追高不值。第二层是「举债建算力」的——整机(超微电脑 5 日 -24.44%)、供电(维谛位置 25.3%)、光模块(Coherent 5 日 -25.50%),债券市场还没给出终点价,飞刀别接。第三层是估值最实的那一段——英伟达 27.07 倍、美光 11.82 倍,抛压没伤到需求端,但趋势仍向下,等八连跌出现第一根阳线再动手。两个验证点:下周特斯拉、奈飞、Meta 财报(Meta 的资本开支指引直接决定「1 万亿 capex」还讲不讲),以及布伦特能否在 110 美元上方站稳。
风险提示:本文为市场复盘记录,行情、估值与财务数据均取自公开渠道,口径为 2026-10-16 美股收盘(北京时间 10-17 发布);PE/PB 为 TTM 口径,52 周区间位置按收盘价在 52 周最高价与最低价之间的百分比计算。名单说明:文中涨幅前列与 10 只标的一律取自本站跟踪的候选池(当日 63 只个股),不是全市场排名,仅用于同口径对照。候选池之外的数据(标普十一大板块中科技 -2.54% 与通信服务 -2.45% 领跌、综合油气与食品饮料逆势上涨,纳斯达克 100 指数 -2.5%、本周 -5.5% 创 2025 年 4 月以来最大单周跌幅,费城半导体指数 -3.83% 与连续第八个交易日下跌、创 2008 年金融危机以来最长连跌及本周累跌 11.4%、为年内第五次至少 10% 的回调、年内仍累涨约 60%、八个交易日蒸发市值约 2 万亿美元、按各股较 52 周高点计约 4 万亿,存储概念指数 -6.28%、本周 -17.6% 与 SK 海力士 ADR 连续第九个交易日下跌,VIX 收 19.99、单日 +21.45%、盘中最高 22.31、四个月来首次升破 22,10 年期美债收益率上行 3 个基点报 5.09% 与扭转三连降,美元指数创逾两周新低与离岸人民币盘中创四年新高及日本央行加息预期升温抬升日元套息成本,WTI 收 101.41 美元(+3.51%)与布伦特收 109.86 美元(+3.72%)及盘中触及 110 美元为 5 月以来首次、WTI 本周累涨约 10.4%、美油七连涨,COMEX 黄金 +0.40% 报 4186.70 美元、本周 -0.70% 与 COMEX 白银 -0.04% 报 57.13 美元、本周 -6.41% 及黄金股全线收涨(纽曼矿业 +2.41%、皇家黄金 +2.17%、盎格鲁黄金 +1.38%)与康菲石油 +3.37%、道达尔涨超 3%、壳牌涨 3%,可口可乐与百事可乐涨超 2% 同创历史新高、可口可乐市值一度突破 4000 亿美元与亿滋、好时涨超 1%,航空股多数收跌(联合航空 -5.14%、达美 -3.47%、美国航空 -3.26%)与波音 +0.69%,比特币跌破 8.1 万美元、24 小时全市场近 8 万人爆仓,CoreWeave -11.9%、本周累跌超 25% 与其债券收益率本周一度突破 15%、价格跌至通常预示财务困境的水平、总债务超 510 亿美元及 Nebius、Applied Digital、IREN 跌超 11%(非候选池),甲骨文盘中跌超 4%,阿斯麦 -0.96% 为板块中最抗跌,超大规模云厂商资本开支正逼近每年 1 万亿美元、其中相当比例依赖债务融资,美联储主席沃什表示不提前判断 10 月议息决定、不再就年内剩余会议释放信号、进入新的政策沟通阶段及称人工智能是其有生之年全球经济中最重要的创新但对短期影响保持审慎,CME FedWatch 10 月 27—28 日按兵不动概率约 82%,黄仁勋在柏林表示「这一切都会过去」与 AI 将带来变革、投资者应着眼于第一性原理和基本面,也门胡塞武装袭击亚丁沙特目标(利雅得机场 10 月以来袭击造成 17 死 333 伤)与美国两党议员拟立法阻止俄罗斯柴油入市协议及特朗普称可能再次打击伊朗核设施,美国 9 月制造业产值环比 +0.3%,苹果折叠屏 iPhone Duo 售价 1999 美元开启预订、发货排期至明年 1 月,KBW 银行指数创 2008 年以来最长周连跌,下周特斯拉、奈飞、Meta 将发布季度财报等)均引自中新经纬、新华社、第一财经、中国证券报、21 世纪经济报道、东方财富等公开报道,两源以上交叉核对;个别个股涨跌幅与候选池账本存在 0.01~0.02 个百分点的四舍五入差异,正文一律以账本口径为准。