2026年10月19日美股行情复盘,芯片八连跌止血,钱只回补有催化的
发布日期:2026-10-20
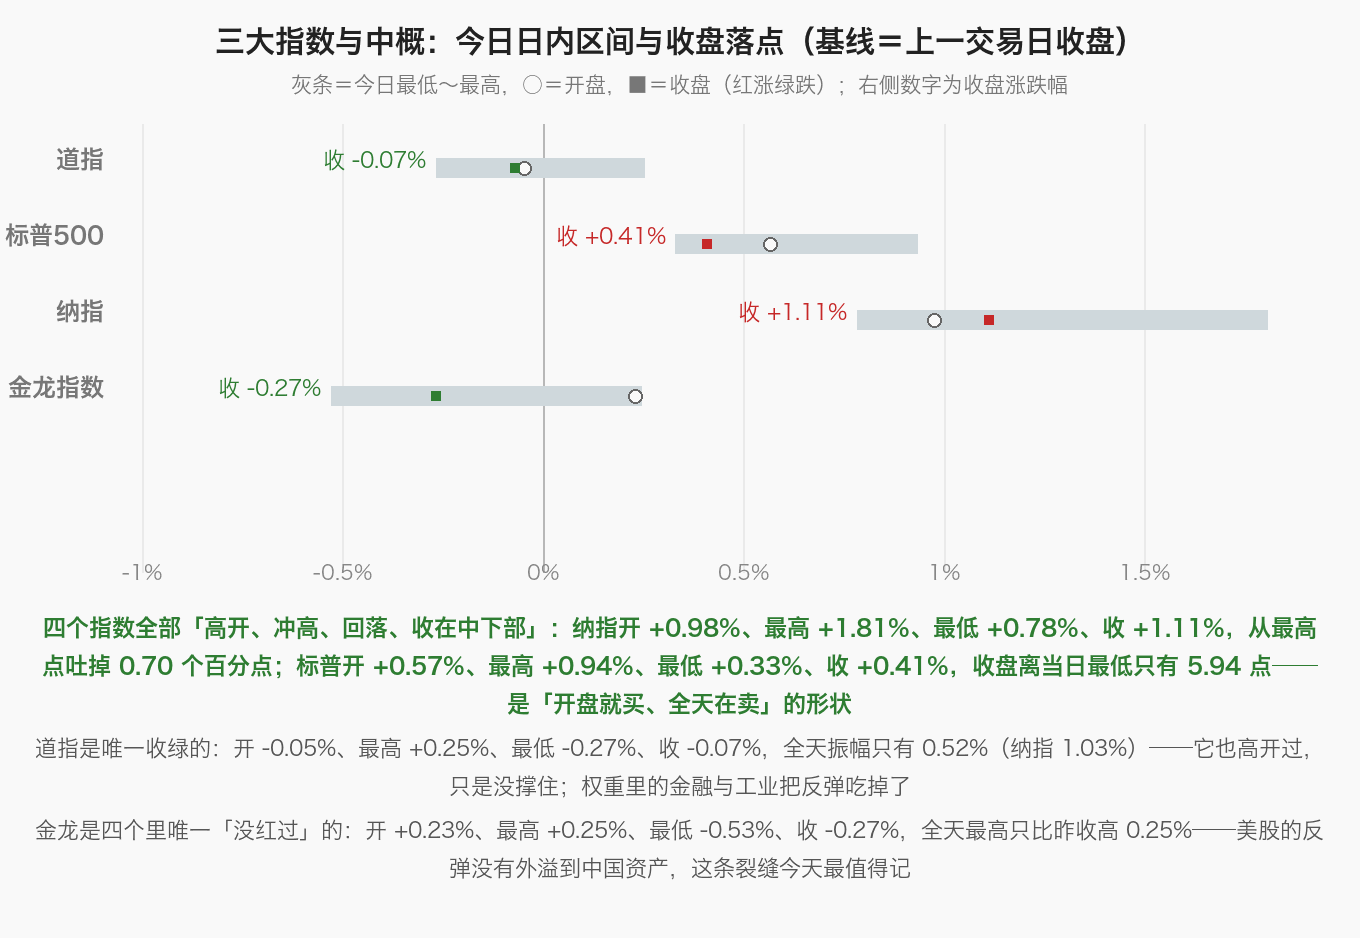
10 月 19 日美股收盘:八连跌的芯片终于止血。道指跌 36.38 点、收 51966.03 点(-0.07%);标普 500 涨 31.29 点、收 7690.73 点(+0.41%);纳指涨 290.86 点、收 26430.89 点(+1.11%),VIX 收 18.44(-7.75%)。费城半导体指数涨 1.61%、收 11316.34 点,结束连续八个交易日下跌——这轮八连跌累计下挫约 15.7%,是 2008 年 10 月以来最长连跌。候选池 63 只 33 涨 30 跌、平均 +0.58%,七巨头指数 +1.30%。纳斯达克中国金龙指数 -0.27%,是四个指数里唯一没沾到反弹的。这一天恰是 1987 年「黑色星期一」39 周年。
指数涨跌解读:这根阳线的钱不是从利率来的,利率还在变紧。10 年期美债收益率单日上行 7.53 个基点报 5.148%、30 年期升 6.42 个基点报 5.4851%,美元指数收 101.98(+0.14%)——分母端全天在恶化。真正变的是筹码与情绪:高盛主经纪商数据显示,截至 10 月 15 日当周对冲基金削减科技股仓位的幅度创 2016 年有统计以来最大、信息技术是全球净卖出最多的板块;抛压在上周五之前已经释放,周一的反弹是空头回补加超卖修复,触发点是韩国财长「半导体繁荣至少持续到 2027 年」与黄仁勋「订购需求持续超过供应」两句话。
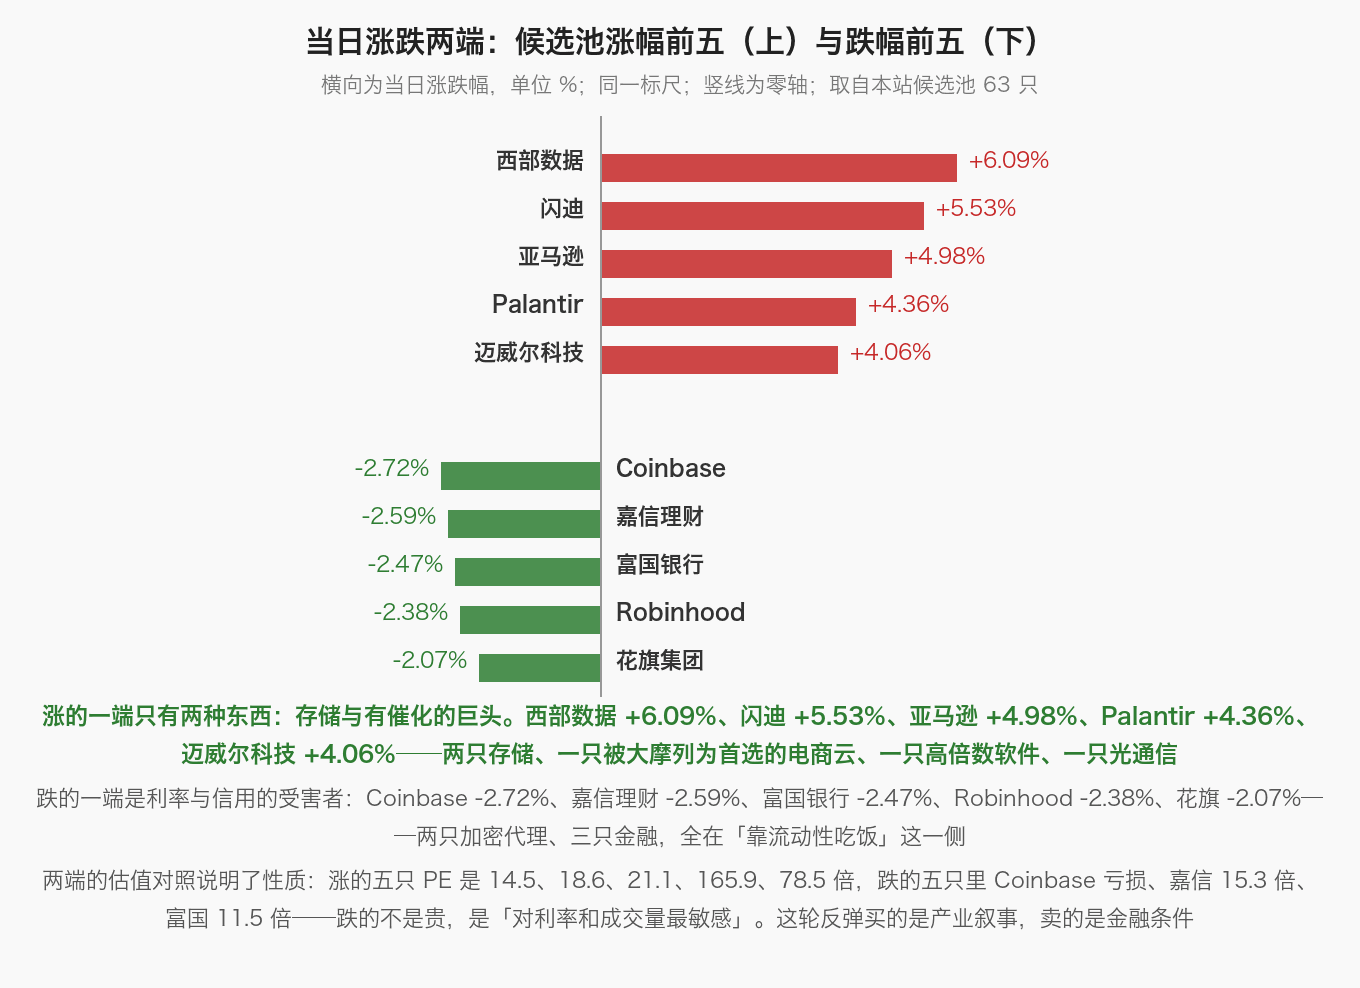
结构上是三件事:①反弹有价签——涨的都是有具体催化的:存储链四只平均 +4.5%(西部数据 +6.09%、闪迪 +5.53%、希捷 +3.41%、美光 +2.97%),亚马逊 +4.98% 靠大摩首选评级单日市值增加约 1343 亿美元;②没人给反弹补量——纳指量比 0.89、标普 0.87、道指 0.92,四个指数全部高开冲高回落,收盘都落在当日区间中下部;③金融与利率敏感资产是第二次挨刀——标普十一大板块七跌四涨,公用事业 -1.97%、房地产 -1.17% 领跌,银行全线收跌(嘉信 -2.59%、富国 -2.47%、花旗 -2.07%、摩根大通 -1.82%)。
一、指数位置:标普一天抬 2.0 个位置点,纳指抬 4.1 个
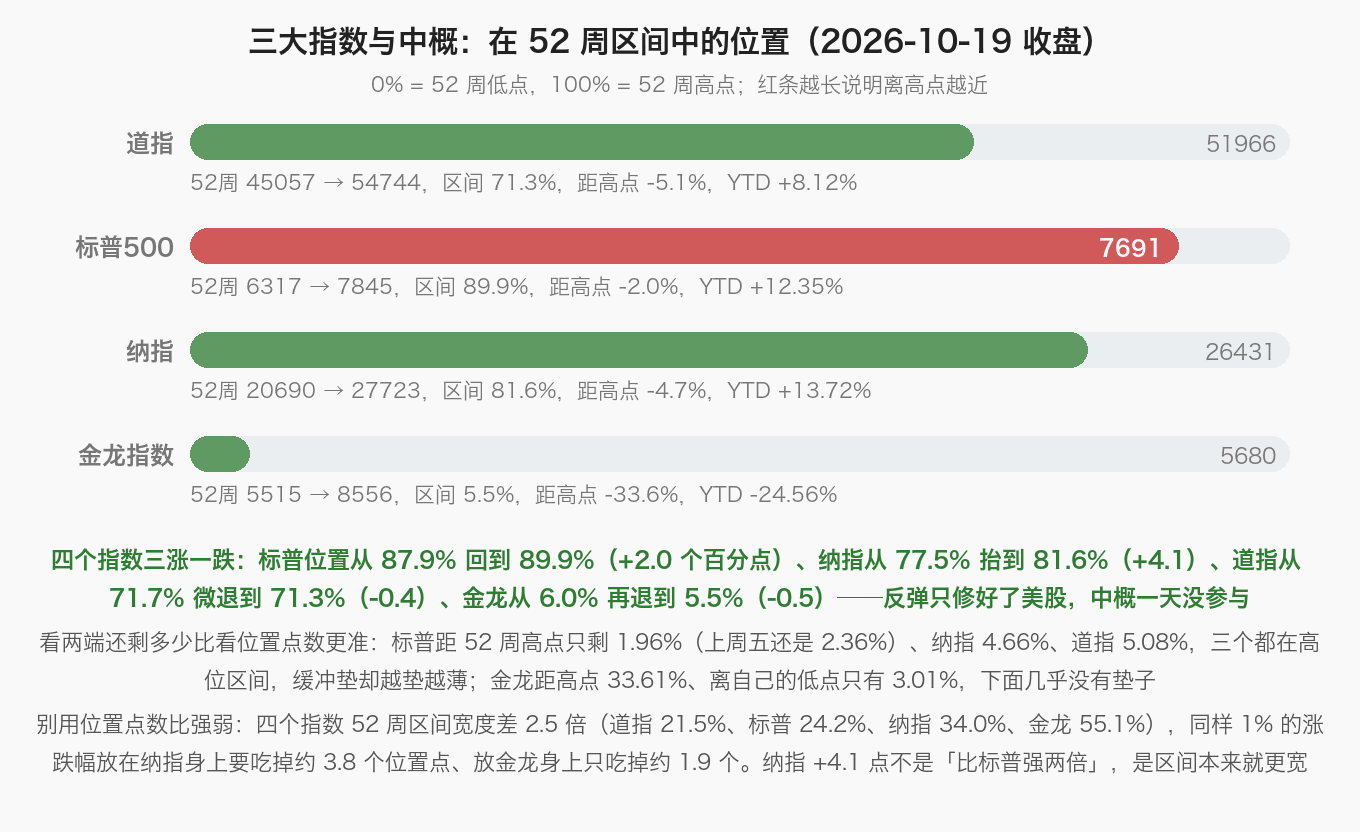
位置的结论:反弹只修好了美股,中概一天没参与。标普位置从 87.9% 回到 89.9%(+2.0 个百分点)、纳指从 77.5% 抬到 81.6%(+4.1),道指 71.7% → 71.3%、金龙 6.0% → 5.5% 往后退。真正该记的是两端的余量:标普距 52 周高点只剩 1.96%、纳指 4.66%、道指 5.08%——三天前费半还在八连跌,现在指数又贴回了天花板附近,缓冲垫越垫越薄;金龙距高点 33.61%、离低点只剩 3.01%,下面几乎没有垫子。机会:纳指 52 周区间宽 34.0%,同样的波动它给出的位置信号最灵敏;风险:位置高不是支撑强,一旦反弹失败,标普从 89.9% 的位置往下,每 1% 的回撤都要先吃掉上周五刚跌出来的空间。
二、今日热点与资金:存储链抢反弹,金融链挨第二刀
今天钱的方向只有一条主线:超卖修复,但只买有名字、有催化的。存储链、AI 光通信与软件、电商巨头一起涨,银行、公用事业、房地产、大药企、加密一起跌。先看钱去了哪里。
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
| 存储链(八连跌后第一根阳线) | 西部数据 +6.09% 闪迪 +5.53% SK海力士 +4.67% 美光 +2.97% | 西部数据 352.21 美元、闪迪 1371.12 美元、美光 904.90 美元、希捷 660.81 美元 | 两句话点燃的反弹:韩国财长称「半导体行业繁荣至少持续到 2027 年」,黄仁勋说「客户 AI 芯片订购需求持续超过供应」;美国 9 月半导体产值同比 +20%。八连跌期间费半累计 -15.7%,存储四只平均 -14%——卖压释放后的第一张阳线弹性最大,西部数据单日收复 6 个点。产业叙事没有变化,变的是筹码厚度。 |
| 电商与消费巨头(七巨头领涨) | 亚马逊 +4.98% 特斯拉 +3.76% | 亚马逊 262.45 美元、特斯拉 368.06 美元 | 大摩把亚马逊列成首选、目标价 335 → 350 美元:AWS 2027 年增速上调到 47%、英伟达披露未来两年约 200 万张 GPU 去向 AWS,开源工具 TorchNeuron 让 PyTorch 代码免改跑 Trainium、直指 CUDA 生态。亚马逊单日市值增约 1343 亿美元。同一天苹果官宣 10 月 28 日新品发布会、首款触屏 MacBook Pro 在路上——巨头在跌出来的位置上排好了自己的日程表。 |
| AI 光通信与软件(超跌反抽) | 迈威尔科技 +4.06% Palantir +4.36% Ciena +3.45% | 迈威尔 237.09 美元、Palantir 194.15 美元、Lumentum 834.51 美元 | 上周跌最狠的两段一起反抽:光通信(迈威尔 5 日 -10.8%、Ciena +3.45%、应用光电 +3.48%、Lumentum +1.26%)与高倍数软件(Palantir 165.9 倍 PE、Snowflake +2.77%、ServiceNow +2.39%)。反抽的形状都一样——高开更高走、尾盘回吐一截,迈威尔最高 +8.23% 收 +4.06%。反弹买得动它们,是因为浮筹上周被砍光了。 |
| 商业航天(消息驱动) | AST SpaceMobile +2.98% SpaceX +1.32% Rocket Lab +1.02% | SpaceX(非候选池) | 马斯克宣布「明年将向美国每一名儿童赠送一股 SpaceX 股票」,SpaceX 涨 1.32%、带动 AST SpaceMobile +2.98%、Rocket Lab +1.02%。和上周「博通喊缺钱」同一个方向:资金在 AI 硬件之外找新叙事。送股是营销,不是基本面,这条线当热闹看。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 银行与金融(信用定价第二刀) | 嘉信理财 -2.59% 富国银行 -2.47% 花旗 -2.07% 摩根大通 -1.82% | 嘉信理财 89.58 美元、富国银行 81.80 美元、花旗 121.69 美元、摩根大通 333.53 美元 | 10 年期收益率升到 5.148% 本应利好存贷息差,市场定价的却是信用成本:CoreWeave 五年期 CDS 利差上周冲到 1195 个基点创历史新高(隐含五年违约概率约 64%),甲骨文 CDS 扩至 288 个基点、软银扩至 424 个基点——银行是这批 AI 债的承销与持有方。债市给「AI 融资模式」定的价,正在经由银行股传染回股市。 |
| 公用事业与房地产(利率最敏感) | 公用事业板块 -1.97% 房地产板块 -1.17% | 标普十一大板块七跌四涨 | 10 年期 +7.53 个基点、30 年期 +6.42 个基点刷新日高、2/10 利差走阔到 38 个基点——长端一天比一天贵,重资产高负债的估值逻辑直接受损。同日 NAHB 住宅建筑商信心指数降至 14 年低点,房地产的分子分母一起坏。利率涨 5 个基点,这两个板块就跌 1 个点,杠杆是把尺子。 |
| 大型药企 | 吉利德 -2.00% 默沙东 -1.59% 礼来 -1.33% | 礼来 1240.34 美元、辉瑞 29.44 美元 | 防御板块在反弹日被卖不是坏事:资金从「躲」转向「选」,但选择只给了科技与消费。礼来 89.6% 的 52 周位置、41.6 倍 PE,跌的是获利盘,不是逻辑。反弹日的防御股下跌,恰恰说明风险偏好没有坍塌。 |
| 加密与能源 | Coinbase -2.72% Strategy -0.59% 埃克森美孚 -0.39% | Coinbase 168.45 美元、比特币 81768 美元 | 比特币收 81768 美元、微跌 0.29%,Coinbase -2.72%、Robinhood -2.38%——加密代理的跌幅是币本身的三倍,散户风险偏好收缩先在杠杆最高的地方显形。能源小幅回落(康菲 -0.87%、埃克森美孚 -0.39%),OPEC 9 月产量环比 +92 万桶/日、沙特东西管道重启,供应紧张稍微松了一格。布伦特 109.28 美元还在高位,油的地缘溢价没走。 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 分母端 | 美债收益率 | 10Y 5.1481%(+7.53 个基点) 30Y 5.4851%(+6.42) 2Y 4.7655%(+5.73) | 收益率全天走高、20:00(北京时间)起持续上行——反弹与利率上行同日发生,说明这不是「宽松交易」,是「跌多了的交易」;10 年期通胀保值收益率同步升至 2.7896%,实际利率也在涨 |
| 美元指数 | 101.98(+0.14%) | 上周五美元还在 101.84、本周一收 101.98——收益率上行把美元托了回来,离岸人民币 6.7286 基本持平;美元与美股同涨,说明钱没有离开美国资产,只是在科技股内部换房间 | |
| 其余资产 | 原油 | WTI 98.24 美元(-0.79%) 布伦特 109.28 美元(-0.53%) | 高位小幅回落:OPEC 9 月产量环比 +92 万桶/日(沙特 +74.4 万桶至 800.1 万桶/日)、沙特东西输油管道重启;但以色列总理下令推翻伊朗政权、胡塞 48 小时内六次袭击沙特目标、国际海事组织称霍尔木兹通行风险仍高——供应端松一格,地缘紧两格,油价下不来 |
| 黄金与白银 | 现货金 4140.46 美元(-0.59%) COMEX 金 4160.3 美元(-0.50%) | 收益率与美元同涨压住金价,黄金股全线收跌(纽蒙特 -0.50%、巴里克 -0.96%)——避险溢价让位给实际利率;自 2 月美伊冲突以来金价仍较峰值低约 20% | |
| VIX 与欧股 | VIX 18.44(-7.75%) 欧洲三大股指全线跌超 1% | VIX 从上周五的 19.99 回落 1.5 个点,恐慌退潮但仍高于 9 月均值;伦敦富时 -1.08%、巴黎 CAC -1.11%、法兰克福 DAX -1.18%——美股的反弹没有输出,美元加息预期在压全球 | |
| 验证点 | 加息概率 | 10 月 28 日按兵不动概率约 85% 12 月加息概率 91% | 沃什上周五在 IMF 年会拒绝预判 10 月决定,Polymarket 按兵不动概率升至 87%、年内零降息概率 96.8%;高盛预计 10 月暂停、12 月加息 25 个基点——「暂停」不是「转向」,12 月才是真正的验证日 |
三、10 只值得关注、且出现买卖点的标的
名单按今天的资金结构选:承接端 5 只(亚马逊、西部数据、美光科技、英伟达、台积电)+撤离与观察端 5 只(摩根大通、Robinhood、Coherent、超微电脑、特斯拉)。要回答的只有一个问题:八连跌之后这根阳线,是反转第一根还是反抽一根。名单里位置最高的是亚马逊 72.9%,最低的是超微电脑 34.0%;最便宜的是超微电脑 9.8 倍 PE,最贵的是特斯拉 340.8 倍。
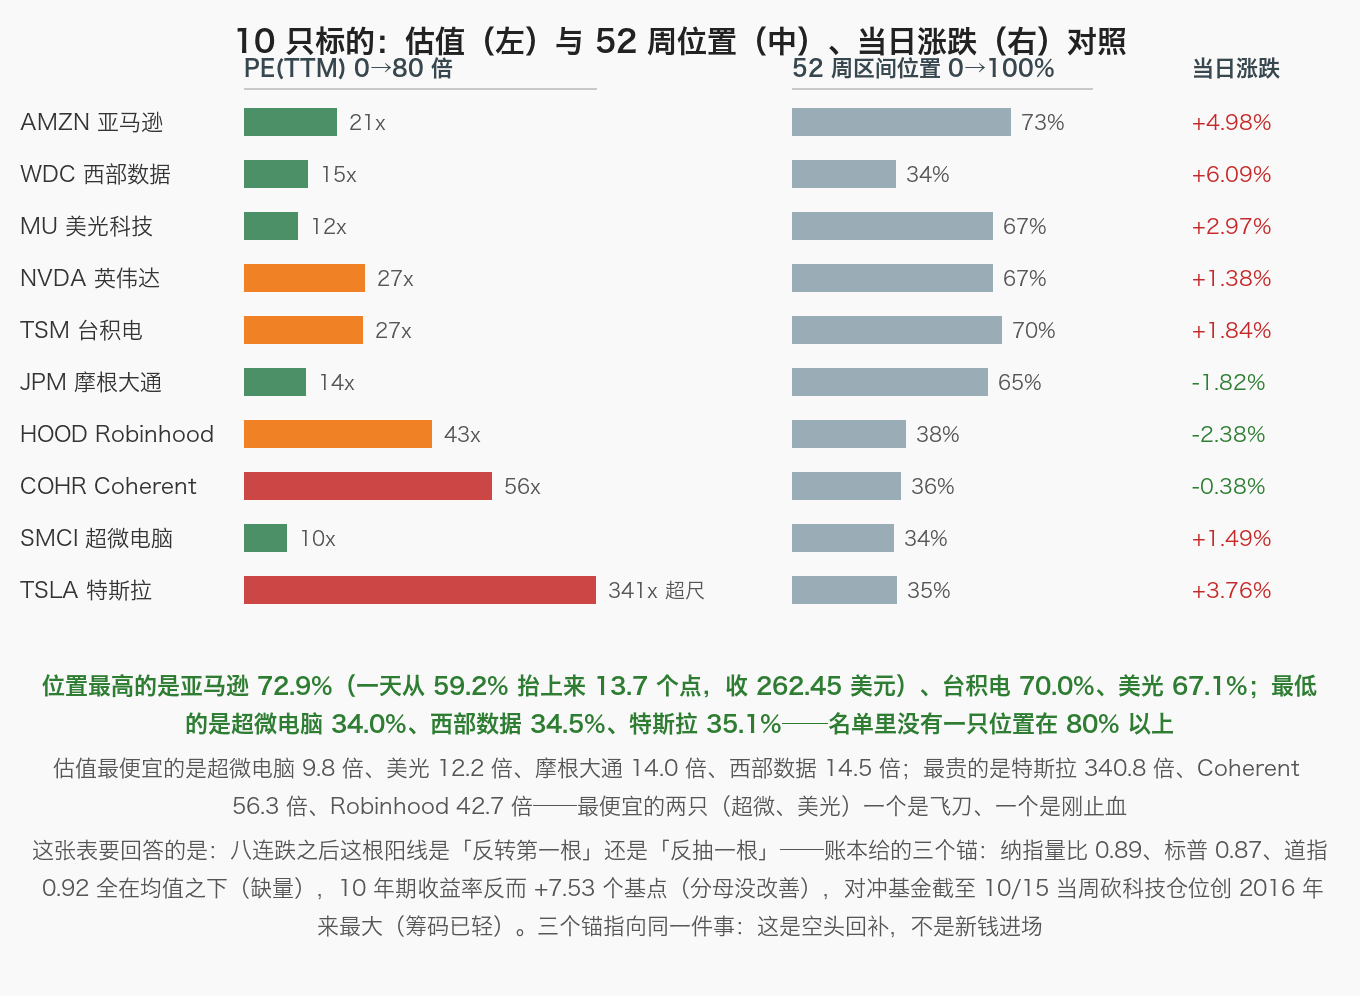
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 亚马逊(AMZN) | 262.45 美元 +4.98% | PE(TTM) 21.1 倍、PB 5.13 倍;52 周位置 72.9%(距高点 -8.62%、年内 +13.7%) | 关注(有催化的反弹龙头) 参考位 255.22 美元(当日最低) | 大摩列成首选、目标价 335→350 美元:AWS 2027 年增速看到 47%、约 200 万张 GPU 去向 AWS,开源 TorchNeuron 让 PyTorch 免改跑自研芯片、直指 CUDA。21.1 倍 PE 七巨头最便宜。10 月 29 日财报没落地,先守住 255.22。 |
| 西部数据(WDC) | 352.21 美元 +6.09% | PE(TTM) 14.5 倍、PB 14.87 倍;52 周位置 34.5%(距高点 -55.95%、年内 +104.7%) | 关注(存储链最便宜的反弹) 参考位 341.14 美元(当日最低) | 存储链领涨股:涨 6.09% 收 352.21 美元,位置 31.5% 抬到 34.5%,距 52 周高点仍 -55.95%。14.5 倍 PE 四只存储里最便宜。韩国财长称半导体繁荣至少持续到 2027 年、黄仁勋说订购需求持续超供应,行业逻辑顺。可 5 日 -9.0%、量比 0.87 缩量,参考位 341.14。 |
| 美光科技(MU) | 904.90 美元 +2.97% | PE(TTM) 12.2 倍、PB 7.40 倍;52 周位置 67.1%(距高点 -27.87%、年内 +217.3%) | 观察(反弹第一根,趋势未反转) 参考位 900.57 美元(当日最低),跌破再谈 | 涨 2.97% 收 904.90 美元,八连跌以来第一根像样的阳线。12.2 倍 PE 全名单最低,年内仍 +217.3%——跌时卖的是仓位不是需求。美国 9 月半导体产值同比 +20% 与韩国官方背书利多它的存储合约价。但 20 日 -13.3%、60 日 -1.7%,趋势没反转,先看 900.57。 |
| 英伟达(NVDA) | 217.09 美元 +1.38% | PE(TTM) 27.4 倍、PB 22.89 倍;52 周位置 66.9%(距高点 -10.80%、年内 +16.7%) | 关注(反弹里最稳的龙头) 参考位 214.70 美元(当日最低) | 反弹里最稳的一只:涨 1.38% 收 217.09 美元,振幅只有 2.29%、量比 0.95。费半八连跌期间它跌得最浅,27.4 倍 PE 是算力龙头里最低;披露 200 万张 GPU 订单的正是它自己,同时利好亚马逊与它。但 10 年期收益率单日 +7.53 个基点,高倍数资产的天花板还在压,参考位 214.70。 |
| 台积电(TSM) | 420.22 美元 +1.84% | PE(TTM) 27.1 倍、PB 10.92 倍;52 周位置 70.0%(距高点 -13.80%、年内 +39.6%) | 关注偏持有(代工独占,无融资嫌疑) 参考位 415.50 美元(当日最低) | 涨 1.84% 收 420.22 美元,位置 70.0%、年内 +39.6%。美国 9 月半导体产值同比 +20% 的直接受益者,代工收现金订单,没有「举债建算力」的嫌疑;摩根大通同日把英特尔从减持上调中性,利好整个代工格局。27.1 倍 PE 不贵,但 5 日 -5.4% 趋势刚起步,参考位 415.50。 |
| 摩根大通(JPM) | 333.53 美元 -1.82% | PE(TTM) 14.0 倍、PB 2.52 倍;52 周位置 65.3%(距高点 -8.54%、年内 +5.5%) | 观察(银行是信用风险的风向标) 参考位 333.22 美元(当日最低) | 银行挨刀日它跌 1.82% 收 333.53 美元,位置从 72.2% 掉到 65.3%。利率升到 5.148% 本应利好息差,市场担心的是信用成本:CoreWeave CDS 利差冲到 1195 个基点创历史新高,银行是这批 AI 债的承销方。14.0 倍 PE 便宜,但今天是温度计不是买点,参考位 333.22。 |
| Robinhood(HOOD) | 96.52 美元 -2.38% | PE(TTM) 42.7 倍、PB 9.15 倍;52 周位置 38.0%(距高点 -35.85%、年内 -14.7%) | 观察(盘中 +2.38% 收 -2.38%,全回吐) 参考位 96.48 美元(当日最低) | 盘中一度涨 2.38% 收报跌 2.38%,96.52 美元几乎贴着全天最低——反弹日它连个像样的承接都没拿到。加密退潮(Coinbase -2.72%)与散户风险偏好收缩是主因。20 日 -21.7%、年内 -14.7%,42.7 倍 PE 用的是高成长假设,右侧没出现,参考位 96.48。 |
| Coherent(COHR) | 232.02 美元 -0.38% | PE(TTM) 56.3 倍、PB 4.19 倍;52 周位置 36.4%(距高点 -47.27%、年内 +25.7%) | 观察(冲高全吐,等右侧) 参考位 231.78 美元(当日最低) | 光通信冲高全吐的样板:开 243.14 美元、最高 244.20,收盘 232.02 跌 0.38%,几乎收在全天最低。5 日 -19.4%、20 日 -27.8%、距 52 周高点 -47.27%,是 AI 硬件里回撤最深的一段。迈威尔同日涨 4.06% 说明订单叙事没坏,坏的是客户集中度,参考位 231.78。 |
| 超微电脑(SMCI) | 32.10 美元 +1.49% | PE(TTM) 9.8 倍、PB 2.06 倍;52 周位置 34.0%(距高点 -43.29%、年内 +9.7%) | 回避(飞刀别接) 参考位 31.92 美元(当日最低),跌破加速 | 反弹日它只涨 1.49% 收 32.10 美元,且是冲高回落:开 33.00、最高 33.18、收 32.10。9.8 倍 PE 全名单最便宜,但 5 日 -19.7%、换手 4.63%,恐慌盘还在出。整机没有芯片的定价权,AI 融资链收缩时它第一个被砍单,便宜在这里是陷阱不是理由。参考位 31.92,跌破加速。 |
| 特斯拉(TSLA) | 368.06 美元 +3.76% | PE(TTM) 340.8 倍、PB 16.74 倍;52 周位置 35.1%(距高点 -26.22%、年内 -18.2%) | 回避追高(反弹最贵的一只) 参考位 354.47 美元(当日最低) | 涨 3.76% 收 368.06 美元是七巨头里第二强,340.8 倍 PE 也是全名单最贵——这轮涨的是估值弹性,不是新催化。年内仍 -18.2%、位置 35.1%,60 日 +17.6% 说明中期趋势没坏。当核心仓位可以拿,当交易追高不值;真要上车等回踩 354.47 再说,破位则说明这轮反弹它也没份。 |
四、收盘分析
风险:股票反弹的这一天,分母端和信用端都在恶化。①10 年期美债收益率 +7.53 个基点报 5.1481%、30 年期 5.4851% 刷新日高、10 年期实际利率升到 2.7896%——反弹与利率上行同日发生,说明涨的不是宽松预期;②信用市场比上周更紧:CoreWeave 五年期 CDS 利差 1195 个基点创历史新高、隐含五年违约概率约 64%,甲骨文 CDS 扩至 288 个基点、软银扩至 424 个基点,Meta、微软承租的数据中心项目债仍在承压区间;③美联储 10 月 28 日议息:按兵不动概率约 85%,但 12 月加息概率 91%、年内零降息概率 96.8%——暂停不是转向,12 月才是真正的验证日。
机会:产业叙事被官方背书,巨头里挑便宜的有催化的。①存储链的逻辑层是完整的:韩国财长「半导体繁荣至少持续到 2027 年」、黄仁勋「订购需求持续超过供应」、美国 9 月半导体产值同比 +20%,叠加 Q4 合约价上行,西部数据距高点还有 56%、闪迪 42%、美光 28%,位置都在 35%~67%;②巨头里最便宜的反弹:亚马逊 21.1 倍 PE、谷歌 17.3 倍,都有自家催化(前者大摩首选、后者 I/O 后的 Gemini 节奏),苹果 10 月 28 日新品发布会、首款触屏 MacBook Pro 是下一个事件;③防御股在反弹日普跌(礼来 -1.33%、辉瑞 -0.47%)说明风险偏好没有坍塌,资金是在「选」不是在「躲」。
定性:这是空头回补加超卖修复,不是新钱进场。三个证据摆在同一张桌面上:量比——纳指 0.89、标普 0.87、道指 0.92,没有一个过 1;形状——四个指数全部高开冲高回落,纳指从最高 +1.81% 收窄到 +1.11%,收盘全落在日内区间中下部;分母——10 年期收益率单日 +7.53 个基点。高盛数据补了最后一块拼图:对冲基金截至 10 月 15 日当周砍科技仓位的幅度创 2016 年有统计以来最大——筹码已经清空,剩下的买家是回补的空头和抢反弹的短线资金,不是配置盘。这一天恰逢 1987 年「黑色星期一」39 周年,市场用一根缩量阳线纪念,没有恐慌。
反向提醒:今天最容易被读错的三处。①「费半止住八连跌」不等于「调整结束」——八连跌累计 -15.7%,一根 +1.61% 的阳线只收复了约十分之一,且费半年内仍 +60%,用「见底」框架去重仓大概率早;②「存储暴涨」不等于「AI 融资风险解除」——同一天 CoreWeave 的 CDS 创历史新高,两件事在同一个市场同时为真,存储涨的是合约价叙事,信用跌的是融资结构,别拿前者去否定后者;③「银行跌」不是「利率利好银行」失效——10 年期收益率上行使 NIM 变宽的逻辑没变,变的是定价项:从息差切换到信用成本,把银行下跌直接读成买点之前,先要回答 AI 债敞口这个问题。
合理状态是:把反弹当「检查清单」,不当「追涨信号」。第一层是有催化、估值实的——亚马逊(21.1 倍、10 月 29 日财报前守住 255.22)、英伟达(27.4 倍、振幅最小)、台积电(27.1 倍、现金订单),回踩参考位再介入,追高不值;第二层是超跌等右侧的——西部数据、闪迪、Coherent、超微电脑,反弹给了离场或减负的机会,介入要等它们收复参考位上方的第一个平台;第三层是金融——摩根大通、富国银行,14 倍上下的 PE 不贵,但它们现在的角色是信用风险的温度计,等 CoreWeave 一类 CDS 利差停止走阔再谈。三个验证点:10 月 28 日议息会议(暂停还是 25 个基点)、10 月 29 日亚马逊财报(AWS 增速能不能兑现 47%)、以及 10 年期美债收益率能不能停在这个 5.15% 的位置。
风险提示:本文为市场复盘记录,行情、估值与财务数据均取自公开渠道,口径为 2026-10-19 美股收盘(北京时间 10-20 发布);PE/PB 为 TTM 口径,52 周区间位置按收盘价在 52 周最高价与最低价之间的百分比计算。名单说明:文中涨幅前列与 10 只标的一律取自本站跟踪的候选池(当日 63 只个股),不是全市场排名,仅用于同口径对照。候选池之外的数据(标普十一大板块七跌四涨与公用事业 -1.97%、房地产 -1.17% 领跌及非必需消费品 +2.73%、科技 +1.19% 领涨,费城半导体指数 +1.61% 收 11316.34 点、结束连续八个交易日下跌与八连跌期间累计下挫约 15.7%、为 2008 年 10 月以来最长连跌,存储链反弹与韩国财政部长称半导体行业繁荣至少持续到 2027 年及黄仁勋称客户 AI 芯片订购需求持续超过供应,SK 海力士 +4.67%,七巨头指数 +1.30% 与亚马逊单日市值增加约 1343 亿美元,摩根士丹利将亚马逊列为首选、目标价 335 → 350 美元、AWS 2027 年增速 47% 与 2028 年 42% 及英伟达披露未来两年约 200 万张 GPU 去向 AWS、2026 年资本开支约 2200 亿美元、10 月 29 日发布季报,亚马逊开源 TorchNeuron 让 PyTorch 代码免改跑 Trainium 芯片与 30 多家早期客户,苹果官宣 10 月 28 日举行新品发布会、主题 Pro and tell、预计推出首款触屏 MacBook Pro,摩根大通将英特尔评级从减持上调至中性,商业航天方向马斯克宣布明年向美国每一名儿童赠送一股 SpaceX 股票与 SpaceX +1.32%、AST SpaceMobile +2.98%、Rocket Lab +1.02%,AI 光通信 Ciena +3.45%、应用光电 +3.48% 与 Snowflake +2.77%、ServiceNow +2.39%,金融股全线收跌与高盛 -0.62%、摩根士丹利 -1.15%、美国银行 -1.64%,大型药企吉利德 -2.00%、默沙东 -1.59%、百时美施贵宝 -1.54%,OPEC 9 月原油产量环比增加约 92 万桶/日至 2509.7 万桶/日、沙特增加 74.4 万桶/日至 800.1 万桶/日与沙特东西输油管道已重启、红海延布港逐步恢复出口,10 月欧佩克+会议维持产量配额不变,以色列总理下令推翻伊朗政权与胡塞武装称 48 小时内对沙特实施六次军事行动及国际海事组织称霍尔木兹海峡通行风险仍高、伊朗将 122 艘船舶列入违规名单,现货黄金收跌 0.59% 报 4140.46 美元/盎司与 COMEX 黄金期货跌 0.50% 报 4160.3 美元/盎司及黄金股全线收跌(纽蒙特 -0.50%、巴里克 -0.96%),比特币收 81768 美元(-0.29%),欧洲三大股指全线下跌(伦敦 -1.08%、巴黎 -1.11%、法兰克福 -1.18%)与日经 -0.62%、韩国 KOSPI +1.76%,10 年期美债收益率纽约尾盘涨 7.53 个基点报 5.1481%、30 年期涨 6.42 个基点报 5.4851%、2 年期涨 5.73 个基点报 4.7655%、2/10 利差 +38.05 个基点、10 年期 TIPS 收益率 2.7896%,美元指数收 101.98(+0.14%),VIX 收 18.44(-7.75%),美国 9 月制造业产值环比 +0.3%、整体工业产值 +0.7% 创五个月最大增幅、其中半导体产值环比 +2%、同比 +20%,NAHB 住宅建筑商信心指数降至 14 年低点,高盛主经纪商数据显示对冲基金截至 10 月 15 日当周削减科技股仓位幅度创 2016 年有统计以来最大、信息技术为全球净卖出最多板块,CoreWeave 五年期 CDS 利差升至 1195 个基点创历史新高、隐含五年违约概率约 64% 与甲骨文 CDS 扩大 31 个基点至 288 个基点、软银扩大 24 个基点至 424 个基点及高盛将 CoreWeave 从中性上调至买入,美联储主席沃什在 IMF 年会拒绝预判 10 月议息决定与 Polymarket 按兵不动概率 87%、10 月加息概率 14%、12 月加息概率 91%、年内零降息概率 96.8% 及美联储 9 月 16 日已加息 25 个基点至 3.75%—4.00%,特朗普称应换人代表乌克兰谈判与将很快对伊朗问题作出决定,2026 年 10 月 19 日为 1987 年黑色星期一 39 周年等)均引自新华社、证券时报、每日经济新闻、中新经纬、东方财富、华尔街见闻、21 世纪经济报道、腾讯财经等公开报道,两源以上交叉核对;个别个股涨跌幅与候选池账本存在 0.01~0.04 个百分点的四舍五入差异,正文一律以账本口径为准。