2026年10月21日美股行情复盘,业绩把钱请回AI,防御只硬了一天
发布日期:2026-10-22
10 月 21 日美股收盘:道指涨 360.21 点、收 52856.09 点(+0.69%)创一个多月新高;标普 500 涨 44.60 点、收 7757.17 点(+0.58%)三连涨;纳指涨 278.04 点、收 26702.86 点(+1.05%)。罗素 2000 涨 0.27%,费城半导体指数涨 1.97%、30 只成分股 29 涨 1 跌。标普十一大板块七涨四跌:信息技术 +1.61%、工业 +0.91% 领涨,通信服务 -1.33%、房地产 -0.79% 领跌。候选池 63 只 48 涨 15 跌。VIX 收 16.68(-3.64%),10 年期美债收益率 5.119%(+0.85 个基点)。
解读:这一天不是风险偏好回来了,是「分子端终于交出证据」。SpaceX 三季报营收 146 亿美元、同比 +161%,其中 AI 业务收入 75.6 亿美元、同比 +830%;超微把第一财季初步营收抬到 185~195 亿美元、市场预期只有约 152 亿。涨的是盈利能见度,不是估值:分母端当天是逆风的——10 年期升 0.85 个基点、2 年期升 2.77 个基点,只有 30 年期微降 1.2 个基点。利率钉在 19 年高位附近,钱只能往「有业绩」的地方挤。
结构上是三件事:①硬件独涨——七巨头五涨两跌,谷歌 -1.62% 是唯一跌超 1% 的权重,纳指 +1.05% 靠的是费半 29 涨 1 跌与服务器链;②昨天的赢家今天还钱——医疗 -0.46%、房地产 -0.79%、通信服务 -1.33%(AT&T -6.45%、奈飞 -5.31%),轮动只持续了一天;③中概独立走弱——金龙 -2.35% 报 5584.79,与港股同日共振(腾讯 H 股 -4.04% 创 52 周新低、恒生科技跌破 4000 点),腾讯 ADR 的 52 周位置只剩 0.8%。
一、指数位置:三个一起抬,一个砸穿地板
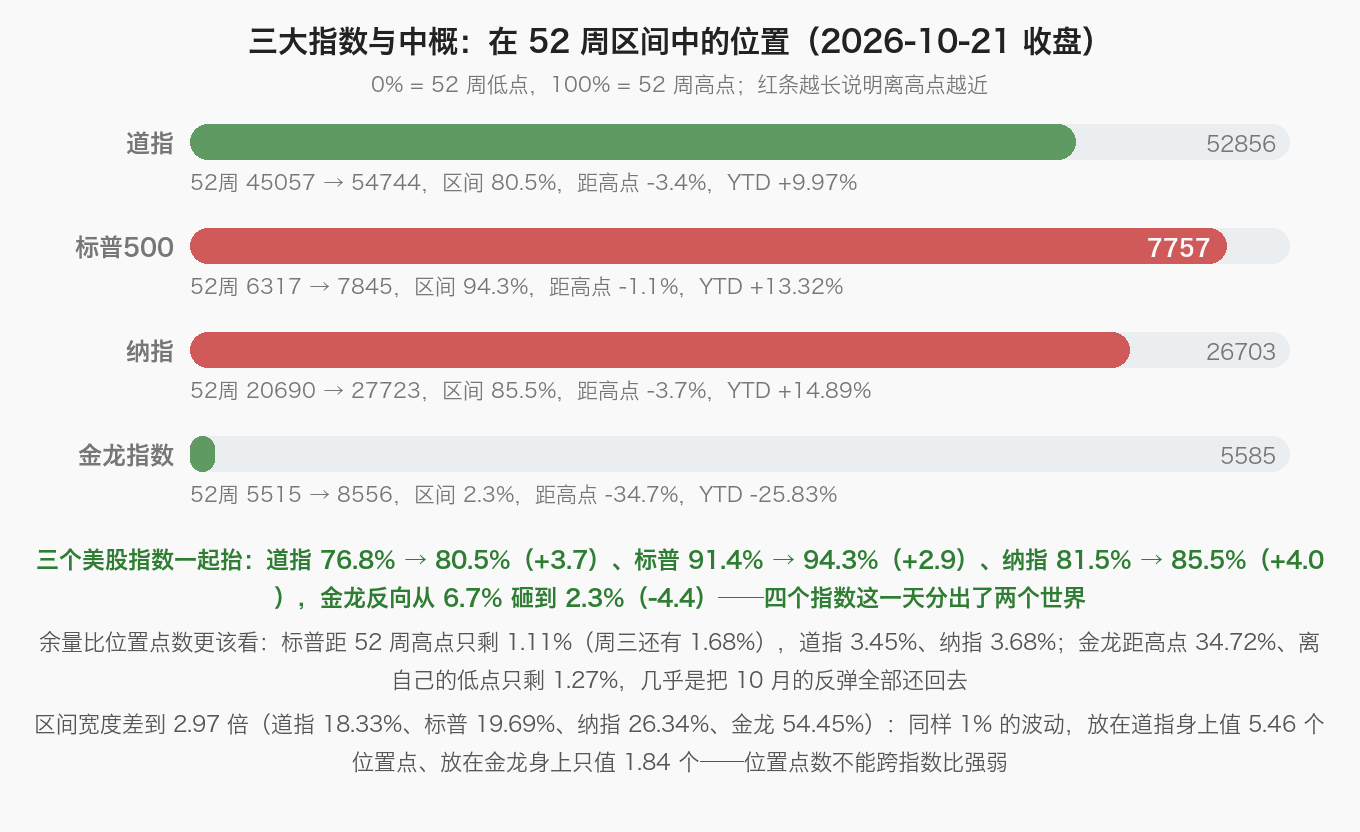
位置的结论:三个一起抬、一个砸穿。道指 80.5%(+3.7)、标普 94.3%(+2.9)、纳指 85.5%(+4.0),金龙 2.3%(-4.4)。该记的是余量:标普距 52 周高点只剩 1.11%,道指 3.45%、纳指 3.68%;金龙距高点 34.72%、离低点只剩 1.27%,10 月的反弹基本还清。区间宽度差 2.97 倍,1% 的波动在道指身上值 5.46 个位置点、在金龙身上只值 1.84 个。机会:标普三连涨、离新高一步之遥,财报季的顺风还在;风险:94.3% 的位置没有缓冲,一个不及预期就把两天涨幅还回去。
二、今日热点与资金:业绩说了算
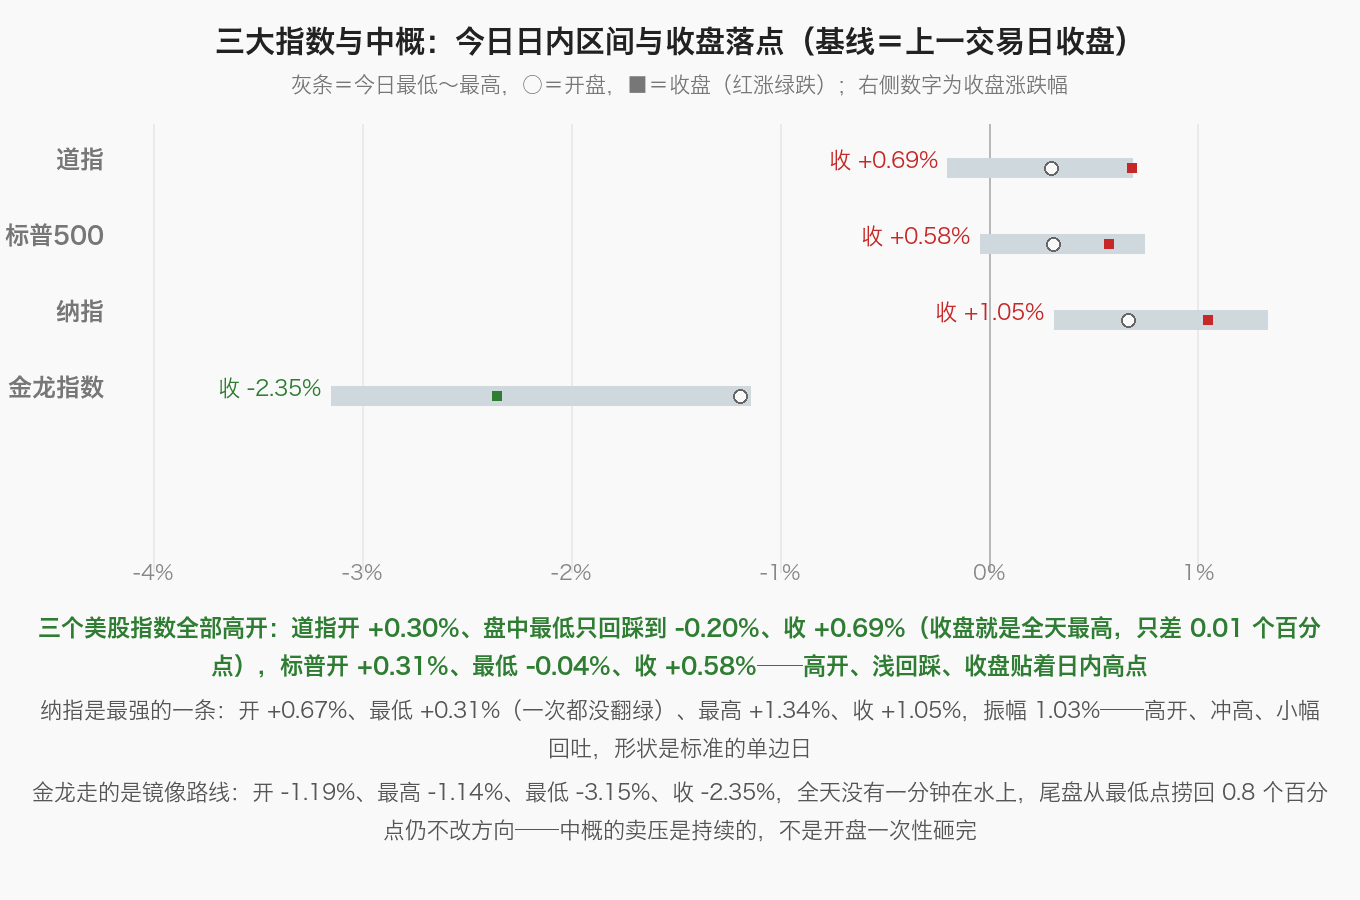
今天钱的方向只有一条主线:业绩说了算。超微与 SpaceX 的数字把资金重新请回 AI 硬件,昨天的防御资产集体还钱;跌的那一侧没有共同逻辑,只有「指引被下修」和「中国资产」两条线。先看钱去了哪里。
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
| AI 服务器与算力硬件 | 超微电脑 +9.55% 戴尔 +5.27% 维谛技术 +4.22% | 超微 35.57 美元(量比 2.19、换手 12.54%) 戴尔 485.88 美元、维谛 212.15 美元 | 业绩证据链收紧:SpaceX 三季报营收 146 亿美元(+161%)、AI 业务收入 75.6 亿美元(+830%)、上市后首次季度盈利,市值重回 2 万亿美元;超微第一财季初步营收 185~195 亿美元、预期约 152 亿。Cresset 的判断是「财报季结束时 SpaceX 不会是特例」——资金买的是能对账的订单,不是叙事。 |
| 半导体(费半 +1.97%,29 涨 1 跌) | AMD +3.36% 阿斯麦 +2.81%、安谋 +2.50% 台积电 +1.60%、英特尔 +1.39% 高通 +1.28%、博通 +1.03% | AMD 552.72 美元、台积电 431.89 美元 唯一下跌:泛林 -1.00% | 英伟达在 GTC 柏林发布 DSX POD 模块化 AI 工厂并联合供应商扩产(覆盖基板、先进封装、测试、光学引擎),把「扩产」从预期变成日程表。设备股没跟上:泛林是 30 只里唯一的下跌,资本开支上游的订单滞后于资本开支本身——链上先涨的是有出货的,再轮到接订单的。 |
| 存储与光通信 | 西部数据 +3.89% 希捷 +3.22%、海力士 +2.48% 美光 +1.96%、闪迪 +0.94% Lumentum +3.43%、Coherent +2.47% | 西部数据 378.51 美元、美光 913.67 美元 Lumentum 850.70 美元、Coherent 237.53 美元 | 存储四只全涨、光模块集体收红,周一被砍的「合约价见顶担忧」没人再提。美光 12.3 倍 PE、年内 +220%,跌的是价格预期不是需求;西部数据 5 日 +3.96%,是回撤 20 日 -20.09% 后第一次转正——超跌侧的修复比高位侧的追涨更有信息量。 |
| 加密链 | Strategy +7.54% Robinhood +3.79% Coinbase +3.65%、Circle +4.47% | Strategy 153.48 美元、Robinhood 101.93 美元 比特币 84781 美元(+2%) | 比特币 +2% 重回 84000 上方、以太坊 +1.7%,加密链两天来最强的一天。Strategy 的涨幅是币的 3.7 倍,溢价在修复但方向仍是收敛;Robinhood 重新站上 100 美元、收复了周一的失地——风险偏好回来的第一站永远是高贝塔。 |
| 金融(全线收涨) | 摩根士丹利 +3.66% 高盛 +2.25%、花旗 +1.09% | 大摩 187.01 美元、高盛 904.72 美元 伯克希尔 B 盘中创历史新高 | 短端利率上行反而抬 高了银行的再定价预期,大摩量比 1.29 是金融股里唯一的放量。伯克希尔 B 盘中创历史新高、走出「巴菲特离任」的阴影——资金在用最保守的资产确认风险偏好,这比科技股的涨幅更值得记。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 中概股(与美股大盘背离) | 金龙指数 -2.35% 收 5584.79 腾讯ADR -4.10%、阿里 -3.87% 京东 -3.62%、拼多多 -3.56% | 腾讯 ADR 50.35 美元(52 周位置 0.8%) 京东量比 4.37 全池最大 | 不是新利空,是映射:港股同日腾讯 H 股 -4.04% 收 393.80 港元创 52 周新低、恒生科技跌破 4000 点,ADR 与 H 股跌幅只差 0.06 个百分点。再加上前两天中概连续跑赢美股,今天是回吐。京东量比 4.37 全池最大——卖是有量的,接是没量的,别急着抄。 |
| 流媒体(财报杀) | 奈飞 -5.31% 收 65.04 美元 创逾两年新低、量 1.01 亿股 | 52 周位置 1.8%、年内 -30.63% | Q3 每股收益 0.87 美元超预期、营收 128.7 亿美元与预期持平,坏在指引:Q4 营收 134.4 亿低于预期 135.1 亿、2026 全年 511 亿落在区间下限、全年广告收入从 30 亿下调到 27 亿,裁员 1000 人再拖四季度利润率约 120 个基点——市场原谅「业绩差」,不原谅「指引降」。 |
| 通信服务(板块领跌) | 板块 -1.33% AT&T -6.45% 谷歌 -1.62% | AT&T(非候选池)领跌板块 谷歌 334.76 美元、量比 1.26 | 权重里的孤例:七巨头五涨两跌,谷歌是唯一跌超 1% 的,且 1.26 的量比说明卖是有量的。OpenAI 宣布将登陆谷歌云本是利好,股价不领情——市场在问「云订单能不能盖住 AI 投入」,这个问题 10 月 29 日亚马逊财报才会给答案。跌的不是坏公司,是没被验证的答案。 |
| 昨天的防御还钱 | 房地产 -0.79% 必需消费 -0.67%、医疗 -0.46% | 利率敏感组合 -0.76%(申万口径) 丹纳赫 +4.1% 医疗内逆势 | 昨天 +1.69% 领涨的房地产今天 -0.79%,昨天创历史新高的医疗今天 -0.46%——还钱但幅度温和,说明防御仓是获利了结、不是清仓。2 年期美债还升 2.77 个基点,纯利率资产没有得到分母的支援,涨跌全看资金往哪个房间挤。 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 分母端 | 美债收益率 | 10Y 5.119%(+0.85 个基点) 2Y 4.802%(+2.77) 30Y 5.409%(-1.2) | 短端上行、超长端微降的熊平形态:2 年期升幅最大说明市场在重新定价政策路径,10 年期钉在 19 年高位附近——昨天长端松一格给的轮动窗口,今天基本关上了 |
| 分母端 | 美元指数 | 101.78(+0.08%) | 微涨、基本持平:美元没有因为风险偏好回升而明显走强,离岸资金没有大动作——今天的涨幅来自场内换仓,不是新钱进场 |
| 其余资产 | 原油 | WTI 12 月 97.15 美元(-0.68%) 布伦特 108.82 美元(+0.03%) | 盘中一度涨超 2% 后回吐:沙特 Shaybah 油田遇袭、美国悄然缩减中东多个基地驻军并要求驻沙非紧急雇员撤离,午后指数一度回落——地缘溢价回来了,但没盖过财报的顺风 |
| 其余资产 | 黄金与白银 | 现货金 4139.52 美元(+0.35%) 现货银 57.96 美元(-0.03%) | 金价随风险偏好回升小幅收涨,白银持平;加密那边的比特币 +2% 报 84781 美元更活跃——避险与风险资产同涨,各自定价各自的 |
| 其余资产 | VIX 与欧股 | VIX 16.68(-3.64%) SKEW 150.36(-10.04) DAX +1.35%、CAC40 +1.06% | 恐慌指标两天降了 2.4 个点,SKEW 单日大降 10 个点说明对极端下行的对冲需求明显降温;欧股全线跟涨,DAX 涨 1.35%——俄乌缓和信号是全球风险偏好共同的燃料 |
| 验证点 | 地缘与加息 | 泽连斯基:俄方同意新一轮三方谈判 CME:10 月按兵不动约 84~85% 12 月加息概率约 89% | 俄方同意重启美乌俄三方会谈、争取 11 月初或更早,乌方称可在保留至少 75% 领土控制权基础上达成和平协议;但货币政策没有松——12 月加息 89% 的定价没变,别把地缘缓和读成宽松到来 |
| 盘后 | Meta 与特斯拉 | Meta 盘后 +6.5% 特斯拉盘后 -3% | Meta 三季度营收 646 亿美元(+26%)超预期、Q4 指引 730~760 亿、2026 资本开支下限 1300 亿上调到 1350 亿,3.83 美元每股收益含 98.9 亿美元一次性法律和解;特斯拉营收 280.5 亿零增长、营业利润 7.18 亿同比 -56%、下调全年资本开支——一家加码 AI、一家收缩开支,明天开盘先给这两条定价 |
三、10 只值得关注、且出现买卖点的标的
名单按「业绩证据放在哪一边」选:AI 硬件与存储 5 只(超微、美光、西部数据、博通、Coherent)+加密链 2 只(Robinhood、Strategy)+反面教材 3 只(特斯拉、奈飞、腾讯 ADR)。位置最高美光 67.9%、最低腾讯 ADR 0.8%;最便宜超微 10.9 倍、最贵特斯拉 357.8 倍。
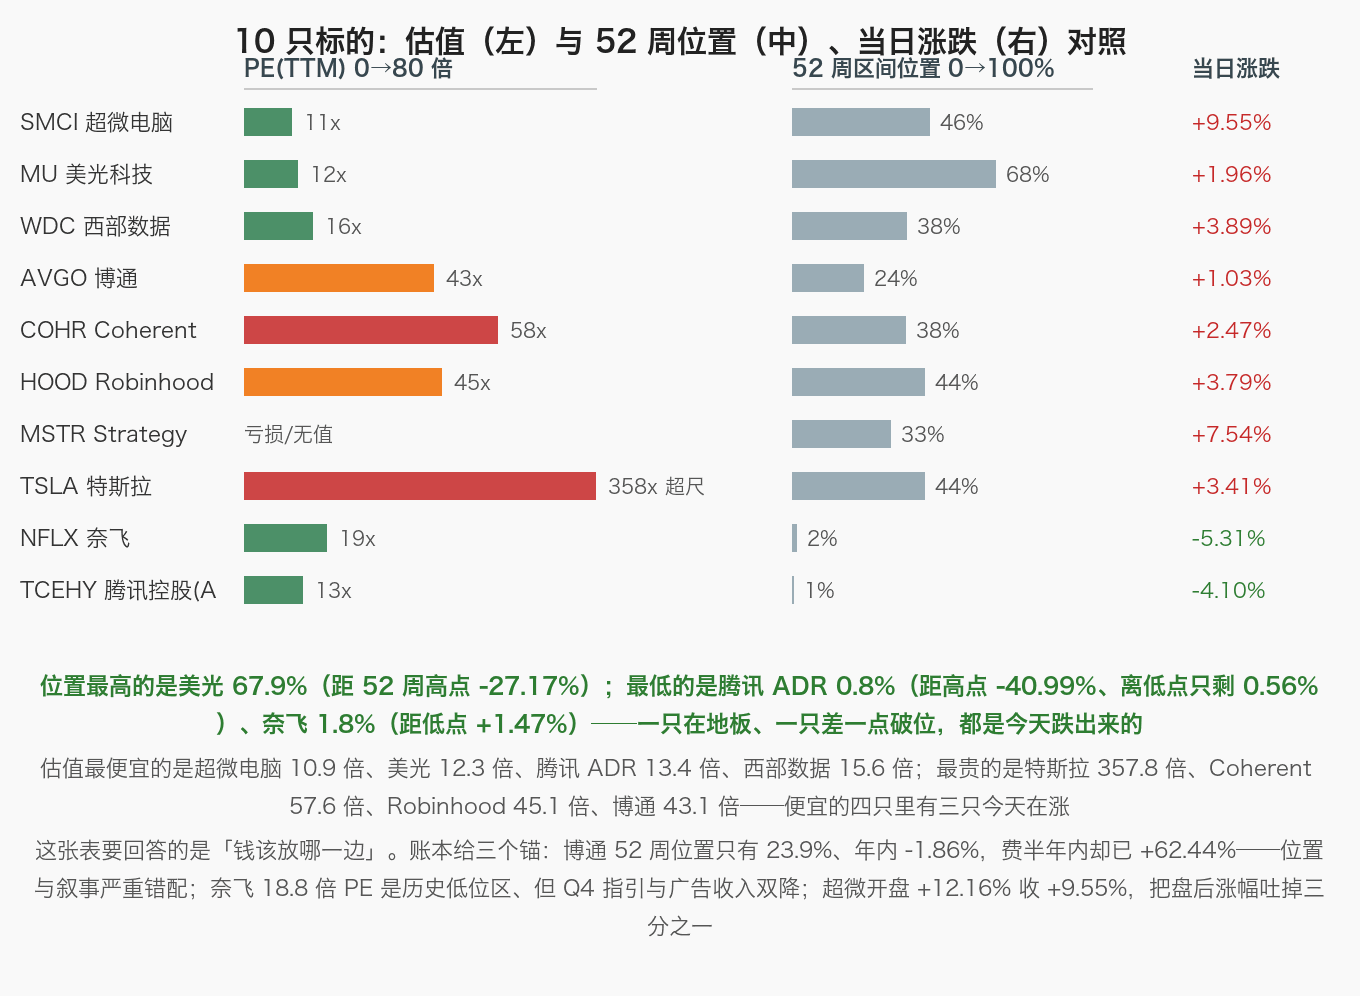
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 超微电脑(SMCI) | 35.57 美元 +9.55% | PE(TTM) 10.9 倍、PB 2.28 倍;52 周位置 45.9%(距高点 -34.77%、年内 +21.5%) | 买点(放量兑现,回踩再补) 参考位 35.14(当日最低) 美元 | 开盘 36.42 美元(+12.16%)、最高 37.45,收 35.57,把盘后涨幅吐掉三分之一,但量比 2.19、换手 12.54% 是真金白银。第一财季初步营收 185~195 亿美元、预期约 152 亿。10.9 倍 PE 全名单最低;整机毛利与订单质量是老问题,回踩 35 一线再补,不追高。 |
| 美光科技(MU) | 913.67 美元 +1.96% | PE(TTM) 12.3 倍、PB 7.47 倍;52 周位置 67.9%(距高点 -27.17%、年内 +220.4%) | 买点(左侧分批,跌破停手) 参考位 889.45(当日最低) 美元 | 开盘 923.74 冲高回落、最低 889.45 一度翻绿、收 913.67,盘中完成一次洗盘。12.3 倍 PE 对年内 +220% 的涨幅,说明利润增长跑赢股价;闪迪、希捷、西部数据同向收涨,存储需求叙事没坏。四季度合约价落地前波动难免,HBM 份额是下一张考卷。分批不一把梭,跌破当日最低先停。 |
| 西部数据(WDC) | 378.51 美元 +3.89% | PE(TTM) 15.6 倍、PB 15.98 倍;52 周位置 38.3%(距高点 -52.66%、年内 +120.0%) | 买点(HDD 侧,趋势初转) 参考位 367.13(当日最低) 美元 | 连续第二天领涨存储:+3.89%、5 日 +3.96% 是 20 日 -20.09% 深回撤后第一次转正。15.6 倍 PE 在四只存储里第二便宜,距高点 -52.66% 空间最大。机械盘是「合约价见顶担忧」里更硬的一侧。但 PB 15.98 倍不低,反弹按超跌修复做,不按反转做。 |
| 博通(AVGO) | 337.80 美元 +1.03% | PE(TTM) 43.1 倍、PB 16.18 倍;52 周位置 23.9%(距高点 -31.53%、年内 -1.86%) | 买点(左侧,错配修复) 参考位 332.29(当日最低) 美元 | 费半年内 +62.44%、今天 29 涨 1 跌,它 52 周位置只剩 23.9%、年内 -1.86%,是 AI 硬件里唯一没参与的位置。43.1 倍 PE 对 ASIC 与 DSP 的订单能见度不算贵。坏处是趋势未止、量比 0.75 承接弱:左侧小仓,放量收复 345 一线再谈右侧。 |
| Coherent(COHR) | 237.53 美元 +2.47% | PE(TTM) 57.6 倍、PB 4.29 倍;52 周位置 38.1%(距高点 -46.02%、年内 +28.7%) | 观察(等收复 244 再谈右侧) 参考位 232.86(当日最低) 美元 | 光模块随算力回暖 +2.47%,Lumentum +3.43%、Credo +6.28% 同向。但 5 日仍 -9.79%、10 日 -29.00%,趋势远未修复;57.6 倍 PE 经不起证伪,客户集中与价格竞争是老风险。收 237.53、最高 243.64,收复 244 一线并放量才算右侧,等市场自己表态。 |
| Robinhood(HOOD) | 101.93 美元 +3.79% | PE(TTM) 45.1 倍、PB 9.67 倍;52 周位置 44.2%(距高点 -32.26%、年内 -9.9%) | 买点(站上 100,右侧小仓) 参考位 98.88(当日最低) 美元 | 比特币 +2% 报 84781 美元,加密链两天来最强的一天:Strategy +7.54%、Coinbase +3.65%、它 +3.79% 收 101.93,重新站上 100。45.1 倍 PE 靠交易量假设,20 日 -16.93% 的浮筹刚消化一半。站上 100 右侧加仓,跌破 98.88 离场,别提前抢。 |
| Strategy(MSTR) | 153.48 美元 +7.54% | PE(TTM) 亏损、PB 2.10 倍;52 周位置 32.9%(距高点 -48.81%、年内 +1.0%) | 卖点(反弹用来降杠杆) 参考位 143.93(当日最低) 美元 | +7.54% 收 153.48 是币的 3.7 倍(比特币只 +2%),溢价继续修复但方向仍是收敛:负 PE 说明持仓市值对债务的覆盖很紧,52 周位置 32.9%、60 日 +59.61% 全靠币价。币价不创新高它没有独立行情,这类反弹的正确用法是降杠杆;143.93 是止损线,破了说明修复结束。 |
| 特斯拉(TSLA) | 386.47 美元 +3.41% | PE(TTM) 357.8 倍、PB 17.57 倍;52 周位置 44.2%(距高点 -22.52%、年内 -14.1%) | 卖点(盘后转跌,冲高减仓) 参考位 380.51(当日最低) 美元 | 日内 +3.41% 收 386.47 沾的是合并讨论的光,盘后财报落地转跌约 3%:三季度营收 280.5 亿美元、同比零增长,营业利润 7.18 亿同比 -56%,储能拖后腿;毛利率 19.6% 与调整后 EPS 0.48 美元强于预期是仅有的亮点。357.8 倍 PE 经不起零增长,冲高用来减仓。 |
| 奈飞(NFLX) | 65.04 美元 -5.31% | PE(TTM) 18.8 倍、PB 9.25 倍;52 周位置 1.8%(距高点 -44.28%、年内 -30.6%) | 观察(指引双降,等 Q4 验证) 参考位 64.10(当日最低) 美元 | 跌 5.31% 收 65.04 创逾两年新低:Q3 每股收益 0.87 美元超预期、营收 128.7 亿持平预期,坏在 Q4 指引 134.4 亿低于预期 135.1 亿、全年广告收入从 30 亿下调到 27 亿、裁员 1000 人再拖利润率。18.8 倍 PE 已到历史低位区,便宜但右侧没出现,等广告修复。 |
| 腾讯控股ADR(TCEHY) | 50.35 美元 -4.10% | PE(TTM) 13.4 倍、PB 2.67 倍、股息 1.2%;52 周位置 0.8%(距高点 -40.99%、离低点 0.56%) | 观察(与港股同步,等止跌) 参考位 50.07(当日最低) 美元 | 与港股同日共振:腾讯 H 股 -4.04% 收 393.80 港元创 52 周新低,ADR -4.10% 收 50.35、52 周位置只剩 0.8%。杀的是资本开支挤压现金流与回购真空,不是盈利崩塌——13.4 倍 PE、1.2% 股息都在历史低位。但加速下跌段没有参考位,距低点只剩 0.56%,等止跌再动手。 |
四、收盘分析
风险:三个软肋都摆在明面上。①量——全池 63 只里量比超过 1 的只有 16 只,纳指 +1.05% 没有整体成交量背书;放量集中在财报股(超微 2.19、奈飞 2.25、京东 4.37),其余是缩量跟风,更像财报驱动的空头回补;②分母——10 年期 5.119% 钉在 19 年高位附近,2 年期还升 2.77 个基点,CME 定价 12 月加息概率约 89%,估值扩张的空间被锁死,今天的涨幅全是业绩换来的;③财报是双刃——盘后特斯拉营业利润同比 -56% 并下调全年资本开支,Meta 的 3.83 美元每股收益里含 98.9 亿美元一次性法律和解费用,剔除非经常项后的成色要等 10 月 29 日云厂商财报来验。
机会:证据链在往「可验证」的一侧堆积。①AI 硬件的订单能对账:SpaceX AI 收入 75.6 亿美元同比 +830%、超微初步营收超预期三成、戴尔跟涨 5.27%,机构判断是「财报季结束时 SpaceX 不会是特例」,硬件端的需求正在从叙事变成报表;②估值藏在没涨的那一边——博通 52 周位置 23.9%、年内 -1.86%,费半年内却 +62.44%,位置与叙事的错配是全池最大的一处;③存储的修复从 HDD 侧开始:西部数据 5 日 +3.96% 是 20 日 -20.09% 后第一次转正,美光 12.3 倍、西部数据 15.6 倍,安全边际都在跌出来的位置上。
定性:这是分子修复,不是风格切换的定论。三个证据:昨天领涨的医疗今天只跌 0.46%、房地产跌 0.79%——还钱但不恐慌,防御仓是获利了结、没有被清空;科技 +1.61% 收复昨天 -0.34% 而有余,但全池七成个股缩量,没有新钱进场的特征;长端利率不降反升,涨幅靠业绩不靠流动性。把它叫「AI 行情回归」还为时过早——超微一家撑不起整条链。基准情形:财报季结束前,指数贴着标普 94% 的位置磨,业绩超预期的单点爆发与指引下修的单点杀两条线并行。
反向提醒:四件最容易读错的事。①「纳指 +1.05%」不等于「科技全面转强」——七巨头里谷歌 -1.62%、亚马逊 -0.10%,涨的是半导体与服务器,不是权重;②「超微 +9.55%」不等于「盘后涨幅兑现」——开盘 36.42 美元(+12.16%)、最高 37.45,收 35.57,吐掉三分之一,昨天本文刚好提示过它有这个老毛病;③「金龙 -2.35%」不等于「中国资产出了新利空」——它是港股同日下跌的映射,腾讯 ADR 与 H 股跌幅只差 0.06 个百分点;④「SpaceX +7.79%」不能外推到整条算力链——它的 AI 收入是自家星座与政府合同,跟美股算力链不是同一张订单表。
合理状态是:把今天当「业绩验证清单」,不当「AI 全面回来的信号」。第一层是有业绩、估值实、可分批的——超微(10.9 倍)、美光(12.3 倍)、西部数据(15.6 倍);第二层是位置错配、等右侧的——博通(位置 23.9%)、Coherent(38.1%)、Robinhood(44.2%);第三层是别碰的——特斯拉(357.8 倍、盘后转跌)、Strategy(负 PE、涨幅是币的 3.7 倍)、奈飞(指引双降)、腾讯 ADR(离 52 周低点 0.56%)。三个验证点:10 月 28 日 FOMC、10 月 29 日云厂商财报(亚马逊打头阵)、成交量能否回到 20 日均值上方。
风险提示:本文为市场复盘记录,行情、估值与财务数据均取自公开渠道,口径为 2026-10-21 美股收盘(北京时间 10-22 发布);PE/PB 为 TTM 口径,52 周区间位置按收盘价在 52 周最高价与最低价之间的百分比计算。名单说明:文中涨幅前列与 10 只标的一律取自本站跟踪的候选池(当日 63 只个股),不是全市场排名,仅用于同口径对照。候选池之外的数据(标普十一大板块七涨四跌与信息技术 +1.61%、工业 +0.91% 领涨、通信服务 -1.33%、房地产 -0.79% 领跌,纳斯达克 100 涨 1.13% 收 29822.52 点与罗素 2000 涨 0.27% 收 2781.02 点及费城半导体指数涨 1.97%、成分股 29 涨 1 跌、年内累计涨幅 62.44%,SpaceX 三季度营收 146 亿美元同比增长 161%、净利润 44 亿美元、调整后 EBITDA 88 亿美元同比增长 306% 与 AI 业务收入 75.6 亿美元同比增长 830% 及总市值重回 2 万亿美元、上市后首次季度盈利、盘后涨 7.79%,超微电脑第一财季初步营收 185~195 亿美元、市场预期约 152 亿美元,奈飞三季度每股收益 0.87 美元、营收 128.7 亿美元与四季度指引 134.4 亿美元低于一致预期 135.1 亿及 2026 全年指引 511 亿美元落在区间下限、全年广告收入预期从约 30 亿美元下调至 27 亿美元、上周裁员约 1000 人占员工总数 6% 与首席内容官巴贾里亚离任由彼得·赖斯接任,特斯拉盘后转跌与三季度营收 280.46 亿美元同比零增长、营业利润 7.18 亿美元同比下降 56%、调整后 EPS 0.48 美元、毛利率 19.6%、资本支出 47.3 亿美元并下调全年资本开支预期,Meta 盘后一度涨超 6% 与三季度营收 646 亿美元同比增长 26%、每股收益 3.83 美元含 98.9 亿美元一次性法律和解费用、四季度指引 730~760 亿美元、2026 年资本开支下限由 1300 亿上调至 1350 亿美元,中概禾赛 -5.72%、小鹏 -5.55%、小马智行 -4.55%、贝壳 -3.93%、理想 -3.60%、名创优品 -3.33% 与腾讯 H 股 -4.04% 收 393.80 港元创 52 周新低及恒生科技指数跌破 4000 点,10 年期美债收益率升 0.85 个基点报 5.119%、2 年期升 2.77 个基点报 4.802%、30 年期降 1.2 个基点报 5.409%,美元指数收 101.78(+0.08%),WTI 12 月合约收 97.15 美元(-0.68%)、布伦特 108.82 美元(+0.03%)与盘中一度涨超 2% 后回吐及沙特 Shaybah 油田遇袭、美国悄然缩减中东多个基地驻军,现货黄金 4139.52 美元/盎司(+0.35%)、现货白银 57.96 美元/盎司(-0.03%),比特币涨超 2% 报 84781 美元、以太坊涨超 1.7% 报 2496 美元,VIX 收 16.68(-3.64%)、SKEW 150.36(-10.04)与欧洲三大股指全线上涨(DAX +1.35% 收 25645.04 点、CAC40 +1.06% 收 7921.68 点、富时 100 +0.19% 收 10752.88 点),泽连斯基称俄方已同意举行新一轮美乌俄三方谈判、各方争取 11 月初或更早召开、乌方可在保留至少 75% 领土控制权基础上达成和平协议,CME FedWatch 10 月按兵不动概率约 84~85%、12 月加息概率约 89%,伯克希尔 B 股盘中创历史新高,AT&T -6.45%、Credo +6.28%、Ciena +5.67%、Circle +4.47%、纳微半导体 +4.81% 及锂矿与包装食品板块走弱等)均引自新华社、证券时报、财联社、中国基金报、21 世纪经济报道、东方财富、新浪财经、腾讯财经等公开报道,两源以上交叉核对;个别个股涨跌幅与候选池账本存在 0.01~0.04 个百分点的四舍五入差异,正文一律以账本口径为准。