2026年10月22日美股行情复盘,科技继续杀跌,AI 缺的不是需求是钱
发布日期:2026-10-23
10 月 22 日美股收盘:纳指跌 694.00 点、收 26008.86 点(-2.60%),创 6 月 23 日以来最大单日跌幅;标普 500 跌 93.74 点、收 7663.43 点(-1.21%),创 7 月 29 日以来最大;道指涨 11.89 点、收 52867.98 点(+0.02%),连涨第三天,30 只成分股 20 涨 10 跌。纳斯达克 100 跌 2.9%、创 9 月 17 日以来最低收盘,费城半导体指数跌 6.72%、较 6 月 22 日历史收盘高点回落超 26%。候选池 63 只 16 涨 47 跌:光通信 -12.02%、存储 -7.26%、算力 -6.91%、平台 -3.13%,银行只跌 0.39%。
解读:这一天杀的不是估值,是「明年的订单还在不在」。三张账单同一天到期——特斯拉把全年资本开支从 250 亿美元砍到 200 亿,泛林指引低于预期、供应链短期受限,Meta 未来支出承诺从 7000 亿抬到 8250 亿美元、季度自由现金流 -21.2 亿是上市 14 年首次为负。再加上黄仁勋在柏林说「需求爆表,缺的是营运资金」,买方、卖方、融资方被问到同一句话:钱从哪来。Meta 五年期 CDS 当天升到 119 个基点上方、创历史新高,股价跌 6.98%、市值蒸发超 1000 亿美元——这一次是债市比股市先动手。
结构上是三件事:①越靠后越惨——光通信 -12.02%、存储 -7.26%、算力 -6.91%、平台 -3.13%、银行 -0.39%,跌幅几乎按「离终端需求的距离」排序,光模块与设备是 capex 的最末端,客户一砍预算它们先断粮;②钱没离场只换房间——道指收红、30 只成分股 20 涨 10 跌,宝洁 +5.58%、可口可乐与伯克希尔创新高,苹果 +1.23% 创 52 周新高,同一天同一笔钱买了「不烧钱」的资产;③中概被港股带着走——金龙收 5518.53,当日最低 5493.46 就是 52 周新低,跌幅 1.19% 反倒小于纳指,说明卖压来自白天港股,不是美股盘中的新事件。
一、指数位置:科技掉十个点,蓝筹一步没动
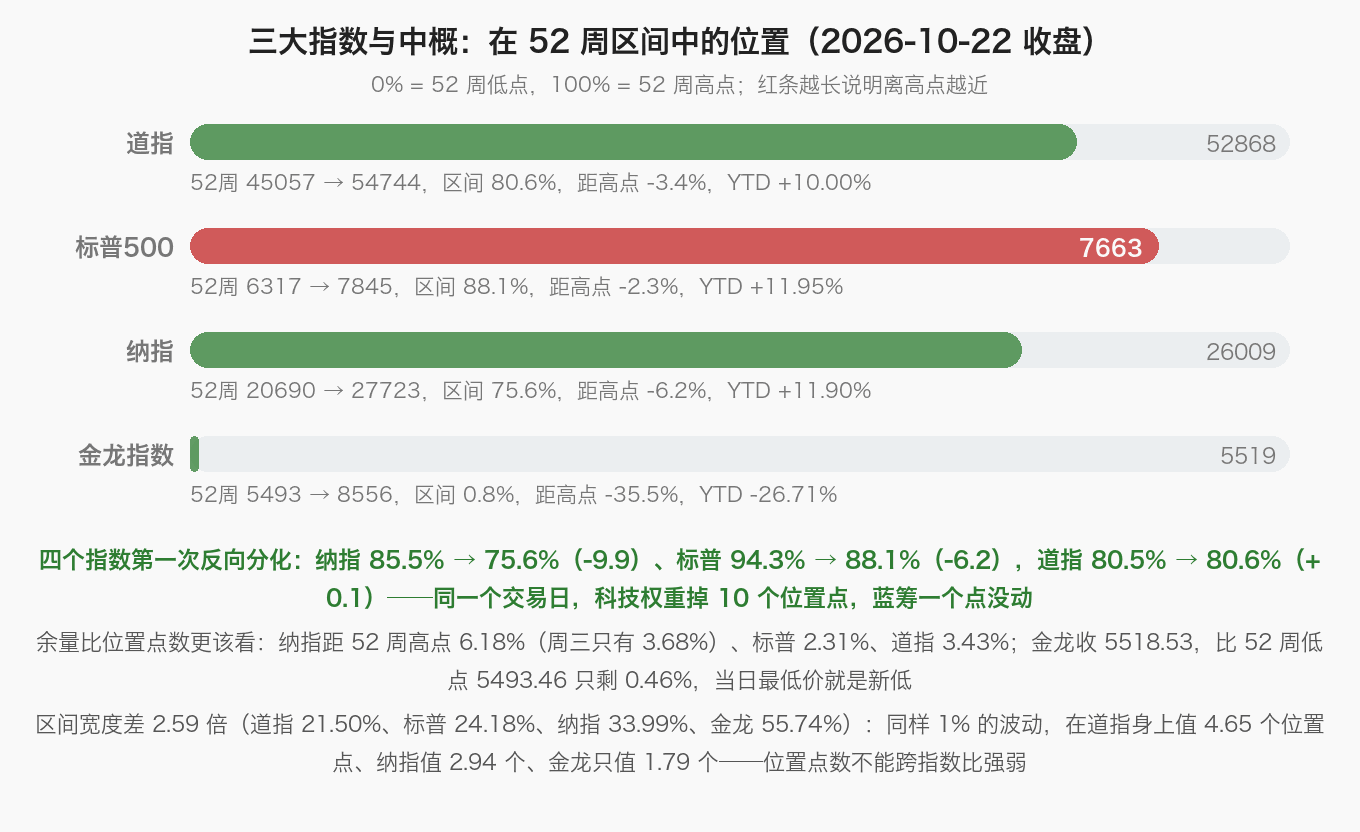
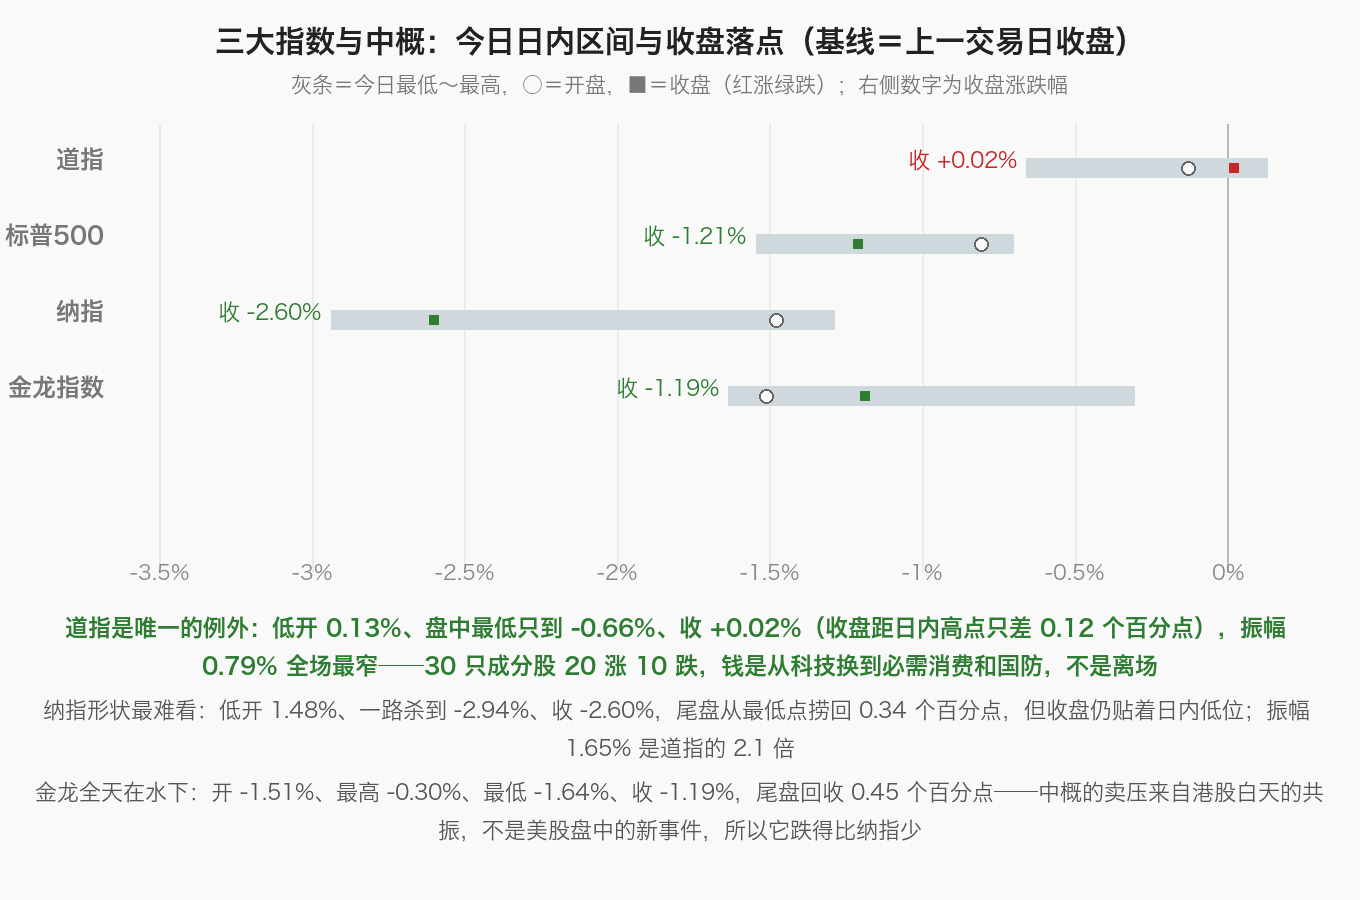
位置的结论是分裂:纳指 85.5%→75.6%(-9.9)、标普 94.3%→88.1%(-6.2),道指 80.5%→80.6%(+0.1)。余量:纳指距高点 6.18%(周三 3.68%)、标普 2.31%、道指 3.43%;金龙距高点 35.50%,离自己的低点只剩 0.46%。日内形状也分成两种:道指低开 0.13%、最低 -0.66%、收 +0.02%,尾盘把跌幅全捞回;纳指低开 1.48%、杀到 -2.94%、收 -2.60%,收盘贴着自己日内低位。机会:标普只差 2.31% 到新高、道指连涨三天,蓝筹还有承接;风险:纳指 6.18% 的余量对着 33.99% 的区间宽度,跌起来比涨起来快。
二、今日热点与资金:三张账单一起到期
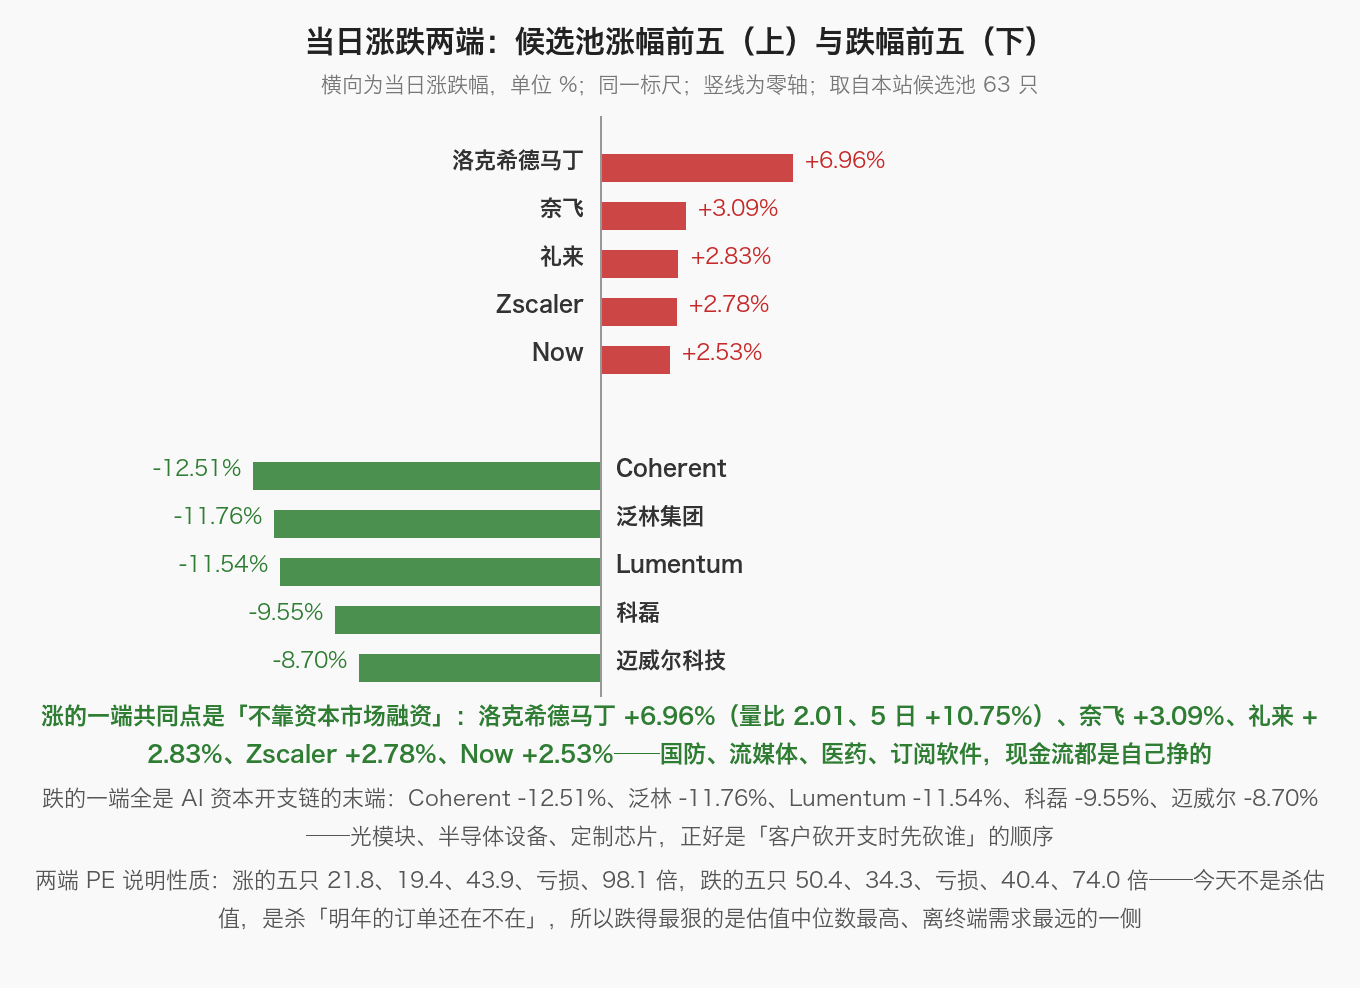
今天钱的方向只有一条:从「靠外部融资的 AI」换到「自己会挣钱的现金流」。跌的一侧有清晰顺序,涨的一侧有共同点,而且两边的分界不在行业、在「钱从哪来」。先看钱去了哪里。
| 领涨方向 | 今日涨幅 | 领涨标的(收盘价) | 涨的逻辑 |
|---|---|---|---|
| 苹果(唯一收红的权重) | 苹果 +1.23% | 348.22 美元、创 52 周新高 位置 99.9%、市值 5.08 万亿美元 | 七巨头里唯一收红。它不建 AI 数据中心、不靠资本市场融资,现金流是自己挣的——这一天钱在给「不烧钱」定价,重仓苹果的伯克希尔同日也创新高。同样的 39.9 倍 PE,昨天是贵,今天是安全。 |
| 必需消费 | 宝洁 +5.58% 家得宝 +4.33%、可口可乐 +2.87% 好市多 +1.99% | 宝洁、家得宝、可口可乐非候选池 好市多 1018.21 美元(位置 69.9%) | 油价推高通胀预期,但消费龙头把成本转嫁出去了:宝洁绩后涨近 6%,可口可乐收新高。防御这一次不是「躲」,是「涨」——能涨价的现金流,比能讲故事的现金流贵。 |
| 国防 | 洛克希德马丁 +6.96% 通用动力 +1.76% | 洛马 589.91 美元(量比 2.01、5 日 +10.75%) 通用动力 350.79 美元 | 美以被曝计划在中期选举后再度打击伊朗,布伦特原油涨 4% 到 113.17 美元。防务订单是多年期政府合同,跟 AI 融资链条没有一分钱关系——地缘是今天唯一不需要对账的利好。 |
| 医药 | 礼来 +2.83% 辉瑞 +1.91%、联合健康 +1.91% | 礼来 1306.69 美元(位置 97.2%) 辉瑞 30.42 美元(位置 99.7%) | 礼来距 52 周高点只剩 2.8%、辉瑞位置 99.7%,两条完全不同的管线同一天被买。理由只有一条:现金流不依赖资本市场,需求不看财报季的心情。 |
| 软件订阅 | Zscaler +2.78% Now +2.53%、阿克迈 +0.95% | Zscaler 237.76 美元(量比 1.70) Now 157.00 美元(5 日 +5.67%) | 订阅收入已落在报表上、capex 弹性小。Zscaler 前一日刚因业绩涨 7.84%,今天在大盘 -2.6% 里再 +2.78%,是逆势里的连续第二天——业绩能兑现的小票,比讲产能的大票抗跌。 |
| 银行(商行涨、投行跌) | 富国 +0.72%、美银 +0.59% 摩根大通 +0.40% | 高盛 -1.48%、摩根士丹利 -1.63% 板块整体 -0.39% | 10 年期收益率降 18 个基点,投行的交易与承销预期先挨刀;商业银行靠存款利差与拨备,被当成类债券资产买。同一板块内部的分化,比板块涨跌更有信息量。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 光通信(跌幅最狠) | Coherent -12.51% Lumentum -11.54% | Coherent 207.82 美元(量比 1.76) Lumentum 752.54 美元 | 标普 500 当日跌幅最大的个股就出在这个板块。光模块是 capex 链最外端:客户砍 50 亿美元开支,第一个被延后的就是光引擎订单——Coherent 5 日 -17.07%、10 日 -31.27%,杀得最快也最没有抵抗。 |
| 半导体设备 | 泛林 -11.76% 科磊 -9.55%、应用材料 -8.16% | 泛林 230.15 美元(量比 1.95) 科磊 147.83 美元(位置 20.5%) | 泛林财报「不如预期」,公司称供应链短期受限、12 月当季营收展望低于市场预期。设备订单是资本开支的镜像,客户砍预算这里先反应、且反应最剧烈——它不是需求坏了,是节奏被打断了。 |
| 存储 | 闪迪 -8.51% 希捷 -7.86%、西部数据 -6.43% 美光 -6.26% | 美光 856.49 美元、闪迪 1260.93 美元 西部数据第一财季净营收同比 +55% | 西部数据营收同比 +55% 仍跌 6.43%——业绩好也留不住钱。黄仁勋同一天说 2029 年前内存不会过剩、「内存的好处是你永远用得更多」,需求侧的话是利好,但价格由 capex 决定。这是今天最有说服力的一处背离。 |
| 芯片设计(费半全线) | 迈威尔 -8.70% AMD -8.10%、英特尔 -8.04% 安谋 -7.28% | AMD 507.93 美元(130.2 倍 PE) 安谋 210.10 美元(5 日 -14.17%) | 费半 30 只成分股齐跌,没有一只躲过。安谋 5 日 -14.17% 是全池最深,AMD 130 倍 PE 在 -8% 的日子里没有缓冲——高估值资产在流动性收缩时是第一顺位被卖的。 |
| 平台巨头 | Meta -6.98% 亚马逊 -4.57%、谷歌 -3.15% 微软 -2.23% | Meta 648.85 美元(量比 2.03、5 日 -11.93%) 亚马逊 250.38 美元(位置 59.6%) | Meta 的 8250 亿支出承诺加无投票权 C 类股,把「AI 靠外部融资」从猜测变成了监管文件。下周 Alphabet、微软、亚马逊财报,同一张考卷还要再交三次——今天跌的是预期,下周验的是账。 |
| 类别 | 标的 | 当日变动 | 说明 |
|---|---|---|---|
| 分母端 | 美债收益率 | 10Y 4.965%(-18 个基点) 2Y 4.65%(-17 个基点) | 避险需求推动美债录得一年多来最大单日涨幅,盘中近 20 个基点的跌幅是 2023 年 3 月以来最大。科技股杀跌让再次加息的预期降温——这是今天唯一对估值有利的一条 |
| 汇率 | 美元指数与日元 | 美元指数 101.60(-0.08%) 美元/日元 156.96(日元 +0.75%) 欧元 1.1222(-0.09%) | 美元没走强,日元是唯一大赢家(靠近 160 的「干预溢价」);法德 10 年期利差扩到 177.7 个基点、2011 年以来最阔——欧洲的主权风险,今天盖过了 AI |
| 其余资产 | 原油 | 布伦特 113.17 美元(+4%) WTI 99.47 美元(+2.39%) | 胡塞袭击沙特、美以拟再打伊朗,油价创五个月新高。这条线是今天所有「通胀—加息」叙事的源头,也是国防股上涨的同一枚硬币——同一个事件,喂饱了原油和军工 |
| 其余资产 | 黄金与白银 | 现货金跌约 3% (8 月 3 日以来新低) 现货银跌约 6% | 反常识的一幕:地缘升级、黄金却跌。链条是油价涨→通胀预期抬→实际利率不降→持有黄金的机会成本上升,避险资金改道去了美债——避险不是只有一个出口 |
| 其余资产 | 加密 | 比特币 81023 美元(-4.27%) Coinbase -4.51%、Strategy -5.00% | 全线收缩时它没有独立性,Coinbase、Strategy、Robinhood 跌幅都是币的 1.1~1.2 倍——高贝塔在风险收缩时只能放大,不能对冲 |
| 验证点 | 下周的三张财报 | Alphabet、微软、亚马逊 10 月 28~29 日 | Meta 已经给出「超预期也跌」的样本,三家云厂商的 capex 指引与自由现金流是同一道题——长端下行能缓一截杀估值的压力,但订单表不会因此变好 |
三、10 只值得关注、且出现买卖点的标的
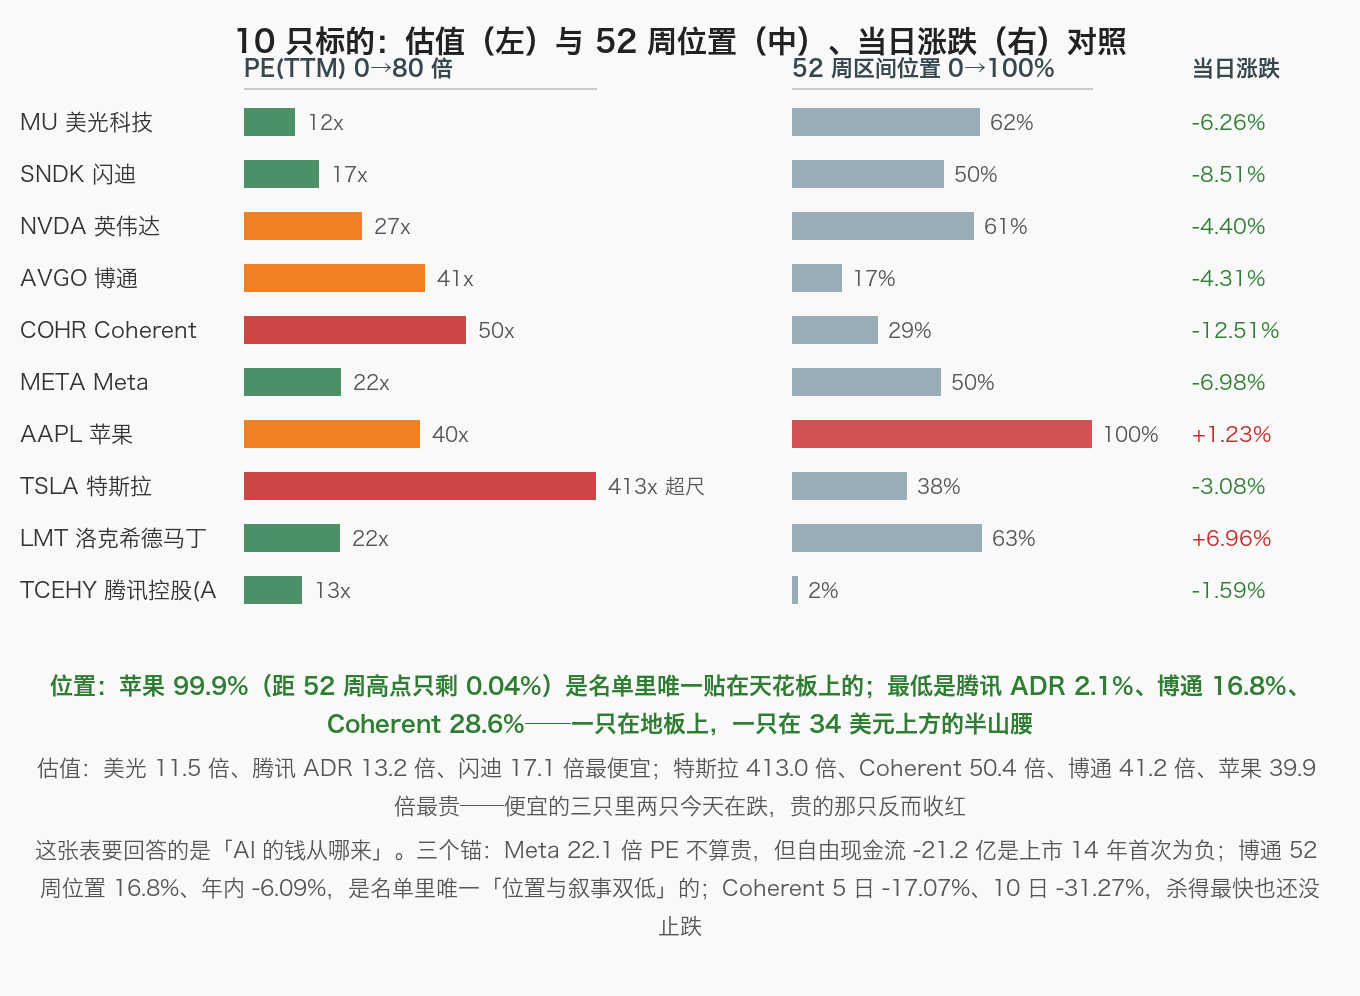
名单按「谁在出钱」分组:三张账单的当事人 3 只(Meta、特斯拉、英伟达)+被砍单的末端 4 只(美光、闪迪、博通、Coherent)+完全不靠 AI 融资的 3 只(苹果、洛马、腾讯 ADR)。位置最高苹果 99.9%、最低腾讯 ADR 2.1%;最便宜美光 11.5 倍、最贵特斯拉 413.0 倍。
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 美光科技(MU) | 856.49 美元 -6.26% | PE(TTM) 11.5 倍、PB 7.00 倍;52 周位置 62.5%(距高点 -31.73%、年内 +200.3%) | 观察(等站上 849 再谈) 参考位 849.25(当日最低) 美元 | 黄仁勋当天说 2029 年前内存不会过剩、「内存的好处是你永远用得更多」,需求侧的话是他给的;但价格是砍单给的,存储是链条最后一环。11.5 倍 PE 全名单最低,10 日 -17.30% 已跌掉一个月的涨幅。等 849.25 站住再谈,跌破说明趋势未完。 |
| 闪迪(SNDK) | 1260.93 美元 -8.51% | PE(TTM) 17.1 倍、PB 11.58 倍;52 周位置 50.5%(距高点 -46.44%、年内 +431.2%) | 卖点(弹性反向,先减) 参考位 1244.60(当日最低) 美元 | NAND 侧弹性最大的一只:年内 +431%、20 日 -28.10%,同一天跌 8.51% 是存储四只里最深的。17.1 倍 PE 不算贵,但涨幅靠合约价与减产预期堆起来,AI 服务器订单一推迟,价格弹性会反向放大。距高点 -46.44% 只是回到半山腰。 |
| 英伟达(NVDA) | 212.21 美元 -4.40% | PE(TTM) 26.8 倍、PB 22.38 倍;52 周位置 60.8%(距高点 -12.80%、年内 +14.1%) | 买点(左侧小仓,不加满) 参考位 211.26(当日最低) 美元 | 卖铲人这天只跌 4.40%,因为黄仁勋自己把问题说破了:需求爆表,缺的是买方的营运资金。26.8 倍 PE 是全池大票里最低的一档,位置 60.8% 也留了缓冲。但它是新云最大的资金提供方,CoreWeave 这类客户融资受阻,它要同时承担卖不动与收不回。 |
| 博通(AVGO) | 323.24 美元 -4.31% | PE(TTM) 41.2 倍、PB 15.48 倍;52 周位置 16.8%(距高点 -34.48%、年内 -6.09%) | 观察(等放量收复 330.82) 参考位 321.02(当日最低) 美元 | 全名单位置最低:52 周位置 16.8%、年内 -6.09%、60 日 -12.56%,AI 叙事里唯一没被抬过价的环节。41.2 倍 PE 对 ASIC 与 DSP 的订单能见度不算贵,CDS 走高说明债市已经在给它定价信用风险。位置低不等于便宜,趋势没转,等放量再说。 |
| Coherent(COHR) | 207.82 美元 -12.51% | PE(TTM) 50.4 倍、PB 3.75 倍;52 周位置 28.6%(距高点 -52.77%、年内 +12.6%) | 卖点(别接飞刀) 参考位 204.38(当日最低) 美元 | 标普 500 当日跌幅最大的个股之一:-12.51% 收 207.82、量比 1.76 是放量杀。光模块在 capex 链最外端,客户砍 50 亿开支,第一个被延后的就是光引擎订单。50.4 倍 PE、10 日 -31.27%,跌得比谁都急但估值还没到便宜的位置。 |
| Meta(META) | 648.85 美元 -6.98% | PE(TTM) 22.1 倍、PB 6.07 倍;52 周位置 49.7%(距高点 -16.79%、年内 -1.45%) | 观察(等 CDS 稳住) 参考位 639.69(当日最低) 美元 | 财报超预期却跌 6.98%:营收 646 亿 +26%、调整后 EPS 7.40 超预期,坏在季度自由现金流 -21.2 亿,上市 14 年首次为负;未来支出承诺 7000 亿抬到 8250 亿,还新设无投票权 C 类股为发股票留门。22.1 倍 PE 不贵,但锚从 PE 换成了 CDS。 |
| 苹果(AAPL) | 348.22 美元 +1.23% | PE(TTM) 39.9 倍、PB 47.27 倍;52 周位置 99.9%(距高点 -0.04%、年内 +28.4%) | 买点(回踩 342 一带加) 参考位 342.28(当日最低) 美元 | 全池唯一收红的权重:+1.23% 收 348.22、创 52 周新高,位置 99.9%。它不建 AI 数据中心、不靠资本市场融资,现金流是自己挣的,这一天钱在给「不烧钱」定价。39.9 倍 PE 是七巨头里第二贵,位置贴在天花板上,风一停它也没有超额。 |
| 特斯拉(TSLA) | 374.58 美元 -3.08% | PE(TTM) 413.0 倍、PB 16.58 倍;52 周位置 38.3%(距高点 -24.91%、年内 -16.7%) | 卖点(扳机在它手里) 参考位 373.71(当日最低) 美元 | 这一天真正的扳机:全年资本开支从 250 亿美元下调到 200 亿,三季度营业利润同比 -56%,长期销量目标也降了。它是买方,买方收手,卖方的订单表就要重算。413 倍 PE 没有容错空间,5 日 +3.35% 靠的是合并传闻,传闻和开支表是两件事。 |
| 洛克希德马丁(LMT) | 589.91 美元 +6.96% | PE(TTM) 21.8 倍、PB 15.53 倍;52 周位置 63.2%(距高点 -13.67%、年内 +24.2%) | 买点(事件仓,轻) 参考位 577.24(当日最低) 美元 | 地缘的直接受益者:美以被曝计划在中期选举后再度打击伊朗,布伦特涨 4% 到 113.17 美元,它 +6.96%、量比 2.01、5 日 +10.75%。21.8 倍 PE 是防务股常态,订单是多年期政府合同,现金流不依赖 AI 融资。但这是事件驱动的仓位,新闻一转向回吐得最快。 |
| 腾讯控股ADR(TCEHY) | 49.55 美元 -1.59% | PE(TTM) 13.2 倍、PB 2.63 倍、股息 1.2%;52 周位置 2.1%(距高点 -41.93%、离低点 1.53%) | 观察(与港股同步,等止跌) 参考位 48.80(当日最低) 美元 | 金龙指数收 5518.53、当日最低 5493.46 就是 52 周新低,它 -1.59% 收 49.55、位置只剩 2.1%,是港股白天走弱的映射。13.2 倍 PE 与 5 日 -7.56% 说明杀的是流动性与风险偏好,不是盈利。但加速段没有支撑位,等止跌再动手。 |
四、收盘分析
风险:三个软肋都摆在明面上。①量——全池 63 只里 43 只量比超过 1,放量集中在被杀的一侧:Meta 2.03、泛林 1.95、Coherent 1.76、科磊 1.71,这是放量下跌而不是无量阴跌,卖出是主动的;②融资——Meta 五年期 CDS 升到 119 个基点以上、创历史新高,甲骨文、微软、博通的 CDS 同步走高,债市已经在给整条 AI 链定价信用风险,这个信号比股价更难修复;③顺序——今天砍开支的是特斯拉(250 亿→200 亿),明天可能是任何一家云厂商,10 月 28~29 日三家财报落地前,半导体设备与光模块没有理由先涨。
机会:钱没有离场,只是换了一种计价方式。①分流有实证——道指收红、30 只成分股 20 涨 10 跌,宝洁 +5.58%、可口可乐创新高、苹果创 52 周新高,同一天同一笔钱买了「不烧钱」的资产;②利率给了喘息——10 年期降到 4.965%(-18 个基点)、2 年期 4.65%(-17 个基点),机构判断科技股疲软已开始削弱再次加息的预期,分母端的压力在松;③位置留了空间——博通 52 周位置 16.8%、年内 -6.09%,是全池唯一「叙事在、价格没涨」的大票,Coherent 距高点 -52.77% 已把 2026 年的涨幅全还回去。
定性:这是融资端的重定价,不是需求端的证伪。三个证据:黄仁勋同一天说的是需求爆表、缺的是营运资金,问题出在钱不在订单;西部数据第一财季净营收同比 +55% 仍然跌 6.43%,业绩好也留不住钱,说明卖的理由不是基本面;道指与必需消费同一天收红,风险偏好没有整体崩塌,只是从高贝塔搬到低贝塔。把它叫「AI 泡沫破了」过头——费半年内仍 +51.5%,跌的是斜率不是方向。基准情形:纳指在 75.6% 这个位置横着磨,等 10 月 28~29 日三家云厂商的 capex 指引来定下一步。
反向提醒:四件最容易读错的事。①「苹果创新高」不等于「科技股没事」——它是七巨头里唯一不建 AI 数据中心的,涨的理由恰恰是别人在跌;②「黄金跌 3%」不等于「避险结束」——同一天美债录得一年多来最大单日涨幅,避险资金只是改道去了债市,地缘溢价跑进了原油;③「道指收红」不等于「市场稳了」——30 只成分股 20 只涨,靠的是宝洁、家得宝、可口可乐这些与 AI 无关的权重,指数结构跟纳指已经不是同一张表;④「泛林跌 11.76%」不能外推成「半导体设备完蛋」——公司说的是供应链短期受限导致 12 月指引偏低,那是产能节奏不是需求消失。
合理状态是:把今天当「融资压力测试」,不当「AI 结束」。第一层是不依赖外部融资、现金流自己挣的——苹果(39.9 倍、位置 99.9%)、洛马(21.8 倍、政府订单)、礼来(43.9 倍、位置 97.2%);第二层是被砍单但估值已让出空间的——美光(11.5 倍)、博通(位置 16.8%)、腾讯 ADR(13.2 倍、位置 2.1%);第三层是别接的——特斯拉(413 倍、自己砍开支)、Coherent(50.4 倍、10 日 -31.27%)、闪迪(年内 +431% 之后的 -8.51%)。验证点三个:10 月 28~29 日 Alphabet、微软、亚马逊的 capex 指引;10 年期美债能否守住 5% 下方;纳指能否收复 26008.86。
风险提示:本文为市场复盘记录,行情、估值与财务数据均取自公开渠道,口径为 2026-10-22 美股收盘(北京时间 10-23 发布);PE/PB 为 TTM 口径,52 周区间位置按收盘价在 52 周最高价与最低价之间的百分比计算。名单说明:文中涨幅前列与 10 只标的一律取自本站跟踪的候选池(当日 63 只个股),不是全市场排名,仅用于同口径对照。候选池之外的数据(纳斯达克 100 跌 2.9% 创 9 月 17 日以来最低收盘与费城半导体指数跌 6.72%、较 6 月 22 日历史收盘高点回落超 26% 而年内仍累计上涨 51.5%,道指 30 只成分股 20 涨 10 跌与连涨第三天,标普 500 创 7 月 29 日以来最大单日跌幅、纳指创 6 月 23 日以来最大单日跌幅,宝洁 +5.58%、家得宝 +4.33%、可口可乐 +2.87% 收新高、伯克希尔 B 股创新高,特斯拉三季度营收 280.5 亿美元、营业利润同比下降 56% 与全年资本开支目标由 250 亿美元下调至 200 亿美元、长期销量目标同步下调,Meta 三季度营收 646 亿美元同比增长 26%、调整后每股收益 7.40 美元超预期 6.80 美元、GAAP 每股收益 3.83 美元含 98.9 亿美元一次性法律和解费用、季度资本支出 349 亿美元高于经营现金流 328 亿美元、自由现金流 -21.2 亿美元为 2012 年上市以来首次为负、未来支出承诺由 7 月的 7000 亿美元升至 8250 亿美元(其中未计入资产负债表的租赁 3557 亿美元、不可撤销合同 4545 亿美元)、2026 年资本开支指引 1350~1450 亿美元、新设无投票权 C 类普通股 2027 年 1 月生效,Meta 五年期信用违约互换升约 9 个基点至 119 个基点上方创历史新高、市值单日蒸发超 1000 亿美元,黄仁勋在柏林 GTC 称新云算力需求极其旺盛但资本短缺制约增长、「资金需求远大于可供给的资金」,泛林财报称供应链短期受限、12 月当季营收展望低于市场预期,西部数据第一财季净营收同比增长 55%,CoreWeave 跌约 10%、比特币跌 4.27% 报 81023 美元、以太坊同步走低,10 年期美债收益率降 18 个基点报 4.965%(盘中近 20 个基点跌幅为 2023 年 3 月以来最大)、2 年期降 17 个基点报 4.65%,美元指数 101.60(-0.08%)、美元/日元 156.96(日元 +0.75%)、欧元 1.1222(-0.09%)、法德 10 年期国债利差扩至 177.7 个基点创 2011 年以来最阔,布伦特原油 113.17 美元(+4%)、WTI 99.47 美元(+2.39%)与胡塞袭击沙特及美以拟在中期选举后再度打击伊朗,现货黄金跌约 3% 创 8 月 3 日以来新低、现货白银跌约 6%,金龙指数 5518.53(-1.19%)与当日最低 5493.46 创 52 周新低等)均引自新华社、证券时报、财联社、中国基金报、21 世纪经济报道、华尔街见闻、东方财富、新浪财经、腾讯财经、路透等公开报道,两源以上交叉核对;个别个股涨跌幅与候选池账本存在 0.01~0.04 个百分点的四舍五入差异,正文一律以账本口径为准。