2026年10月26日美股行情复盘,Anthropic 用 163 亿收入替 AI 还了一半账
发布日期:2026-10-27
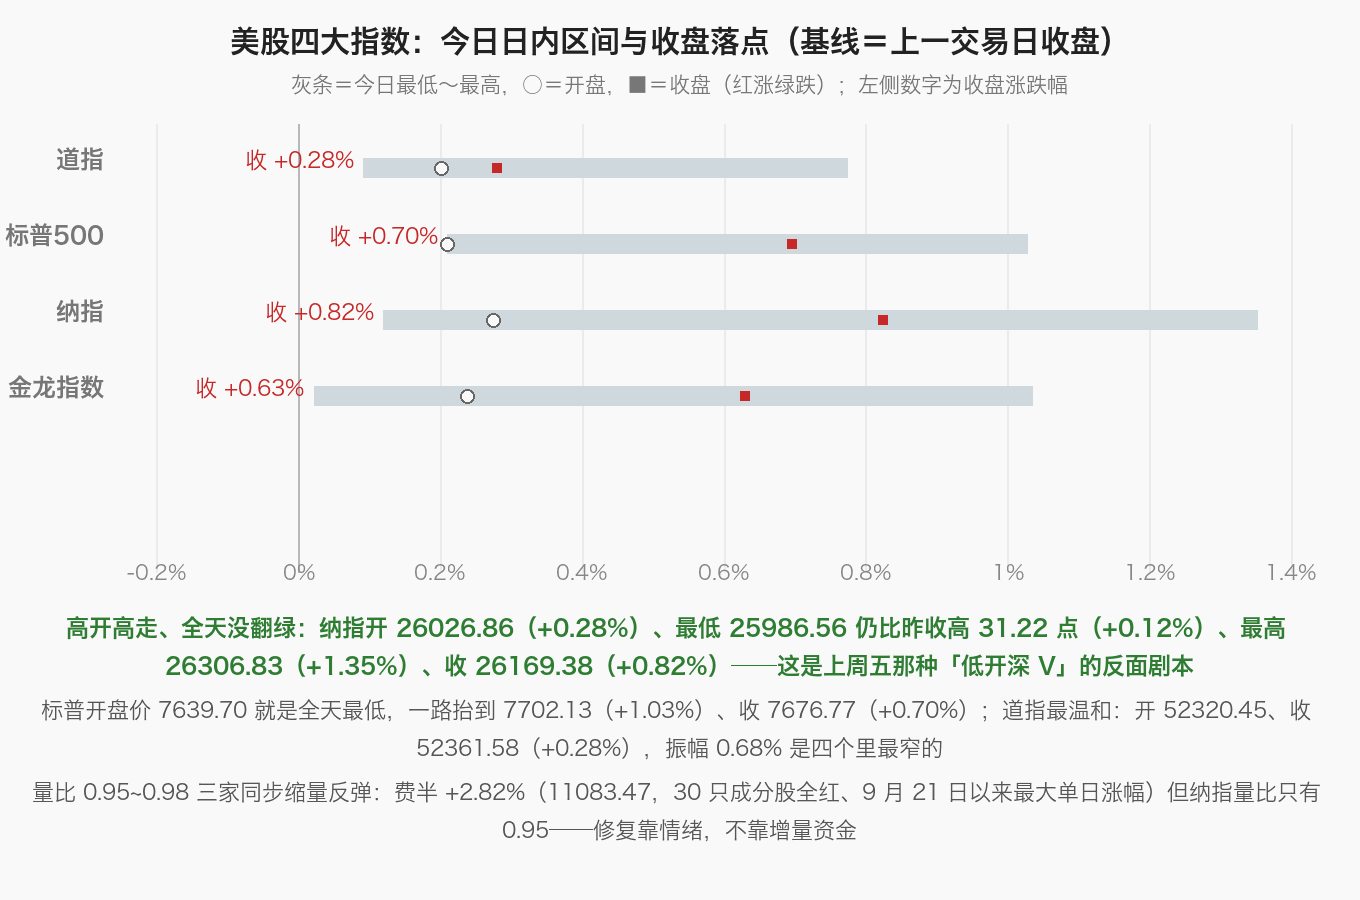
10 月 26 日美股三大指数集体收涨、终结连续两周的下跌:道指涨 146.42 点、收 52361.58 点(+0.28%),标普 500 涨 53.09 点、收 7676.77 点(+0.70%),纳指涨 214.04 点、收 26169.38 点(+0.82%),纳斯达克 100 涨 1.09%;费城半导体指数涨 2.82% 报 11083.47 点,30 只成分股全线上涨,是 9 月 21 日以来最大单日涨幅。纳斯达克中国金龙指数涨 0.63%、收 5506.84 点。标普 500 十一大板块七涨四跌,科技 +1.50%、工业 +1.40% 领涨,通信服务 -1.42%、必需消费 -0.13% 垫底。候选池 63 只 41 涨 22 跌,量比 0.95~0.98——三大指数都是缩量反弹。
这一天只有一个主角:Anthropic 向 SEC 公开提交 S-1,拟以代码「ANT」在纳斯达克上市,发行规模与价格区间未定,高盛与摩根士丹利牵头,正式路演最早 11 月 9 日当周启动。招股书里的数字是硬的:2026 年上半年营收 162.9 亿美元,上年同期只有 11.6 亿美元(约 14 倍);二季度单季营收 116 亿美元,已经超过 2025 年全年的 46 亿美元;净亏损 807 亿美元,主要来自非现金项目。市场传闻其估值约 1.5 万亿美元。上周四费半跌 6.72%、上周五继续杀,杀的就是「AI 的巨额开支能不能变成收入」这一个问题,今天这份文件从收入一侧正面回答了它——注意只是收入一侧。
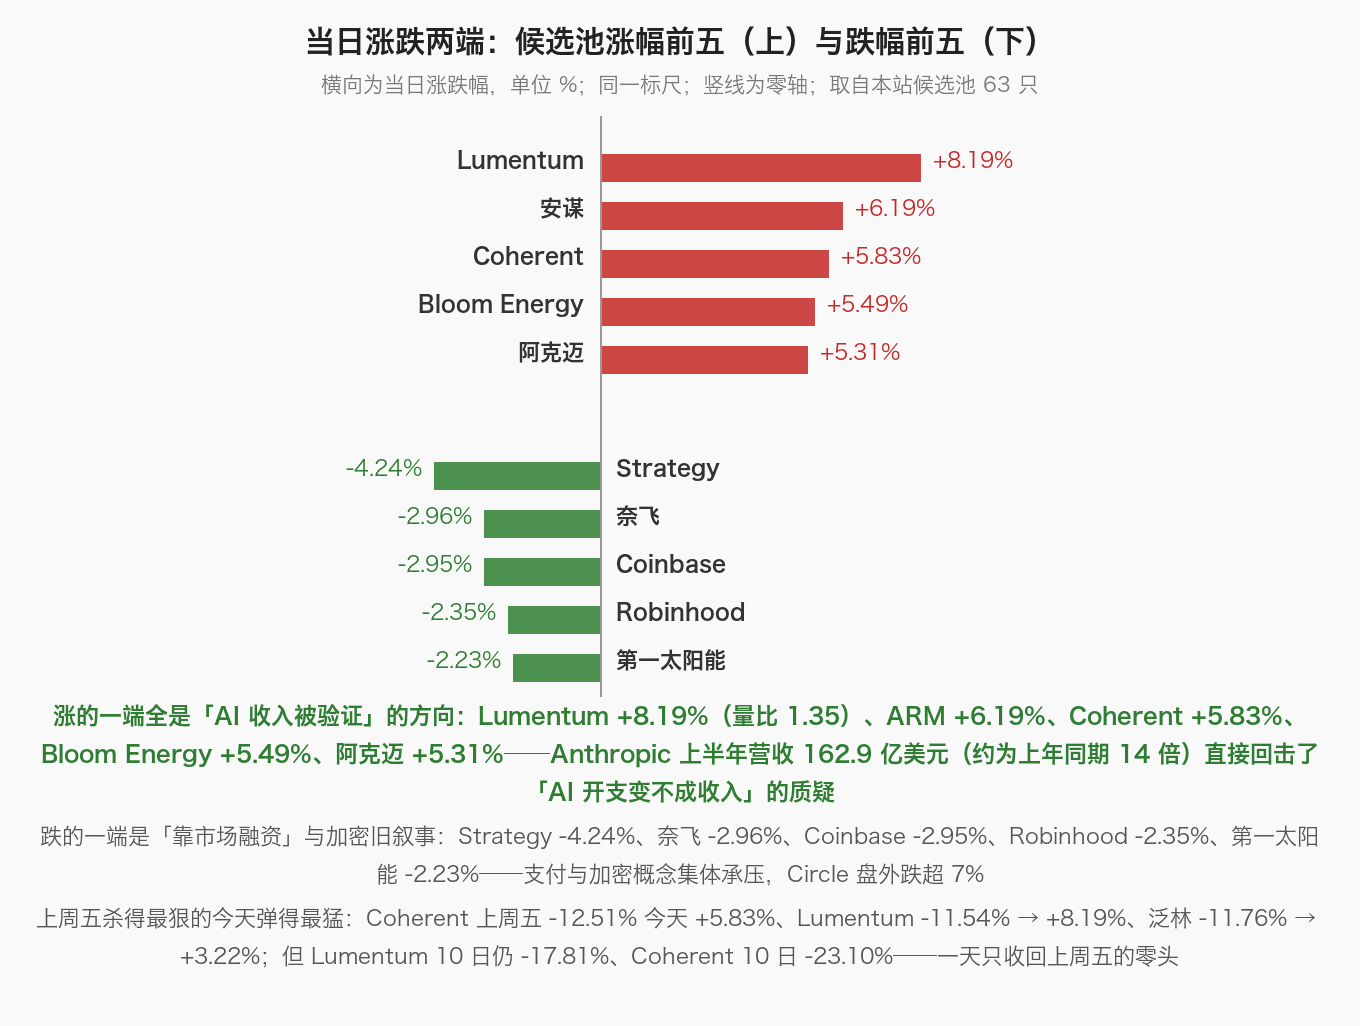
结构上是三件事。①越靠上游弹得越猛:光通信 Lumentum +8.19%、Coherent +5.83%(上周五分别是 -11.54% 与 -12.51%),算力 ARM +6.19%、英特尔 +4.04%、英伟达 +2.39%、博通 +2.33%,存储西部数据 +3.63%、美光 +2.98%——上周五按「离终端需求的距离」排序杀,今天按同一个顺序弹。②越大越慢、越大越分化:纳指 +0.82% 跑赢道指 +0.28%,但七巨头里 Meta -1.88%、苹果 -1.10%、谷歌 -1.06% 三只收跌,只有特斯拉 +5.21%、英伟达 +2.39%、微软 +1.54%、亚马逊 +0.44% 收红。③特斯拉是今天唯一跟 AI 无关的主线:巴克莱把评级从「中性」上调至「增持」、目标价 370 抬到 450 美元,收 391.62 美元创 7 月 16 日以来新高、单日市值增加超 850 亿美元。
一、指数位置:四个指数一起上台阶,但余量只剩 2.14%
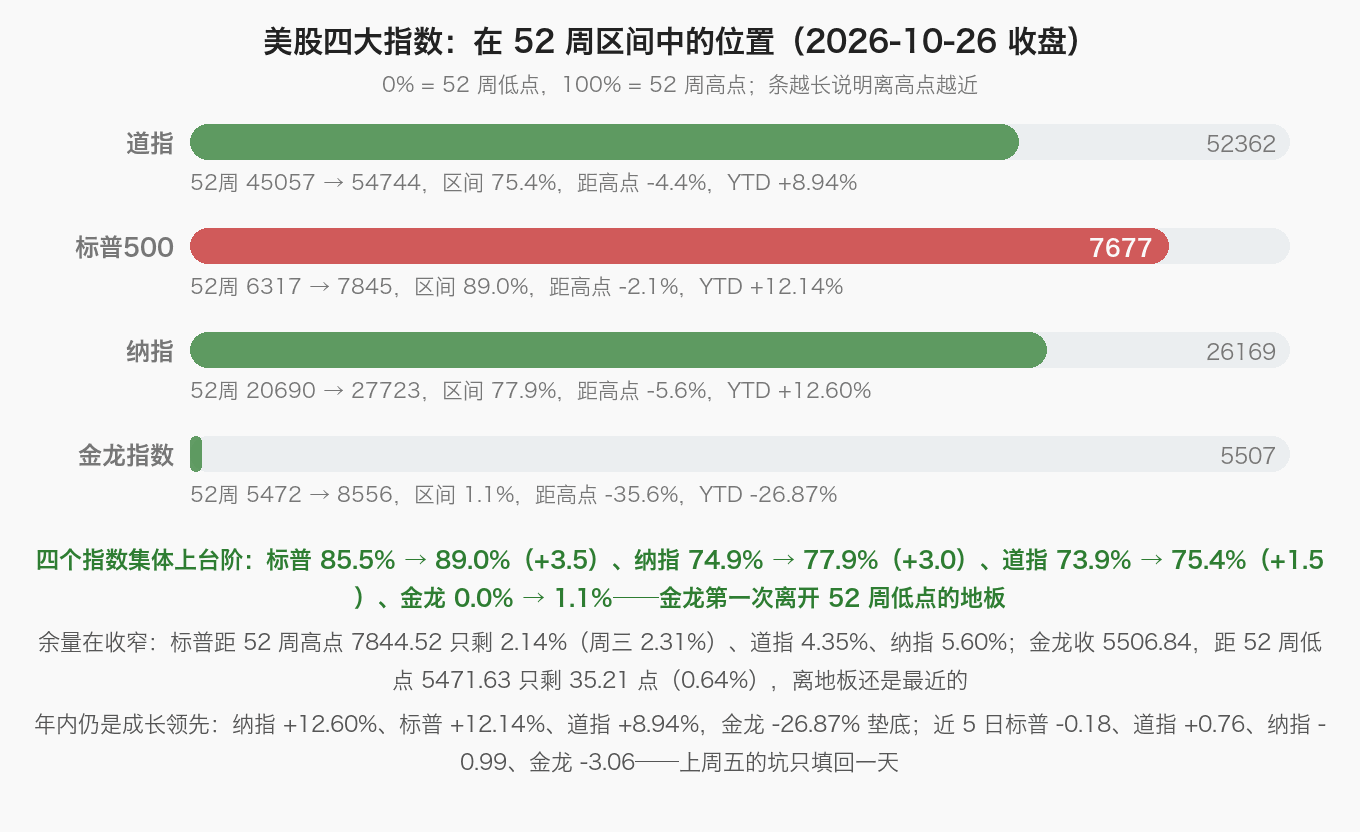
位置的抬升是普遍的:标普 52 周位置 85.5% → 89.0%(+3.5 个点)、纳指 74.9% → 77.9%(+3.0)、道指 73.9% → 75.4%(+1.5),金龙从 0.0% 抬到 1.1%——第一次离开 52 周低点的地板。但余量在收窄:标普距 52 周高点 7844.52 点只剩 2.14%、道指 4.35%、纳指 5.60%;金龙收 5506.84 点,距 52 周低点 5471.63 点只有 35.21 点(0.64%),离地板还是最近的。走势形状与上周五正好相反:上周五低开、盘中杀到 -2.94%、收盘贴日内低位;今天高开、全天没翻绿——纳指最低 25986.56 点仍比昨收高 31.22 点,标普开盘价 7639.70 点就是全天最低。年内纳指 +12.60%、标普 +12.14%、道指 +8.94%、金龙 -26.87%。机会:标普距新高只剩 2.14%,位置与趋势同向;风险:这条 2.14% 的余量是在量比 0.95 的缩量里走出来的,周三一句鹰派措辞就能吃掉。
二、今日热点与资金:收入这一侧被验证,融资那一侧被抛售
分界线不写在行业里,写在「谁向市场要钱」上:Anthropic 用 162.9 亿美元的上半年营收证明需求是真的,被买的是能把开支变成收入的一端;Meta 同日启动大规模股权融资(传 950 亿美元),被卖的是必须靠资本市场续命的一端。
| 领涨方向 | 今日涨幅 | 代表标的(收盘价 / 位置) | 涨的逻辑 |
|---|---|---|---|
| 光通信(最猛) | Lumentum +8.19% Coherent +5.83% | Lumentum 818.10 美元(量比 1.35、位置 66.1%) Coherent 221.50 美元(位置 30.9%) | 上周五它们分别是 -11.54% 与 -12.51%(标普当日跌幅第一),今天一天全收回来。光模块是 capex 链最外端,也是「AI 能不能变成收入」这个质疑最先砸到的地方——Anthropic 的营收一公布,先弹的就是它。 |
| 存储 | 西部数据 +3.63% 美光 +2.98%、希捷 +2.18% | 美光 903.70 美元(12.16 倍 PE、位置 67.0%) 西部数据 356.13 美元(位置 34.6%) | 池外 SK 海力士涨 4.09%,整条存储链同步回暖。美光是名单里最便宜的一只(12.16 倍 PE),20 日仍 -14.24%、年内 +216.89%——便宜与涨多了同时成立,说明市场在给周期位置定价,不是给估值定价。 |
| 算力与芯片 | ARM +6.19%、英特尔 +4.04% AMD +2.80%、英伟达 +2.39% | ARM 223.35 美元、英特尔 90.47 美元 英伟达 216.00 美元(27.31 倍 PE) | 费半 +2.82% 报 11083.47,30 只成分股全线上涨,是 9 月 21 日以来最大单日涨幅。但 10 月以来费半仍累计 -12.2%——一天收回的是情绪,不是跌幅。 |
| 特斯拉(独立主线) | 特斯拉 +5.21% | 391.62 美元(盘中最高 397.27、位置 46.8%) | 与 AI 硬件不是同一套逻辑:巴克莱把评级从「中性」上调至「增持」、目标价 370 美元抬到 450 美元,理由是核心汽车业务恢复增长、Robotaxi 商业化出现拐点、储能订单,外加与 SpaceX 潜在合并的溢价想象。收 391.62 美元是 7 月 16 日以来最高,单日市值增加超 850 亿美元。 |
| 中概(金龙指数) | 金龙 +0.63% 禾赛 +4.27%、贝壳 +3.16% | 金龙收 5506.84 点(位置 1.1%) 百度 +0.84%、阿里 +0.61% | 指数第一次离开 52 周低点的地板(位置从 0.0% 抬到 1.1%),但内部是分化的:禾赛、贝壳、华住涨 2%~4%,小鹏 -0.98%、拼多多 -1.15% 收跌。跟着港股白天那根阳线走,不是美股盘中的新故事。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| Meta(唯一逆势的大票) | Meta -1.88% | 630.56 美元(21.51 倍 PE、位置 42.7%) 5 日 -10.61%、10 日 -15.13% | 启动大规模股权融资,市场传规模约 950 亿美元。上周它的季度自由现金流 -21.2 亿美元、是上市 14 年首次为负,五年期 CDS 创历史新高。21.51 倍 PE 不算贵,但「要向市场要钱」这件事本身在重新定价它。 |
| 流媒体与电信 | 奈飞 -2.96% 威瑞森 -3.5%、默克 -3% 以上 | 奈飞 63.90 美元(位置 1.9%) 威瑞森营收 343.1 亿美元不及预期 | 威瑞森虽然后付费手机用户净增 40.6 万(五年最好三季度),营收还是差了一口;默克是道指当日最差成分股。标普 500 十一大板块里,通信服务 -1.42% 是跌幅第一。 |
| 支付与加密 | Strategy -4.24% Coinbase -2.95%、Robinhood -2.35% | Circle 盘外跌超 7%、PayPal -3% 以上 Block -2% 以上、万事达 -1% 以上 | 全场风险偏好回升的一天,这一组反而跌——钱从「高 beta 的旧叙事」搬到「有收入的新叙事」。这是今天最干净的一次风格切换证据:不是所有风险资产一起涨。 |
| 光伏 | 第一太阳能 -2.23% | 168.15 美元(位置 1.5%、年内 -35.63%) | 位置 1.5% 是全池最低,跌了整年还在跌。它与 AI 叙事无关、与利率有关——在联储按兵不动、12 月还可能加息的环境里,长久期资产没人接。 |
| 中概内部 | 小鹏 -0.98%、拼多多 -1.15% | 京东 -0.47%、腾讯 ADR -0.53% 蔚来 -0.91% | 金龙指数收红靠的是禾赛、贝壳、华住这类小市值,权重股(阿里 +0.61% 之外)几乎全绿。指数涨、权重跌,说明这 0.63% 的含金量不高。 |
| 变量 | 今日读数 | 对照 | 说明 |
|---|---|---|---|
| 油价(回落) | WTI 12 月 101.76 美元 -1.46% 布伦特 115.81 美元 -0.78% | 上周五布伦特 116.72(+3.14%) WTI 103.44(+3.99%) | 卡塔尔斡旋方进入德黑兰推动降级、特朗普称周日不会打伊朗,地缘溢价退了一点。但美军已备好 96 小时内的大规模方案、可能等 11 月中期选举后下令——这条线的风险没解除。 |
| 贵金属(回升) | 现货金 4017.2 美元 +0.54% 现货银 53.98 美元 +0.13% | 上周五金价一度失守 4000 (最低 3978.39) | 金价重新站回 4000 上方,但纽曼矿业只涨 1.40%、麦克莫兰铜金 -0.03%——金价反弹没有传导到金矿股,与上周五「金价跌、金矿股跌得更多」是同一个不对称。 |
| 美联储(周三决议) | 北京时间 10 月 29 日 02:00 按兵不动概率约 90% | 利率区间 3.75%~4.00% CME 加息概率 10.5%~12.7% | 这个环境里「不降息」不是利好——12 月二次加息才是主流预期。真正要读的是声明措辞:通胀没实质缓解,鹰派一句就能把今天的 0.82% 还回去。 |
| 财报周(最大变量) | 超三分之一标普成分股本周披露 | Alphabet、微软、亚马逊 资本开支指引是关键 | 上周杀的就是「AI 开支能不能变成收入」,这周三家云厂商的 capex 指引等于给同一个问题再答一次。指引上调且收入兑现=二次确认;只上调开支不谈回报=上周四的重演。 |
| 经济数据 | 达拉斯联储制造业指数 13.4 | 9 月 9.8、市场预期 7 但生产分项 -14 点 | 整体读数超预期,生产分项却掉 14 个点——订单与就业的分项并不一致。这种「 headline 好、结构差」的数据,通常只影响一天的交易,不影响利率路径。 |
| 板块与卖方 | 11 大板块 7 涨 4 跌 科技 +1.50%、工业 +1.40% | 通信服务 -1.42% 必需消费 -0.13% | 摩根士丹利同日判断半导体这轮调整可能在 11 月中旬结束、但短期仍有时点性下行风险——这条判断的潜台词是:现在可以挑票,但不该满仓。 |
三、10 只值得关注的股票
名单按「今天谁被重新定价」配:收入验证链上五只(Lumentum、Coherent、美光、英伟达、博通)+评级驱动的特斯拉+逆势被卖的 Meta+位置最高的苹果+跌得最深的 Robinhood+回到成本区间的英特尔。十只里七只收涨、三只收跌,涨的全部落在 AI 硬件链与特斯拉,跌的分属「要融资」「位置高」「高 beta 旧叙事」三类。52 周位置、年内与多周期涨跌均由日 K 自算,PE 为 TTM;美股无逐只主力资金口径,本文不使用资金流数据。
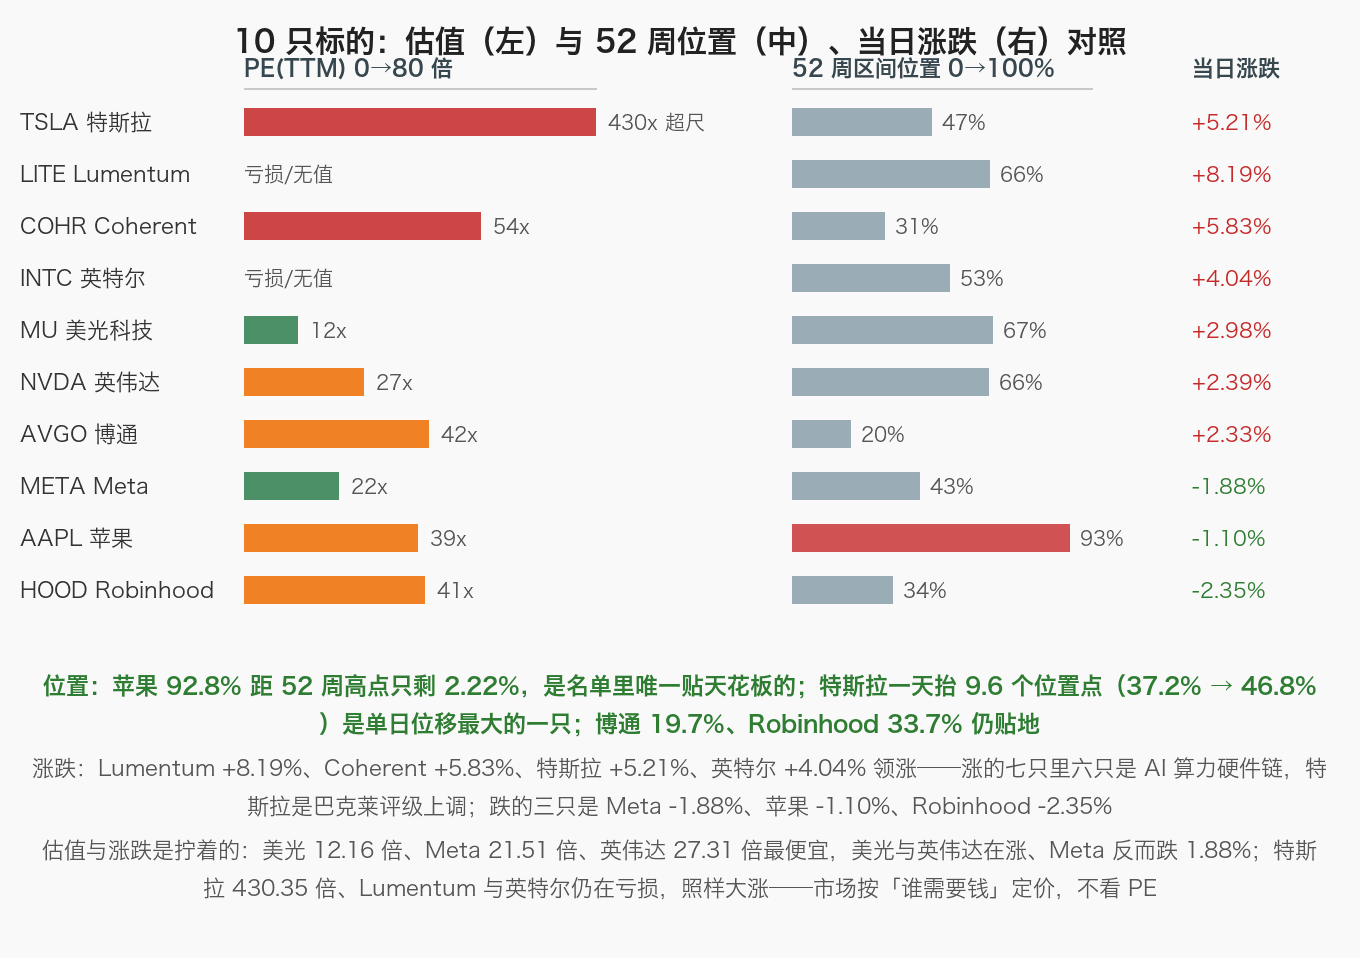
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 特斯拉(TSLA) | 391.62 美元 +5.21%(开 383.83、最低 383.73、最高 397.27) | PE(TTM) 430.35 倍、PB 17.34 倍、无股息;市值 1.55 万亿美元 52 周位置 46.8%(5 日 +6.40%、年内 -12.92%) | 观察不追 参考位 383.73 美元(当日最低) | 巴克莱把评级从「中性」抬到「增持」、目标价 370 抬到 450,盘中涨超 6%、收 391.62 是 7 月 16 日以来最高,单日市值增超 850 亿美元。理由是汽车业务增长、Robotaxi 拐点、储能订单,外加 SpaceX 合并想象。但 430.35 倍 PE、年内 -12.92%,涨的是预期不是报表。 |
| Lumentum(LITE) | 818.10 美元 +8.19%(开 766.32、最低 756.00、最高 840.47) | PE(TTM) 亏损、PB 15.96 倍、无股息;市值 741 亿美元 52 周位置 66.1%(5 日 -1.97%、10 日 -17.81%、年内 +121.95%) | 观察 参考位 756.00 美元(当日最低) | 全池涨幅第一,量比 1.35。上周五它还跌 11.54%,今天一天全收回来,是标普 500 当日表现最好的成分股之一。但 10 日仍 -17.81%、距 52 周高点 1143.00 还有 28.4%——亏损公司靠光引擎订单定价,反弹时弹性最大,跌的时候也一样。 |
| Coherent(COHR) | 221.50 美元 +5.83%(开 212.61、最低 208.86、最高 225.66) | PE(TTM) 53.76 倍、PB 4.00 倍、无股息;市值 436 亿美元 52 周位置 30.9%(5 日 -4.53%、10 日 -23.10%、年内 +20.01%) | 观察 参考位 208.86 美元(当日最低) | 上周五 -12.51% 是标普当日跌幅第一,今天 +5.83% 只收回一小半:10 日 -23.10% 是名单里跌得最深的。位置 30.9%、53.76 倍 PE。光模块仍是 capex 链最外端,任何一家云厂商推迟订单,它第一个反应——反弹是 beta,不是订单回来。 |
| 英特尔(INTC) | 90.47 美元 +4.04%(开 87.94、最低 86.46、最高 92.09) | PE(TTM) 亏损、PB 5.46 倍、无股息;市值 4782 亿美元 52 周位置 52.6%(5 日 -1.70%、20 日 -22.03%、年内 +145.18%) | 观察 参考位 86.46 美元(当日最低) | 收 90.47 美元、+4.04%,但 20 日仍 -22.03%——这波是从 52 周高点 142.35 一路杀下来的。位置 52.6%、PB 5.46 倍、PE 亏损,代工与 18A 的进展是唯一变量。年内 +145.18% 说明市场给过它一次重估,现在是重估之后的回撤段。 |
| 美光科技(MU) | 903.70 美元 +2.98%(开 889.88、最低 882.77、最高 915.75) | PE(TTM) 12.16 倍、PB 7.39 倍、股息率 0.06%;市值 1.02 万亿美元 52 周位置 67.0%(5 日 -0.13%、20 日 -14.24%、年内 +216.89%) | 参与 参考位 882.77 美元(当日最低) | 12.16 倍 PE 是名单里最便宜的,20 日 -14.24% 之后今天 +2.98%,跟着 SK 海力士 +4.09%、西部数据 +3.63% 一起回暖。位置 67.0%、年内 +216.89%——「便宜」与「已经涨了很多」同时成立,HBM 的周期位置比估值更能解释它的弹性。 |
| 英伟达(NVDA) | 216.00 美元 +2.39%(开 213.11、最低 212.61、最高 217.75) | PE(TTM) 27.31 倍、PB 22.78 倍、股息率 0.24%;市值 5.22 万亿美元 52 周位置 65.6%(5 日 -0.50%、20 日 -5.62%、年内 +16.10%) | 参与 参考位 212.61 美元(当日最低) | +2.39% 收 216.00,量比只有 0.96——涨了但没放量,5 日 -0.50% 基本走平。27.31 倍 PE 在算力链里不算贵,位置 65.6%、距 52 周高 243.37 还有 11.2%。它是这条链的定价锚:涨得不猛,但也没掉队,周三云厂商的 capex 指引直接决定它往哪边站。 |
| 博通(AVGO) | 329.17 美元 +2.33%(开 324.53、最低 323.25、最高 332.12) | PE(TTM) 41.99 倍、PB 15.76 倍、股息率 0.79%;市值 1.57 万亿美元 52 周位置 19.7%(5 日 -1.62%、20 日 -5.84%、年内 -4.37%) | 观察 参考位 323.25 美元(当日最低) | 位置 19.7% 是名单里第二低,年内 -4.37% 是超大市值里少见的负收益。今天 +2.33% 仍在 288.98~493.32 这段区间的下五分之一。ASIC 与光 DSP 两条腿都在,故事没坏,但资金还没回来——它是「位置低但不急」的那一类。 |
| Meta(META) | 630.56 美元 -1.88%(开 638.36、最低 627.80、最高 647.69) | PE(TTM) 21.51 倍、PB 5.90 倍、股息率 0.33%;市值 1.61 万亿美元 52 周位置 42.7%(5 日 -10.61%、10 日 -15.13%、年内 -4.22%) | 回避 参考位 627.80 美元(当日最低) | 全场唯一逆势的大票。启动大规模股权融资、市场传规模约 950 亿美元;上周季度自由现金流 -21.2 亿美元是上市 14 年首次为负,五年期 CDS 升到历史新高。21.51 倍 PE 不贵,但「向市场要钱」正在重新定价它——5 日 -10.61%,融资规模与定价落地前别抄。 |
| 苹果(AAPL) | 343.91 美元 -1.10%(开 343.92、最低 341.03、最高 347.09) | PE(TTM) 39.44 倍、PB 46.68 倍、股息率 0.31%;市值 5.02 万亿美元 52 周位置 92.8%(5 日 +0.28%、20 日 +1.63%、年内 +26.84%) | 观察 参考位 341.03 美元(当日最低) | 上周五刚创 52 周新高 348.22,今天 -1.10% 回吐,位置 92.8%、距 52 周高 351.73 只剩 2.22%。5 日 +0.28% 是名单里最稳的一条线。39.44 倍 PE、PB 46.68 倍不便宜,它靠的是不烧钱的现金流——今天 Meta 被卖、它只跌 1.10%,就是这个差别。 |
| Robinhood(HOOD) | 92.84 美元 -2.35%(开 94.21、最低 91.63、最高 94.37) | PE(TTM) 41.08 倍、PB 8.80 倍、无股息;市值 835 亿美元 52 周位置 33.7%(5 日 -3.81%、10 日 -15.00%、20 日 -20.28%、年内 -17.91%) | 回避 参考位 91.63 美元(当日最低) | 支付与加密一起承压的一天:Circle 盘外跌超 7%、PayPal -3% 以上、Coinbase -2.95%、Strategy -4.24%,它跟着跌 2.35%。20 日 -20.28% 是名单里最深的,位置 33.7%。41.08 倍 PE 对成交量敏感的平台不算便宜,风险偏好一降它先跌。 |
四、收盘分析
先把性质说清楚:今天修的是「收入侧」,不是「利润侧」。Anthropic 上半年 162.9 亿美元营收、约 14 倍的同比增速,回答的是「需求在不在」;同一份文件里 807 亿美元的净亏损,回答的是「成本有多重」。所以费半能涨 2.82%、30 只成分股全红,但纳指量比只有 0.95——买的是「叙事没崩」,不是「盈利改善」。上周四到周五那两根阴线把「AI 开支变不成收入」的怀疑推到极致,今天只是把这个怀疑按住了一半,另一半要等云厂商的财报来回答。
被卖的名单也很整齐,全是「必须向市场要钱」或「靠风险偏好活着」的资产。Meta 启动大规模股权融资、传 950 亿美元,叠加上周自由现金流 -21.2 亿美元的 14 年首负与五年期 CDS 历史新高,今天 -1.88%、5 日 -10.61%;对冲它的是苹果——不建 AI 数据中心、不融资、现金流自给,位置 92.8% 只跌 1.10%。同时支付与加密链在风险偏好回升的一天反而集体下跌:Circle 盘外 -7% 以上、PayPal -3% 以上、Coinbase -2.95%、Strategy -4.24%、Robinhood -2.35%。钱不是简单地「从避险搬到风险」,而是从「高 beta 的旧叙事」搬到「有收入的新叙事」,这是风格切换,不是普涨。
特斯拉这 5.21% 要单独拆,别混进 AI 硬件那条线。它的触发是巴克莱上调评级与目标价(370→450)、理由是汽车业务恢复增长、Robotaxi 拐点、储能订单,再加一层与 SpaceX 潜在合并的溢价想象——四条里三条是基本面、一条是并购传闻,没有一条跟 Anthropic 有关。代价是 430.35 倍 PE、PB 17.34 倍、年内仍 -12.92%,位置从 37.2% 一天抬到 46.8%(+9.6 个点,名单里单日位移最大)。评级上调能改变一周的供需,改不了四季度的交付数字,它的验证点在下一份交付与财报,不在今天的涨幅里。
真正的风险在日历上,不在今天的盘面。周三(北京时间 10 月 29 日 02:00)美联储决议,按兵不动概率约 90%、利率维持 3.75%~4.00%,但 CME 显示加息概率仍有 10.5%~12.7%、12 月二次加息是主流预期——这个环境里「不加息」不构成利好,「声明偏鹰」才是要防的。同期欧洲央行、日本央行都开会;本周超过三分之一的标普 500 成分股披露财报,Alphabet、微软、亚马逊的资本开支指引等于给「AI 开支能否变现」再答一次卷。外部还有油价与地缘:WTI 收 101.76 美元(-1.46%)、布伦特 115.81 美元(-0.78%),回落靠的是卡塔尔斡旋与特朗普「周日不打」的表态,而美军已备好 96 小时内的大规模方案、可能等中期选举后再下令——溢价只是退了一点,没有消失。
合理的状态按「被验证的程度」分三层。参与层:美光(12.16 倍 PE、位置 67.0%,收入验证链里最便宜的一只)、英伟达(27.31 倍 PE、位置 65.6%,这条链的定价锚)、Lumentum 与 Coherent(弹性最大,但 10 日仍 -17.81% 与 -23.10%,要等 5 日资金与价格同时转正)。观察层:特斯拉(评级驱动、430 倍 PE)、博通(位置 19.7% 但资金没回来)、苹果(位置 92.8%,防御属性而非进攻属性)。回避层:Meta(融资规模与定价未落地,CDS 还在走阔)、Robinhood(20 日 -20.28%,风险偏好一降它先跌)。接下来验证两件事:标普能不能站上 7700 点且量比回到 1 以上;Meta 这笔股权融资的最终规模与定价出来后,它的信用利差是收窄还是继续走阔。
数据说明:指数与个股行情为 2026-10-26 美股收盘口径(收盘价取实时报价末笔,美东时间 16:00 后即为收盘价),52 周区间、52 周位置、年内与近 5/10/20/60 日涨跌均由日 K 线自算,PE 为 TTM 口径;候选池为本站跟踪的 63 只标的,非全市场排行;美股无逐只「主力资金」公开口径,本文不使用资金流数据,涨跌结构全部由价格与量比说明;板块涨跌为标普 500 十一大板块口径。文中 Anthropic 提交 S-1(上半年营收 162.9 亿美元、上年同期 11.6 亿美元、净亏 807 亿美元、代码 ANT、高盛与摩根士丹利牵头、路演最早 11 月 9 日当周、估值传闻约 1.5 万亿美元)、费城半导体指数 +2.82% 与 30 只成分股全涨、巴克莱上调特斯拉至增持与目标价 370→450 美元、特斯拉单日市值增加超 850 亿美元、Meta 启动大规模股权融资(市场传约 950 亿美元)、SK 海力士 +4.09%、威瑞森营收 343.1 亿美元、Circle 与 PayPal 跌幅、达拉斯联储制造业指数 13.4(预期 7、生产分项 -14 点)、WTI 101.76 与布伦特 115.81 美元、现货金 4017.2 美元、CME 加息概率 10.5%~12.7%、摩根士丹利对半导体调整的判断、美军对伊朗行动方案等,均来自 10 月 26 日至 27 日公开报道(新华社、中国基金报、中国证券报、腾讯新闻/FX168、TradingKey、新浪财经等)。本文不构成任何投资建议,股市有风险,入市需谨慎。