2026年10月28日美股行情复盘,联储按兵不动,市场把12月加息押到85%
发布日期:2026-10-29
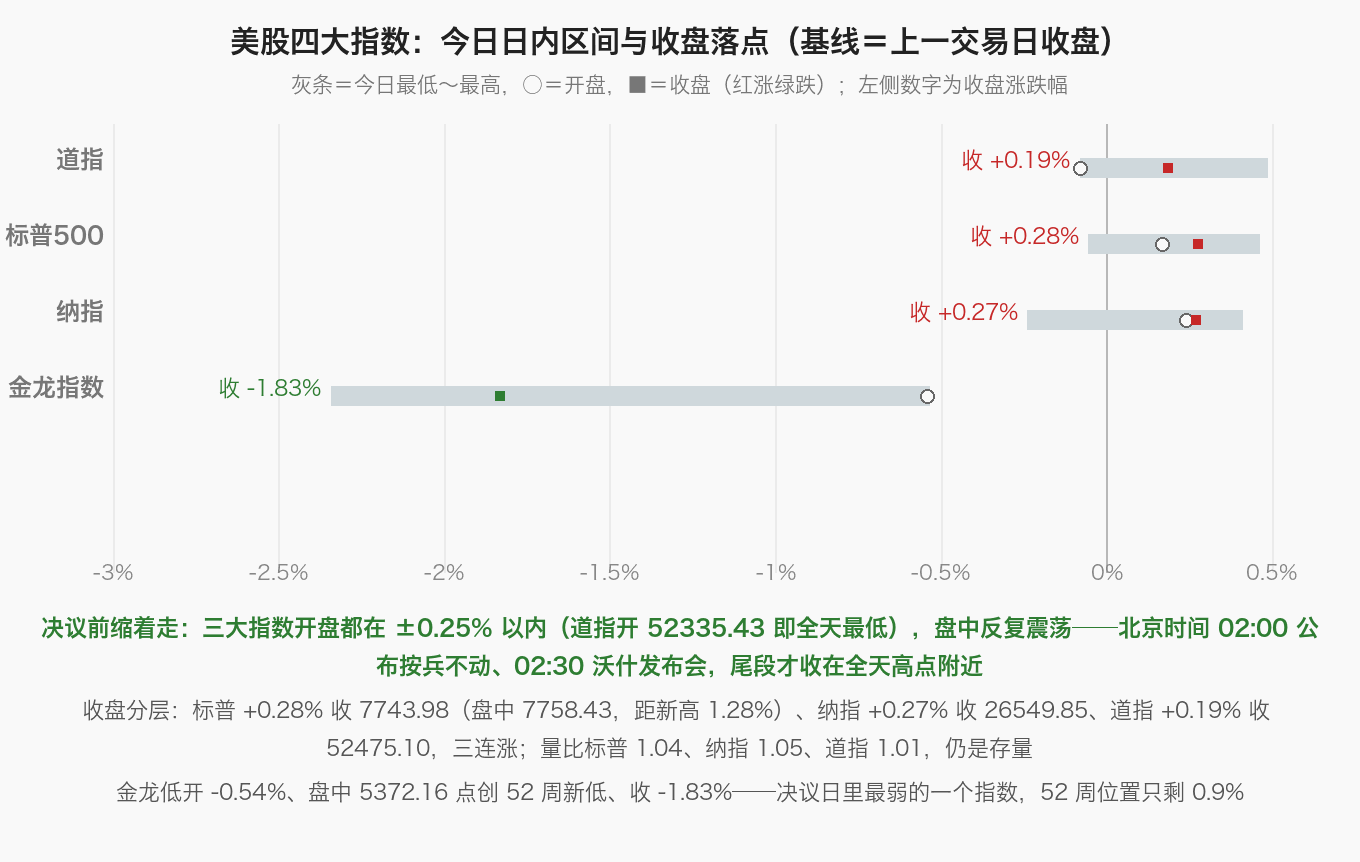
10 月 28 日美股三大指数连续第三个交易日收涨,但幅度都很小:道指涨 97.53 点、收 52475.10 点(+0.19%),标普 500 涨 21.38 点、收 7743.98 点(+0.28%),纳指涨 72.04 点、收 26549.85 点(+0.27%);纳斯达克中国金龙指数跌 1.83%、收 5400.39 点,盘中最低 5372.16 点创 52 周新低。候选池 63 只 40 涨 23 跌,涨均 +2.62%、跌均 -1.08%——指数只涨 0.2%,池内上涨的股票平均涨 2.6%,这个落差是今天全部的信息量。量比道指 1.01、标普 1.04、纳指 1.05,三天反弹始终没有放量。
今天的主角是凌晨两点的决议。FOMC 以 10 比 2 维持联邦基金利率 3.75%~4.00% 不变,投反对票的是克利夫兰联储主席哈玛克与理事库克,两人都主张加息 25 个基点——这是本轮周期里第一次出现「有人嫌不够紧」的分歧。声明把经济描述从 9 月的「稳健」上调为「以强劲步伐扩张」;主席沃什在发布会上直接否定前瞻性指引,并宣布明年起减少议息频次(2027 年其中一场改为战略讨论、不投票也不发声明)。市场的读法是「这次不加、下次加」:芝商所 FedWatch 显示 12 月加息 25 个基点的概率从 78.3% 升到 85.0%,10 年期美债收益率涨 3.5 个基点至 5.021%。决议与发布会期间指数反复震荡,最后靠尾盘才收红。
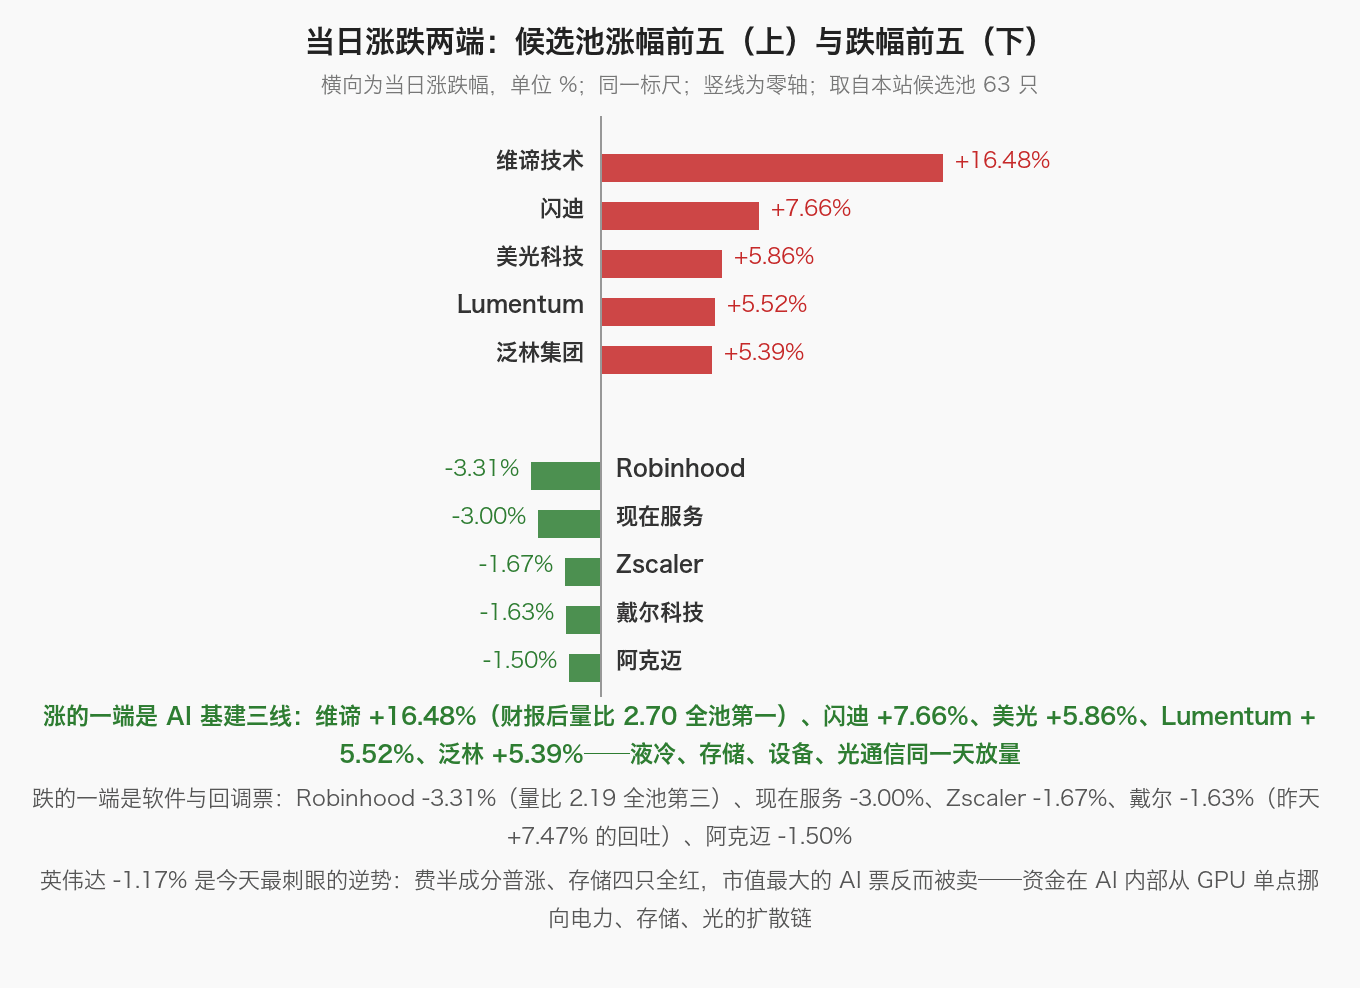
结构上是三件事。①AI 基建的钱从「买芯片」扩散到「买电、买存储、买光」:维谛技术 Q3 营收 43.13 亿美元、同比 +61%,调整后每股收益 2.21 美元远超预期的 1.82,有机订单同比翻倍、全年指引上调,收涨 16.48%、量比 2.70 全池第一;SK 海力士季度利润增长逾七倍创历史新高,ADR 涨 13.30%,带动闪迪 +7.66%、美光 +5.86%、西部数据 +4.08%、希捷 +4.51%;甲骨文投资者日给出 2028 财年下半年自由现金流转正、2029 财年至少 300 亿美元的指引,收涨 10.73%,池外 CoreWeave +7.32%、Nebius +6.96%。②油价反着来:胡塞武装袭击沙特一座炼油厂,WTI 涨 2.88% 收 102.78 美元、重回 100 上方,布伦特涨 1.26% 收 115.32 美元,埃克森美孚 +1.17%。③中概与流媒体在最冷的角落:金龙 -1.83%、盘中 5372.16 点创 52 周新低;奈飞盘中 61.51 美元创 52 周新低、收 -0.85%。
一、指数位置:标普距新高只剩 1.28%,金龙位置只剩 0.9%
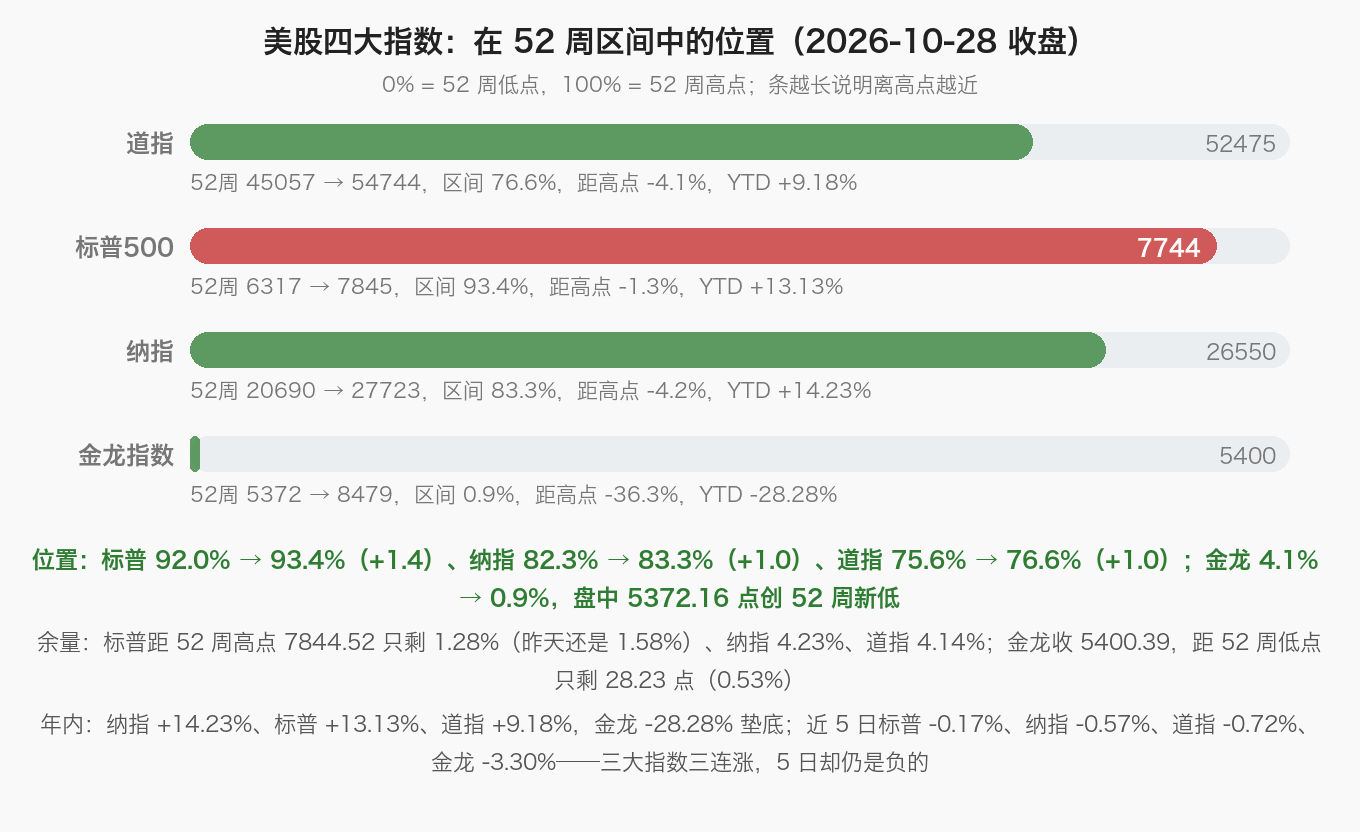
位置继续分层:标普 52 周位置 92.0% → 93.4%,距 52 周高点 7844.52 点只剩 1.28%(昨天还是 1.58%);纳指 82.3% → 83.3%(+1.0 个点);道指 75.6% → 76.6%(+1.0);金龙 4.1% → 0.9%,盘中 5372.16 点把 52 周低点 5448.72 点踩破 76.56 点,收盘距新低只剩 0.53%。年内纳指 +14.23%、标普 +13.13%、道指 +9.18%、金龙 -28.28%;近 5 日标普 -0.17%、纳指 -0.57%、道指 -0.72%、金龙 -3.30%——三连涨只把 5 日的跌幅收窄了一点,还没转正。机会:标普距新高只剩 1.28%,位置与趋势同向,决议落地后头上没有新的不确定性;风险:量比 1.04 说明这 1.28% 是缩量磨上去的,一旦 12 月加息被完全定价,最先回吐的就是这段没有量的余量。
二、今日热点与资金:指数被利率按住,钱在 AI 内部换手
昨天的分界线是「谁向市场要钱」,今天是「钱在 AI 内部往哪挪」。决议按兵不动、12 月加息概率反而升到 85%,指数被利率按住不动,钱只能在板块之间跑——三张表一张图。
| 领涨方向 | 今日涨幅 | 代表标的(收盘价 / 位置) | 涨的逻辑 |
|---|---|---|---|
| 液冷与数据中心电力 | 维谛 +16.48% Bloom Energy +4.38%、第一太阳能 +0.26% | 维谛 242.94 美元(位置 41.0%、量比 2.70) 全年营收指引 144.5~148.5 亿美元 | Q3 营收 +61%、调整后 EPS 2.21 对预期 1.82、有机订单同比翻倍、全年指引上调。位置一天从 26.2% 修到 41.0%,距 52 周高 379.79 还有 36.03%——涨得最猛的一只,位置仍在半山腰以下。 |
| 存储 | 闪迪 +7.66% 美光 +5.86%、希捷 +4.51%、西部数据 +4.08% | 美光 983.23 美元(13.23 倍 PE) 闪迪 1404.77 美元(20 日 -19.26%) | SK 海力士季度利润增长逾七倍、创历史新高,ADR 涨 13.30%,是这条链最硬的催化。四只全红、平均 +5.53%,但美光 20 日仍 -7.69%、闪迪 -19.26%——涨的是业绩确认,不是估值扩张。 |
| 半导体设备 | 泛林 +5.39% 应用材料 +5.07%、科磊 +3.33% | 泛林 253.82 美元(位置 39.2%) 应用材料 416.00 美元(位置 39.8%) | 三只平均 +4.60%,是存储扩产的上游。位置都在 40% 上下、年内涨幅远小于算力票——设备是这轮 AI 硬件里唯一「涨幅没跟上、订单先到」的一段。 |
| 光通信 | Lumentum +5.52% Coherent +1.61% | Lumentum 913.95 美元(换手 6.57%) Coherent 239.59 美元(位置 36.6%) | 池外 AXT +10.56%、康宁 +3.88%、Credo +3.74%。Lumentum 换手 6.57% 全池最高、量比 1.17——它从 20 日 -5.90% 里往回修,弹性依旧是这条链最大的。 |
| 银行与能源 | 摩根士丹利 +1.72%、高盛 +1.47% 埃克森美孚 +1.17%、纽曼矿业 +1.14% | 10 年期美债 5.021%(+3.5bp) WTI 102.78 美元(+2.88%) | 12 月加息概率 85% 对银行是净息差利好,七只银行六只涨(仅嘉信 -0.60%);油价重回 100 上方,能源从昨天的回吐里小幅修复。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 券商与交易平台 | Robinhood -3.31% | 91.43 美元(量比 2.19、换手 4.42%) 5 日 -10.30%、20 日 -18.73% | 高开 89.23、盘中冲到 92.60,尾盘回落收在 91.43。同池 Coinbase +0.76%、Strategy +2.66% 都在涨——同一类资产、不同标的,卖的是这只票自己的估值。 |
| 企业软件 | 现在服务 -3.00% Zscaler -1.67%、阿克迈 -1.50% Palantir -0.97%、CrowdStrike -0.51% | 现在服务 150.13 美元(量比 2.06) Zscaler 255.80 美元(位置 63.5%) | 十只应用与软件股四涨六跌。利率抬到 5.021%、12 月加息概率 85%,长久期资产先挨刀——软件的现金流在远端,对贴现率最敏感。 |
| 昨日强势股回吐 | 戴尔 -1.63% 苹果 -0.94%、特斯拉 -0.80% | 戴尔 493.79 美元(昨天 +7.47%) 特斯拉 404.22 美元(5 日 +4.59%) | 戴尔昨天是全池涨幅第一,今天回吐一小半;特斯拉盘中最高 410.85 后收 404.22,20 日 +13.93% 的趋势没坏,只是决议日没人愿意加仓。 |
| 英伟达(逆势被卖) | 英伟达 -1.17% | 215.38 美元(量比 0.99) 位置 64.8%、年内 +15.49% | 费半成分普涨、存储四只全红,市值 5.20 万亿美元的 AI 总龙头反而跌——这是资金在 AI 内部换手,不是离开 AI。位置从 68.0% 掉到 64.8%。 |
| 中概金龙 | 金龙 -1.83% 盘中 5372.16 创 52 周新低 | 新东方跌超 12%、亚朵跌超 7% 阿里 +0.72%、百度 +1.57% | 权重股并非全跌(阿里、百度收涨),指数还是跌 1.83%——跌的是教育、酒店这些内需票,指数位置只剩 0.9%,距新低 0.53%。 |
| 变量 | 今日读数 | 对照 | 说明 |
|---|---|---|---|
| 美联储决议 | 维持 3.75%~4.00% 投票 10 比 2 | 哈玛克、库克主张加息 25bp 声明措辞:强劲扩张 | 第一次出现两张「嫌不够紧」的反对票;沃什否定前瞻性指引、宣布明年减少议息频次——沟通方式本身成了变量,市场只能靠数据猜路径。 |
| 12 月加息定价 | FedWatch 85.0% 10 年期 5.021%(+3.5bp) | 前一天 78.3% 2 年期回落至 4.7% 下方 | 决议没给指引,市场自己把概率往上调了 6.7 个百分点。这是今天最重要的价格信号:不是「不加息」,是「这次不加、下次加」。 |
| 油价 | WTI 102.78 美元 +2.88% 布伦特 115.32 美元 +1.26% | 昨天 WTI 99.90(-1.83%) 一天来回 2.89 美元 | 胡塞武装袭击沙特一座炼油厂,地缘溢价重新上桌。昨天跌回 100 下方给出的那个「通胀降温」的台阶,今天又被抽走——这直接推高了 12 月加息概率。 |
| AI 基建财报 | 维谛 Q3 营收 +61% 甲骨文 2029 财年 FCF≥300 亿 | 维谛全年指引上调 6.5 亿美元 甲骨文收涨 10.73% | 一份是当下的订单(维谛有机订单同比 +100%),一份是未来的现金流(甲骨文 2028 财年下半年转正)。capex 的回报侧第一次由公司自己给出时间表。 |
| 量能 | 纳指 1.05、标普 1.04 道指 1.01 | 昨天 1.05 / 0.96 / 1.02 三天都贴在 1 附近 | 三连涨、量比始终贴着 1——存量资金在板块间腾挪,没有新钱进来。确认信号还是那个:量比站上 1.2,再谈新高。 |
三、10 只值得关注的股票
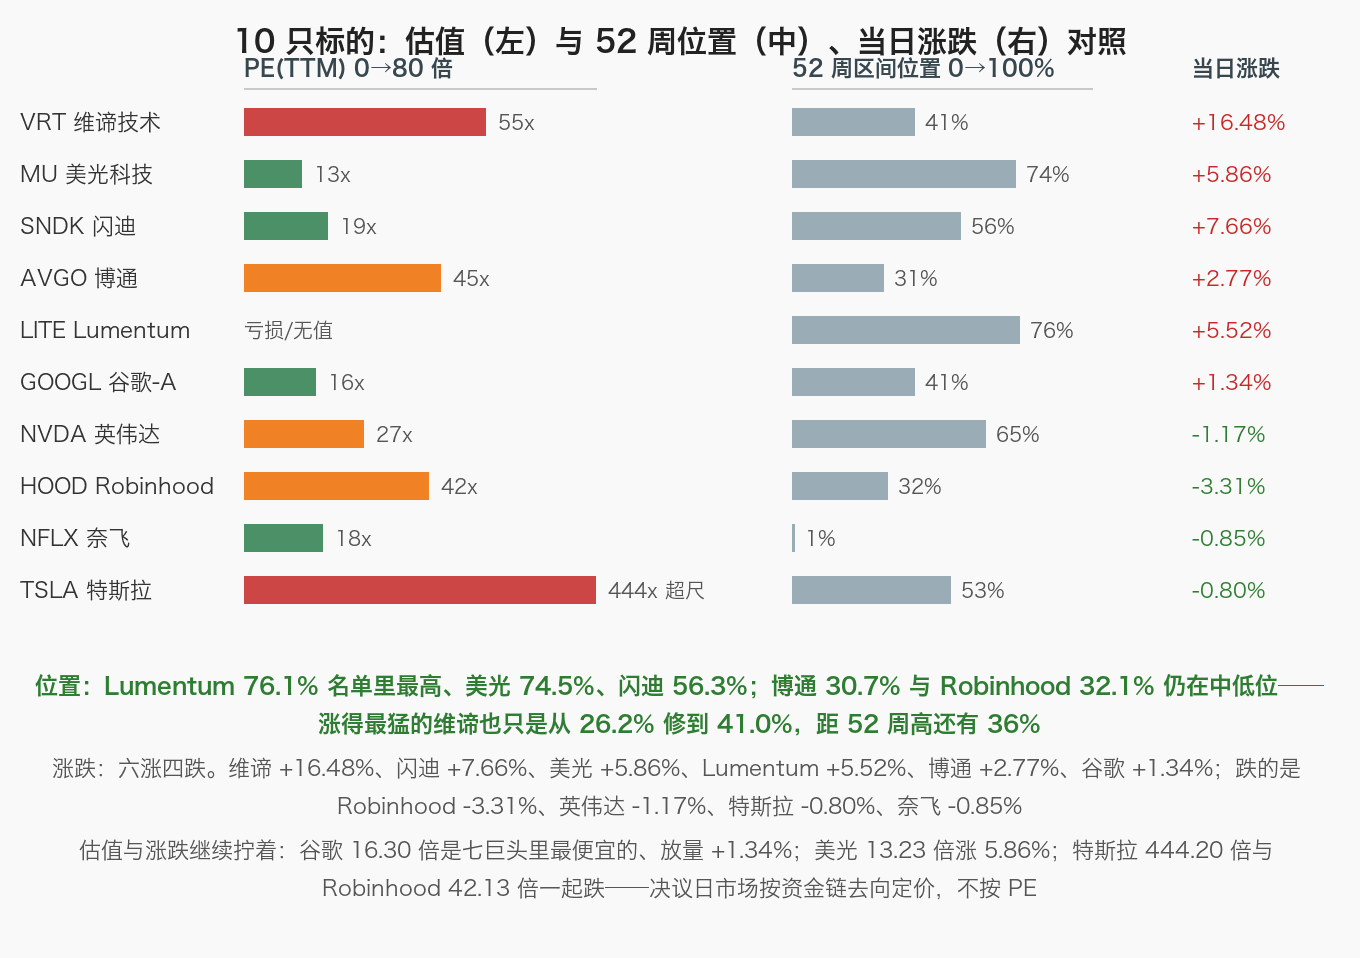
名单按「钱挪到哪条链」配:AI 基建六只(维谛、美光、闪迪、博通、Lumentum、谷歌)+被逆势卖掉的英伟达+放量下跌的 Robinhood+创 52 周新低的奈飞+趋势最强的特斯拉。十只里六涨四跌。52 周位置、年内与多周期涨跌均由日 K 自算,PE 为 TTM;美股无逐只主力资金口径,本文不使用资金流数据。
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 维谛技术(VRT) | 242.94 美元 +16.48%(开 243.00、最低 228.81、最高 245.31) | PE(TTM) 54.96 倍、PB 19.66 倍、股息率 0.10%;市值 935 亿美元 52 周位置 41.0%(5 日 +14.51%、10 日 +9.02%、20 日 +0.68%、年内 +49.95%) | 参与 参考位 228.81 美元(当日最低) | 全池的信息中心:营收 +61%、调整后 EPS 2.21 对预期 1.82、有机订单同比翻倍、全年指引上调。股价 +16.48%、量比 2.70 全池第一,一天把 20 日的 +0.68% 打出来。位置 41.0%,距 52 周高 379.79 还有 36.03%——业绩与 54.96 倍 PE 都确认,追高看订单。 |
| 美光科技(MU) | 983.23 美元 +5.86%(开 961.71、最低 959.34、最高 990.00) | PE(TTM) 13.23 倍、PB 8.04 倍、股息率 0.06%;市值 1.11 万亿美元 52 周位置 74.5%(5 日 +7.61%、10 日 +7.56%、20 日 -7.69%、年内 +244.50%) | 参与 参考位 959.34 美元(当日最低) | SK 海力士季度利润增长逾七倍创历史新高,是整条存储链最硬的证据。美光 +5.86%、量比 1.27,位置从 69.3% 抬到 74.5%;13.23 倍 PE 仍是 AI 硬件链最便宜的,年内 +244.50% 又说明它涨得最多。20 日 -7.69% 刚修复一半——便宜与高位同时成立,仓位比方向更重要。 |
| 闪迪(SNDK) | 1404.77 美元 +7.66%(开 1356.60、最低 1343.85、最高 1408.45) | PE(TTM) 19.05 倍、PB 12.90 倍、无股息;市值 2030 亿美元 52 周位置 56.3%(5 日 +1.93%、10 日 +0.10%、20 日 -19.26%、年内 +491.78%) | 观察 参考位 1343.85 美元(当日最低) | 存储里弹性最大的一只:+7.66%、换手 6.41%,20 日仍 -19.26%、年内 +491.78%,位置 56.3%。19.05 倍 PE 不算贵,但它的波动是四只里最大的——从 52 周高 2354.39 下来 40.33%,这波修复走了不到一半,先看它能不能站上 20 日线。 |
| 博通(AVGO) | 351.81 美元 +2.77%(开 349.22、最低 344.35、最高 352.40) | PE(TTM) 44.87 倍、PB 16.85 倍、股息率 0.74%;市值 1.68 万亿美元 52 周位置 30.7%(5 日 +4.15%、10 日 +1.61%、20 日 +0.18%、年内 +1.65%) | 参与 参考位 344.35 美元(当日最低) | 位置 30.7%、年内 +1.65%,是超大市值里位置最低的一档,今天 +2.77%、量比 1.08。上周银行团 630 亿美元为 Anthropic 采购博通技术融资的故事还在延续,甲骨文的现金流指引又把 AI 开支的回报侧补上。44.87 倍 PE 不便宜也不贵,它是名单里位置低、催化又连续的唯一一只。 |
| Lumentum(LITE) | 913.95 美元 +5.52%(开 877.23、最低 872.40、最高 921.00) | PE(TTM) 亏损、PB 17.83 倍、无股息;市值 828 亿美元 52 周位置 76.1%(5 日 +7.44%、10 日 +1.97%、20 日 -5.90%、年内 +147.96%) | 观察 参考位 872.40 美元(当日最低) | 光通信弹性最大的一只:+5.52%、换手 6.57% 全池最高,位置 76.1% 为名单最高。PE 亏损、PB 17.83,20 日 -5.90% 才修一半,距 52 周高 1143.00 还有 20.04%。池外 AXT +10.56%、康宁 +3.88%、Credo +3.74% 同步——整条链在动,它已不便宜。 |
| 谷歌-A(GOOGL) | 324.89 美元 +1.34%(开 323.77、最低 322.66、最高 326.41) | PE(TTM) 16.30 倍、PB 6.38 倍、股息率 0.26%;市值 3.97 万亿美元 52 周位置 41.0%(5 日 -2.95%、10 日 -6.54%、20 日 -5.58%、年内 +3.80%) | 观察 参考位 322.66 美元(当日最低) | 决议日量比 2.48 全池第二,+1.34% 收 324.89,是七巨头里唯一放量上涨的。16.30 倍 PE 最便宜,但 10 日 -6.54%、20 日 -5.58%、年内只涨 3.80%——市场在等财报。盘后已公布:云业务超预期、广告收入低于预期,一条腿好一条腿差,明天的方向由这份财报定。 |
| 英伟达(NVDA) | 215.38 美元 -1.17%(开 219.92、最低 214.47、最高 219.99) | PE(TTM) 27.23 倍、PB 22.71 倍、股息率 0.24%;市值 5.20 万亿美元 52 周位置 64.8%(5 日 -2.97%、10 日 -2.68%、20 日 -5.69%、年内 +15.49%) | 观察 参考位 214.47 美元(当日最低) | 今天最刺眼的逆势:费半成分普涨、存储四只全红,它 -1.17%、量比 0.99。位置从 68.0% 掉到 64.8%,20 日 -5.69%、年内 +15.49%,5.20 万亿美元市值让它成了 AI 内部换手的提款机——钱从 GPU 单点挪向电力、存储、光。27.23 倍 PE 不贵,缺的是下一个催化。 |
| Robinhood(HOOD) | 91.43 美元 -3.31%(开 89.23、最低 89.15、最高 92.60) | PE(TTM) 42.13 倍、PB 8.22 倍、无股息;市值 824 亿美元 52 周位置 32.1%(5 日 -10.30%、10 日 -9.55%、20 日 -18.73%、年内 -19.16%) | 观察 参考位 89.15 美元(当日最低) | -3.31%、量比 2.19 全池第三,盘中冲高 92.60 后收 91.43。5 日 -10.30%、20 日 -18.73%、年内 -19.16%,位置 32.1% 在中低位。同池 Coinbase +0.76%、Strategy +2.66% 都涨它却跌——42.13 倍 PE 的平台股,跌的是自身估值。 |
| 奈飞(NFLX) | 61.99 美元 -0.85%(开 61.95、最低 61.51、最高 62.65) | PE(TTM) 17.92 倍、PB 8.81 倍、无股息;市值 2581 亿美元 52 周位置 0.9%(5 日 -4.69%、10 日 -12.16%、20 日 -10.91%、年内 -33.88%) | 回避 参考位 61.51 美元(当日最低) | 今天唯一真创 52 周新低的池内标的:盘中 61.51、收 61.99(-0.85%),位置 0.9%、年内 -33.88%、10 日 -12.16%。17.92 倍 PE 看着不贵,但 10 月 20 日财报后一路阴跌,至今没有任何止跌信号——52 周低点当天不做左侧,等它先站回 5 日线。 |
| 特斯拉(TSLA) | 404.22 美元 -0.80%(开 410.16、最低 397.18、最高 410.85) | PE(TTM) 444.20 倍、PB 17.89 倍、无股息;市值 1.60 万亿美元 52 周位置 53.0%(5 日 +4.59%、10 日 +10.09%、20 日 +13.93%、年内 -10.12%) | 观察 参考位 397.18 美元(当日最低) | -0.80% 收 404.22,盘中最高 410.85;5 日 +4.59%、20 日 +13.93% 是名单里最强的趋势,年内仍 -10.12%。444.20 倍 PE、1.60 万亿美元市值,位置 53.0%。决议日没人愿意加仓,但它的趋势线是十只里唯一还在向上的——趋势与估值打架,跟趋势不跟估值。 |
四、收盘分析
三连涨是真的,但幅度都很小:今天标普 0.28%、纳指 0.27%、道指 0.19%,量比全贴在 1 附近。真正给答案的是凌晨两点:10 比 2 按兵不动,两张反对票都主张加息 25 个基点,声明还把经济从「稳健」上调为「强劲扩张」。市场没有把「不加息」当成利好,而是把 12 月加息的概率从 78.3% 顶到 85.0%、10 年期收益率推到 5.021%——这才是今天真正的价格。指数还能收红,是因为盈利在托底:标普成分股已有 200 家披露,84% 超预期,三季度盈利同比增速预期 31.8%。利率往上、盈利也往上,指数就只能在中间横着,钱只好去板块里找出口。
出口在 AI 基建的三条支线上。维谛 Q3 营收 43.13 亿美元、同比 +61%,调整后 EPS 2.21 对预期 1.82,有机订单同比翻倍,全年指引从 138~142 亿上调到 144.5~148.5 亿——CEO 那句「我们正处于史上最大规模的基础设施建设浪潮之中,而且这一浪潮还在加速」被市场用 16.48% 的涨幅、2.70 的量比直接定价。存储那条线的催化更硬:SK 海力士季度利润增长逾七倍、创历史新高,ADR 涨 13.30%,把闪迪 +7.66%、美光 +5.86%、希捷 +4.51%、西部数据 +4.08% 一起带起来,四只平均 +5.53%。设备端泛林 +5.39%、应用材料 +5.07%、科磊 +3.33%,是存储扩产的最上游。三条支线的共同点是订单在报表里,不在故事里。
甲骨文把另一半账也算给市场看了。投资者日给出自由现金流 2028 财年下半年转正、2029 财年至少 300 亿美元,收涨 10.73%,CoreWeave +7.32%、Nebius +6.96% 跟着走——过去两周市场担心的是「AI 开支什么时候能变成钱」,这份指引第一次由公司自己给出时间表。盘后微软与谷歌的财报把验证推到最后一步:微软 Azure 所在部门季度收入 768 亿美元、表现强劲,谷歌广告收入低于预期、云业务超预期,两条腿一好一差。明天的开盘会先给这两份财报定价,再谈指数能不能碰新高。
最冷的两个角落要单独说。油价昨天刚跌回 100 下方、给了「通胀降温」的台阶,今天胡塞武装袭击沙特一座炼油厂,WTI 涨 2.88% 收 102.78 美元、布伦特 115.32 美元,台阶又被抽走——这直接推高了 12 月加息概率,也让能源股从昨天的回吐里小幅修复(埃克森美孚 +1.17%)。另一边是奈飞:盘中 61.51 美元创 52 周新低、收 61.99,位置只剩 0.9%、年内 -33.88%,10 月 20 日财报后一路阴跌、没有任何止跌信号;同一天金龙 -1.83%、盘中 5372.16 点也创了自己的 52 周新低,收 5400.39、距新低只剩 0.53%。一个摸天花板、两个敲地板,同一天发生。
分层:参与层——维谛(业绩与订单双确认、位置 41.0%)、美光(13.23 倍 PE、存储链最便宜)、博通(位置 30.7%、催化连续)。观察层——闪迪与 Lumentum(弹性最大、修复未过半)、谷歌(财报盘后落地、看明天定价)、Robinhood(放量下跌、位置 32.1%)、特斯拉(趋势最强、444.20 倍 PE 最贵)、英伟达(AI 内部换手的提款机、27.23 倍 PE 不贵但缺催化)。回避层——奈飞(真创 52 周新低、下跌未止)。接下来验证两件事:标普量比能否站上 1.2;12 月加息概率升到 85% 之后,长久期软件股会不会补跌。
数据说明:指数与个股行情为 2026-10-28 美股收盘口径(收盘价取实时报价末笔,美东时间 16:00 后即为收盘价),52 周区间、52 周位置、年内与近 5/10/20 日涨跌均由日 K 线自算,PE 为 TTM 口径;候选池为本站跟踪的 63 只标的,非全市场排行;美股无逐只「主力资金」公开口径,本文不使用资金流数据,涨跌结构全部由价格与量比说明。文中 FOMC 以 10 比 2 维持联邦基金利率 3.75%~4.00%、哈玛克与库克主张加息 25 个基点、沃什否定前瞻性指引并宣布明年减少议息频次、芝商所 FedWatch 12 月加息概率 85.0%(前一日 78.3%)、10 年期美债收益率 5.021%、维谛 Q3 营收 43.13 亿美元(+61%)与调整后 EPS 2.21 美元及全年指引 144.5~148.5 亿美元、SK 海力士季度利润增长逾七倍与 ADR 涨 13.30%、甲骨文 2028 财年下半年自由现金流转正与 2029 财年至少 300 亿美元(收涨 10.73%)、胡塞武装袭击沙特炼油厂与 WTI 102.78 美元(+2.88%)及布伦特 115.32 美元(+1.26%)、金龙指数 -1.83% 与新东方跌超 12%/亚朵跌超 7%、微软 Azure 所在部门季度收入 768 亿美元与谷歌广告低于预期/云业务超预期、LSEG 口径标普成分股 200 家披露 84% 超预期及三季度盈利增速预期 31.8% 等,均来自 10 月 28 日至 29 日公开报道(财联社、中新经纬、每日经济新闻、格隆汇、新浪财经等)。本文不构成任何投资建议,股市有风险,入市需谨慎。