2026年10月29日美股行情复盘,谷歌蒸发4790亿美元创纪录,可市场一半股票在涨
发布日期:2026-10-30
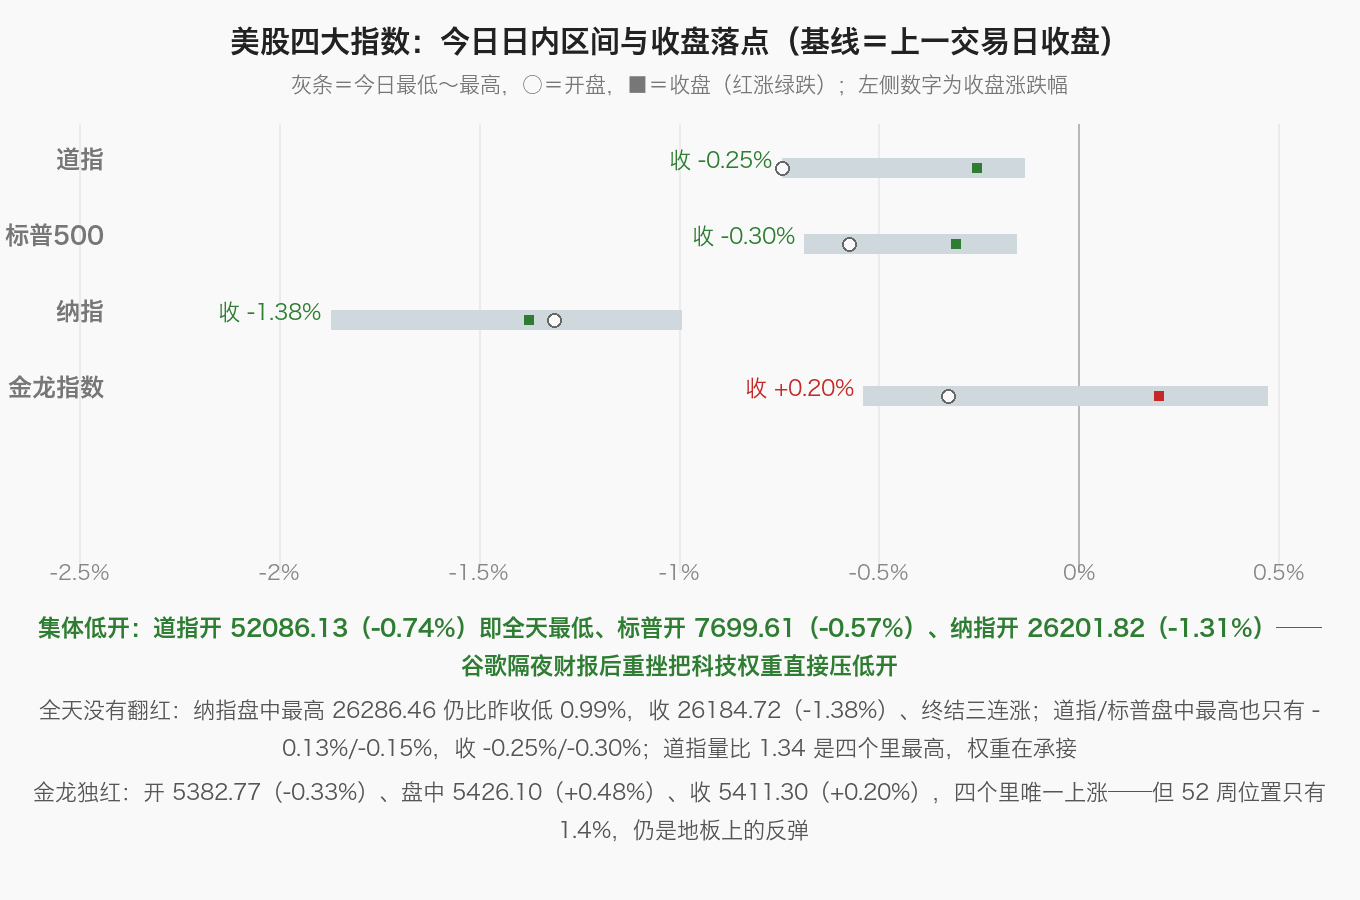
10 月 29 日美股三大指数集体收跌,终结三连涨:道指跌 132.54 点、收 52342.56 点(-0.25%),标普 500 跌 23.59 点、收 7720.39 点(-0.30%),纳指跌 365.13 点、收 26184.72 点(-1.38%);纳斯达克中国金龙指数是四个里唯一上涨的,收 5411.30 点(+0.20%)。但候选池 63 只 31 涨 31 跌 1 平,涨均 +1.42%、跌均 -3.49%;罗素 2000 小盘股指数逆势 +1.01%,标普 500 里多数成分股收涨——这不是一次全面抛售,是一次集中在少数权重股身上的定点爆破。
爆破点是谷歌。继前一日盘后跌 10.46% 之后,29 日正股再跌 12.64%、收 283.82 美元,量比 4.34、单日换手 1.14%,创 2004 年上市以来最大单日跌幅,市值一夜蒸发约 4790 亿美元,为美股史上第二大单日市值损失。原因还是那份三季报:资本开支单季 513.6 亿美元、自由现金流 -90.7 亿,2027 年开支指引「超过 3000 亿」,而搜索增速掉到 +12%。一只 3.49 万亿美元市值的股票跌 12.64%,纳指 -1.38% 里大约一半是它贡献的。
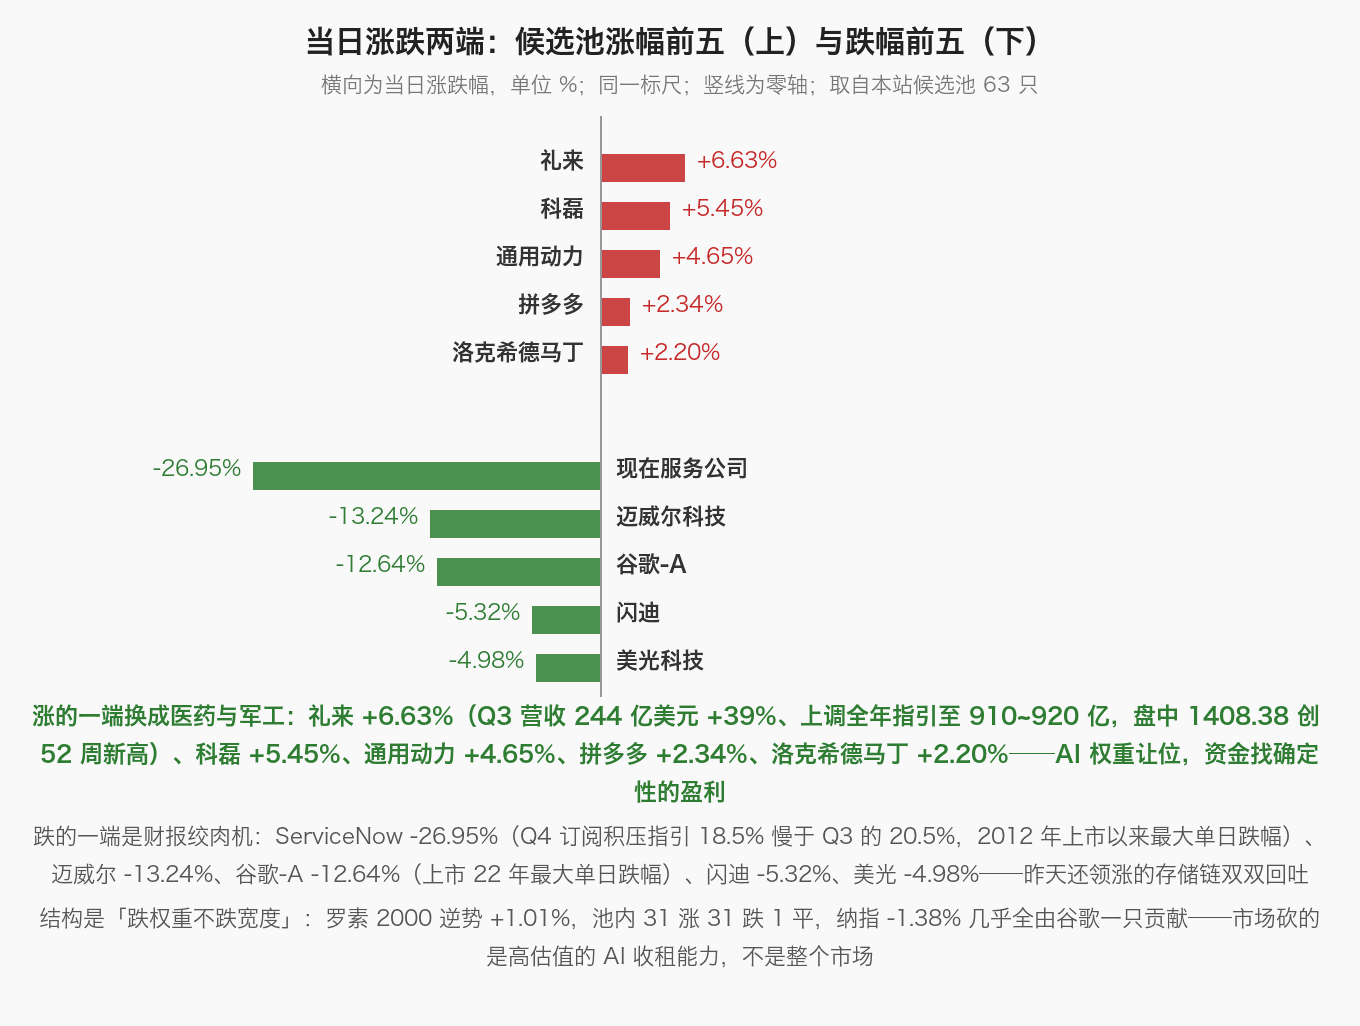
结构上是三件事。①软件股被当成「AI 受害者」重新定价:ServiceNow 跌 26.95%(2012 年上市以来最大单日跌幅),四季度 cRPO 增速指引从 21% 降到 18.5%,池外飞塔跌 20.09%、Salesforce 跌 4.6%,IGV 软件 ETF 跌 3.3%。②存储链回吐:昨天领涨的闪迪 -5.32%、美光 -4.98%,但都是缩量跌(量比 1.03、0.86),5 日仍分别 +5.48% 与 +9.08%。③钱没走,换了地方:礼来 +6.63% 创历史新高、通用动力 +4.65%、洛克希德 +2.20%、七只银行六只涨——从「AI 收租」逃向「当期现金流」。另外,盘后亚马逊跌 7.30%、英特尔跌超 23%,今晚的定价会更难看。
一、指数位置:标普回到 91.9%,纳指两天退回 78.1%
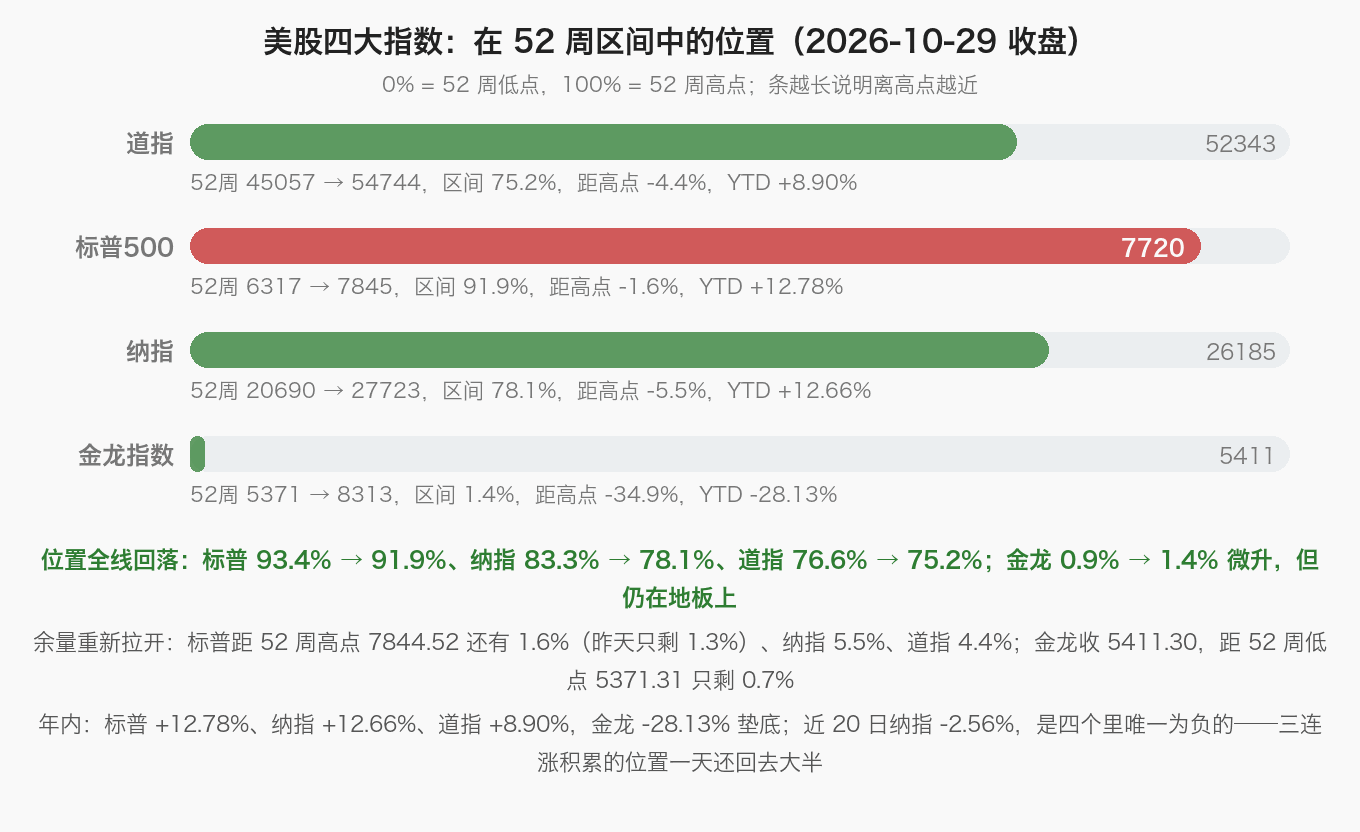
位置全线回落:标普 52 周位置 93.4% → 91.9%、纳指 83.3% → 78.1%、道指 76.6% → 75.2%;金龙 0.9% → 1.4%,仍是四个里最低的。余量也重新拉开:标普距 52 周高点 7844.52 还有 1.6%(昨天只剩 1.3%)、纳指 5.5%、道指 4.4%,金龙收 5411.30、距 52 周低点 5371.31 只剩 0.7%。年内标普 +12.78%、纳指 +12.66%、道指 +8.90%、金龙 -28.13%;近 20 日纳指 -2.56% 是四个里唯一为负的——三连涨攒下的位置,一天还回去大半。机会:跌的是估值不是宽度,道指量比 1.34 说明权重有人在接;风险:纳指的量比只有 0.95,缩量下跌意味着卖压还没释放完,谷歌的缺口 288.33 是明天第一道压力。
二、今日热点与资金:杀的是「AI 收租」,买的是「当期现金流」
昨天钱在 AI 内部换手,今天钱直接换了一条逻辑——从「谁在 AI 里赚钱」变成「谁的利润不用等 AI 回报」。指数跌 0.25% 到 1.38%,但一半股票在涨,这个分裂就是今天全部的信息量:三张表一张图。
| 领涨方向 | 今日涨幅 | 代表标的(收盘价 / 位置) | 涨的逻辑 |
|---|---|---|---|
| 医药与 GLP-1 | 礼来 +6.63% 辉瑞 +1.70%、联合健康 +0.94% | 礼来 1373.70 美元(位置 94.2%、量比 2.00) 盘中 1408.38 创历史新高 | Q3 营收 243.97 亿美元 +39%、替尔泊肽两款合计 160.75 亿(Mounjaro +65%、Zepbound +49%)、全年指引从 850~870 亿上调到 910~920 亿。市值站上 1.3 万亿美元,是全场唯一真创 52 周新高的标的——业绩不用等 AI 给答案。 |
| 军工 | 通用动力 +4.65% 洛克希德马丁 +2.20% | 通用动力 370.82 美元(位置 71.0%) 洛克希德 643.59 美元(位置 84.3%) | 特朗普罕见召见美军中东最高指挥官库珀、听取对伊军事选项与海上封锁评估,10 架美军大型运输机飞抵以色列。地缘溢价从油价扩散到订单,两只都是位置 70% 以上的强势票,不是低位补涨。 |
| 银行 | 富国 +1.36%、花旗 +1.33% 摩根大通 +1.26%、美国银行 +0.57% | 七只银行六只涨(仅摩根士丹利 -0.07%) 10 年期美债 4.97%(-5bp) | Q3 GDP 折年 +3.4% 创近一年最快、核心 PCE 2.5%、9 月 PCE 环比 +0.5% 创七个月新高——增长与通胀同时偏强,对银行是净息差与信贷需求的双利好,也是资金从长久期资产撤出后的第一站。 |
| 半导体设备 | 科磊 +5.45% 应用材料 +1.36% | 科磊 167.43 美元(位置 30.3%、PE 41.93) 应用材料 421.66 美元(位置 40.9%) | 设备是这轮 AI 硬件里位置最低的一段(30%~41%),今天在存储回吐的同一天逆势走强。逻辑不在股价,在订单:存储扩产与先进封装的设备排产还在往后延,而它的估值远低于算力票。 |
| 中概个别 | 拼多多 +2.34% 京东 +0.71% | 拼多多 79.28 美元(位置 10.9%、PE 8.64) 京东 25.63 美元(位置 19.6%) | 金龙指数 +0.20% 是四个指数里唯一红的,但内部两极:拼多多、京东涨,阿里 -1.41%、百度 -1.07%、腾讯 ADR -1.00%(盘中 48.13 创 52 周新低)。涨的是 8.64 倍 PE 的极低估值,跌的是刚被 AI 叙事重估过的平台。 |
| 领跌方向 | 今日跌幅 | 代表标的与实况 | 说明 |
|---|---|---|---|
| 财报绞肉机 | ServiceNow -26.95% 迈威尔 -13.24%、谷歌 -12.64% | ServiceNow 109.67 美元(量比 4.47、换手 7.36%) 谷歌 283.82 美元(量比 4.34) | 三只都是「业绩不差、指引差一点」:ServiceNow 营收超预期但 Q4 cRPO 指引 18.5% 低于市场要的 19.8%;迈威尔是被曝要花 830 亿收购 Lumentum;谷歌是资本开支吞掉自由现金流。同一类杀法:不问这一季,只问下四个季度。 |
| 存储回吐 | 闪迪 -5.32% 美光 -4.98%、西部数据 -0.25% | 闪迪 1330.05 美元(量比 1.03、换手 5.87%) 美光 934.27 美元(量比 0.86) | 昨天还是全池最强的一条链(闪迪 +7.66%、美光 +5.86%),今天回吐但都是缩量:美光量比 0.86、闪迪 1.03,5 日仍 +9.08% 与 +1.93%。这不是趋势反转,是昨天追进去的短线盘在撤;希捷还 +0.36% 说明分化已经开始。 |
| 软件与 SaaS 中小盘 | Zscaler -3.12% CrowdStrike -2.07%、Shopify -0.79% | Zscaler 247.82 美元(位置 59.9%、PE 亏损) CrowdStrike 261.15 美元(位置 87.2%) | ServiceNow 的估值塌方外溢到整个板块:池外 Salesforce -4.6%、Workday -4.0%,IGV 软件 ETF -3.3%。核心担忧不是这一季的业绩,是「AI 智能体」会不会把按席位收费的软件模式拆掉——这是估值方法的改变,不是业绩的季节性波动。 |
| 算力硬件 | 超微电脑 -3.85% 戴尔 -3.70%、英特尔 -3.62%、安谋 -3.02% | 英伟达 213.66 美元(量比 0.82) 台积电 -1.75%、AMD -2.08%、博通 -1.94% | 九只算力票全部下跌,除迈威尔 -13.24% 外其余八只多在 2% 到 4%——市场没有否定算力需求,只是不愿意在「资本开支被质疑」的这一天加仓。费城半导体指数结束四连涨、收跌 1.42%,跌幅远小于软件。 |
| 光通信(最分裂的一对) | Lumentum +0.61%(振幅 8.57%) Coherent -0.99% | Lumentum 919.53 美元(换手 8.28% 全池第一) 开 947.88、最高 978.40、最低 899.38 | 迈威尔要收购它的消息出来,盘前一度 +13%,开盘 947.88 冲到 978.40,收盘只剩 +0.61%——买方跌 13.24%、卖方涨不动,等于市场在说这笔交易不创造价值。Coherent 跟着分化下跌,整条链从「涨价」切换到「并购定价」。 |
| 变量 | 今日读数 | 对照 | 说明 |
|---|---|---|---|
| 谷歌财报余波 | 正股 -12.64% 收 283.82 蒸发约 4790 亿美元 | 前一日盘后 -10.46% 上市 22 年最大单日跌幅 | 两天两步走:10-28 收盘 324.89 美元,盘后先砸到 290.91(-10.46%),29 日正股再收 283.82(-12.64%);52 周位置从 41.0% 掉到 10.0%,距 52 周高 408.12 还有 30.46%。约 4790 亿美元的市值损失是美股史上第二大单日纪录——权重股的风险从来不在于估值,而在于它占指数的份量。 |
| ServiceNow 指引 | Q4 cRPO 增速 18.5% (Q3 为 21%) | 市场预期 19.8% AI 合同目标上调至 17 亿 | 营收 41.06 亿 +20.5% 超预期、EPS 1.00 差两美分、经营利润率 32.5% 超预期 130 个基点,AI 合同目标还从 15 亿上调到 17 亿——所有能上调的都上调了,股价还是跌 26.95%。市场买的不是这一季,是「按席位卖软件」还能卖几年。 |
| 宏观数据 | Q3 GDP +3.4%(近一年最快) 核心 PCE 2.5%、9 月 PCE +0.5% | 10 年期 4.97%(-5bp) 商业投资 +12.7% | 增长强、通胀也强:GDP 超预期靠 AI 相关企业投资(商业投资 +12.7%),但 9 月 PCE 环比 0.5% 创七个月新高,核心 PCE 同比 2.5% 也高于预期。降息的门越关越窄,长久期资产(软件)先挨刀。 |
| 欧央行 | 存款利率 2.50% 不变 拉加德宣布提前离任 | 6 月、9 月各加过一次 12 月加息信号明确 | 两大央行同日给出的方向一致:欧洲按兵不动但不排除 12 月加,美国这边 GDP 与 PCE 都偏强。全球贴现率没有下行的空间,这对所有「利润在远端」的资产都是负面的。 |
| 盘后财报 | 亚马逊 -7.30% 至 225.99 英特尔 跌超 23% | 亚马逊单季资本开支 772.6 亿 +120% 英特尔 Q4 指引 150~160 亿 | 亚马逊 AWS 459.8 亿 +39.3% 是五年最快、经营利润率 13.9% 创历史新高,但资本开支超预期 34%、TTM 自由现金流 -423.6 亿;英特尔 Q4 指引远低于预期(以色列工厂事故拖累 3 亿营收)。今晚这两只会把「AI 花钱」的恐慌再演一遍。 |
三、10 只值得关注的股票
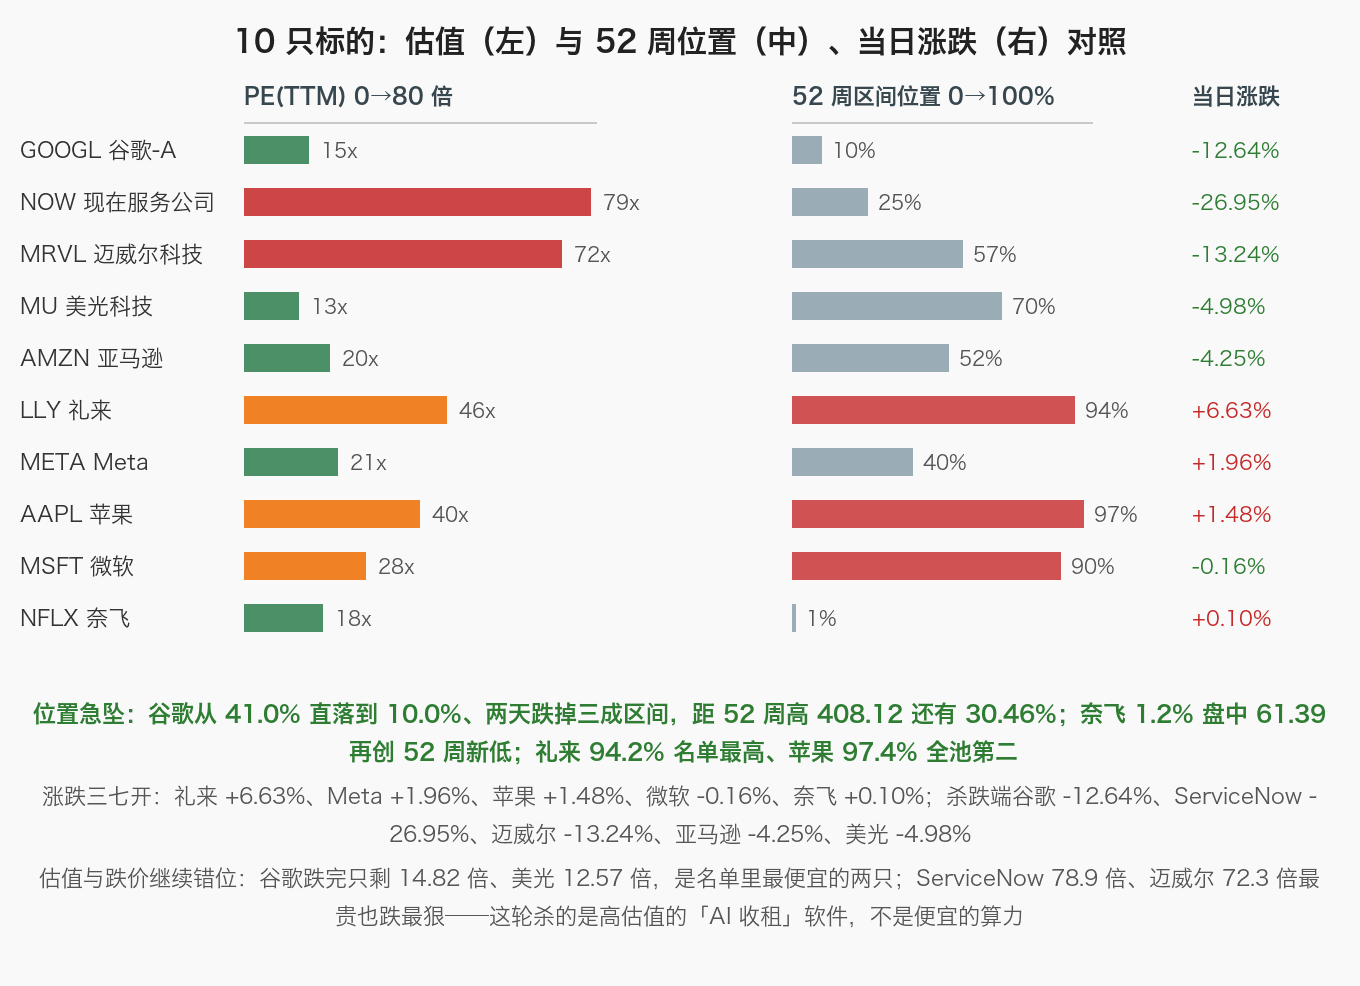
名单按「今天被砍的那一端 + 今天被买的那一端」配:财报杀跌三只(谷歌、ServiceNow、迈威尔)、缩量回吐两只(美光、亚马逊)、逆势走强四只(礼来、Meta、苹果、微软)、破位一只(奈飞)。十只里四涨六跌,位置从奈飞的 1.2% 到苹果的 97.4% 全跨了一遍。52 周位置、年内与多周期涨跌均由日 K 自算,PE 为 TTM;美股无逐只主力资金口径,本文不使用资金流数据。
| 股票(代码) | 今日价格 | 估值高低 | 买点 or 卖点 | 原因阐述 |
|---|---|---|---|---|
| 谷歌-A(GOOGL) | 283.82 美元 -12.64%(开 286.88、最低 280.36、最高 288.33) | PE(TTM) 14.82 倍、PB 5.29 倍、股息率 0.30%;市值 3.49 万亿美元 52 周位置 10.0%(5 日 -12.46%、10 日 -18.73%、20 日 -16.09%、年内 -9.32%) | 观察 参考位 280.36 美元(当日最低) | 财报后第二天的杀跌比盘后更狠:-12.64%、量比 4.34、换手 1.14%,创 2004 年上市以来最大单日跌幅,一夜少约 4790 亿美元。位置从 41.0% 直落 10.0%、距 52 周高 408.12 还有 30.46%,14.82 倍 PE 已是七巨头最低——便宜不再是护身符,搜索增速与自由现金流才是。 |
| 现在服务公司(NOW) | 109.67 美元 -26.95%(开 120.91、最低 108.68、最高 121.50) | PE(TTM) 78.90 倍、PB 8.69 倍、无股息;市值 1138 亿美元 52 周位置 25.4%(5 日 -30.15%、10 日 -26.18%、20 日 -20.39%、年内 -28.41%) | 回避 参考位 108.68 美元(当日最低) | 2012 年上市以来最大单日跌幅:营收 41.06 亿 +20.5% 超预期、EPS 1.00 差两美分,但 Q4 的 cRPO 增速指引从 21% 降到 18.5%(市场要 19.8%)。AI 合同目标反上调到 17 亿——基本面没坏,坏的是定价方式,78.90 倍 PE 还在为旧模式买单。 |
| 迈威尔科技(MRVL) | 218.34 美元 -13.24%(开 223.00、最低 214.56、最高 225.68) | PE(TTM) 72.30 倍、PB 10.59 倍、股息率 0.11%;市值 1962 亿美元 52 周位置 57.0%(5 日 -2.30%、10 日 -9.49%、20 日 -18.55%、年内 +156.93%) | 回避 参考位 214.56 美元(当日最低) | 彭博报道它正深入谈判收购 Lumentum:标的市值 830 亿,迈威尔账面现金只有 39.2 亿,最快下周宣布。买方 -13.24%、卖方只涨 0.61%,市场用脚投票——这是一笔要大幅举债或增发的交易。年内 +156.93%、72.30 倍 PE、位置 57.0%,落地前它只有摊薄风险。 |
| 美光科技(MU) | 934.27 美元 -4.98%(开 967.94、最低 927.24、最高 971.01) | PE(TTM) 12.57 倍、PB 7.64 倍、股息率 0.06%;市值 1.06 万亿美元 52 周位置 69.9%(5 日 +9.08%、10 日 +0.33%、20 日 -14.86%、年内 +227.34%) | 观察 参考位 927.24 美元(当日最低) | 昨天还 +5.86% 的存储龙头,今天回吐 -4.98%,量比 0.86 是缩量跌——撤的是前一天的短线盘,不是机构。5 日仍 +9.08%、20 日 -14.86%、年内 +227.34%,位置 69.9%。12.57 倍 PE 是 AI 硬件链最便宜的一档,回踩不破 927 才算接得稳。 |
| 亚马逊(AMZN) | 243.79 美元 -4.25%(开 246.95、最低 241.24、最高 249.14) | PE(TTM) 19.61 倍、PB 4.77 倍、无股息;市值 2.63 万亿美元 52 周位置 52.4%(5 日 -2.63%、10 日 -4.31%、20 日 -1.79%、年内 +5.62%) | 回避 参考位 241.24 美元(当日最低) | 白天 -4.25%,盘后再跌 7.30%:Q3 营收 2019.4 亿 +12% 与 EPS 1.89 双双不及预期,AWS 459.8 亿 +39.3% 是五年最快,但单季资本开支 772.6 亿 +120%、超预期 34%,TTM 自由现金流 -423.6 亿。19.61 倍 PE,跌的是现金流不是云。 |
| 礼来(LLY) | 1373.70 美元 +6.63%(开 1332.73、最低 1330.00、最高 1408.38) | PE(TTM) 46.11 倍、PB 36.14 倍、股息率 0.50%;市值 1.22 万亿美元 52 周位置 94.2%(5 日 +5.13%、10 日 +9.75%、20 日 +19.47%、年内 +27.82%) | 观察 参考位 1330.00 美元(当日最低) | 全池唯一真创 52 周新高:Q3 营收 243.97 亿 +39%、替尔泊肽两款合计 160.75 亿、全年指引从 850~870 亿上调到 910~920 亿,盘中 1408.38 创历史新高。位置 94.2% 是名单最高、46.11 倍 PE 不便宜——业绩换来的溢价,回踩 1330 才谈买点。 |
| Meta(META) | 624.52 美元 +1.96%(开 621.29、最低 616.80、最高 634.68) | PE(TTM) 21.31 倍、PB 5.86 倍、股息率 0.34%;市值 1.63 万亿美元 52 周位置 40.4%(5 日 -3.75%、10 日 -15.23%、20 日 -13.97%、年内 -5.39%) | 参与 参考位 616.80 美元(当日最低) | 在谷歌暴跌的同一天逆势 +1.96%:10 日 -15.23%、20 日 -13.97%、年内 -5.39%,位置只有 40.4%——它的刀挨得比谷歌早,也跌得更深。21.31 倍 PE 在七巨头里只比谷歌贵、5.86 倍 PB 比苹果微软都便宜。同一条「AI 花钱」的逻辑,市场今天给了两套价格:买它的广告现金流。 |
| 苹果(AAPL) | 348.91 美元 +1.48%(开 348.00、最低 347.30、最高 351.43) | PE(TTM) 40.01 倍、PB 47.36 倍、股息率 0.30%;市值 5.09 万亿美元 52 周位置 97.4%(5 日 +0.20%、10 日 +2.02%、20 日 +5.63%、年内 +28.34%) | 观察 参考位 347.30 美元(当日最低) | 位置 97.4%、距 52 周高 351.73 只剩 0.80%,是离新高最近的大票。今天 +1.48%、20 日 +5.63%、年内 +28.34%——它的财报里没有 AI 资本开支,这轮「AI 现金流恐慌」砍不到它。40.01 倍 PE、47.36 倍 PB 都在历史高位,买它是买避险不是买便宜。 |
| 微软(MSFT) | 530.14 美元 -0.16%(开 540.22、最低 519.56、最高 541.29) | PE(TTM) 27.68 倍、PB 8.37 倍、股息率 0.70%;市值 3.94 万亿美元 52 周位置 89.6%(5 日 +1.74%、10 日 -1.72%、20 日 +3.38%、年内 +9.62%) | 参与 参考位 519.56 美元(当日最低) | 盘中从 541.29 砸到 519.56、振幅 4.0%,最后只收 -0.16%:Azure 单季 332 亿 +48%、总营收 922.8 亿超预期,还发了 250 亿美元债。唯一「花得多、云也在加速」的巨头,位置 89.6%、27.68 倍 PE。同样的 AI 开支,市场给微软容忍,给谷歌 -12.64%。 |
| 奈飞(NFLX) | 62.05 美元 +0.10%(开 62.48、最低 61.39、最高 62.59) | PE(TTM) 17.93 倍、PB 8.82 倍、无股息;市值 2584 亿美元 52 周位置 1.2%(5 日 -7.46%、10 日 -14.54%、20 日 -8.55%、年内 -33.82%) | 回避 参考位 61.39 美元(当日最低) | 盘中 61.39 再创 52 周新低、收 62.05 只涨 0.10%,位置 1.2%、距 52 周高 116.73 还有 46.84%。这是全池唯一连续两天创新低的标的,年内 -33.82%。17.93 倍 PE 看着最便宜,但在这里便宜是结果不是原因——没有止跌证据前,任何价位都不是买点。 |
四、收盘分析
先说清一件事:今天不是熊市的一天,是一只股票的一天。标普 500 里多数成分股收涨、罗素 2000 涨 1.01%、标普中型股 400 也涨,但纳指跌 1.38%、通信服务板块领跌。原因只有一个——谷歌占纳指的权重太大。它一天从 324.89 跌到 283.82、市值少掉约 4790 亿美元,光这一只就足够把指数按下去。所以今天最该记住的不是跌幅,是宽度:池内 31 涨 31 跌,涨均 +1.42%、跌均 -3.49%。跌的少数很深,涨的多数很浅,这就是权重股的破坏力。
为什么市场对谷歌这么狠?因为这份财报把「AI 花钱」从故事变成了现金流的减法:单季资本开支 513.6 亿,自由现金流 -90.7 亿、连续两季为负,2027 年开支指引「超过 3000 亿」,而搜索增速掉到 +12%、公司自己承认 AI Mode 的查询「变现能力较低」。过去两年多头的核心论证是「AI 带来更多查询,所以搜索更值钱」;今天这条论证第一次被公司自己的口径打折。14.82 倍 PE 因此不是安全边际,而是市场在说:这份现金流的质量要重估。
ServiceNow 是同一件事的另一个侧面,而且更纯粹。它所有能上调的指标都上调了——AI 合同目标从 15 亿到 17 亿、经营利润率 32.5% 超预期 130 个基点、cRPO 136.5 亿 +21% 也超预期,只差一处:四季度 cRPO 增速指引 18.5%,比市场要的 19.8% 低 1.3 个百分点。就是这 1.3 个百分点砸掉 26.95%。因为它卖的是「按席位收费的软件」,而 AI 智能体恰恰在消灭席位——市场担心的是模式,不是一个季度。池外 Salesforce -4.6%、Workday -4.0%、IGV -3.3%,整条链一起被重新定价。
钱去了哪里,看涨幅榜最清楚:礼来 +6.63%(Q3 营收 +39%、上调全年指引、市值站上 1.3 万亿)、通用动力 +4.65%、洛克希德 +2.20%、七只银行六只涨、科磊 +5.45%。共同点是「利润已经在报表里,不用等 AI 给答案」。配合宏观就更清楚:Q3 GDP 折年 +3.4% 创近一年最快、9 月 PCE 环比 +0.5% 创七个月新高、核心 PCE 2.5% 高于预期,10 年期收益率 4.97% 只回落 5 个基点,欧央行同日按兵不动并给出 12 月加息信号——贴现率没有下行空间,长久期资产自然被卖,当期现金流自然被买。
分层:参与层——微软(Azure +48%、只跌 0.16%、振幅 4.0% 被接住)、Meta(位置 40.4%、21.31 倍 PE、逆势 +1.96%)。观察层——谷歌(跌到 10.0% 位置、14.82 倍 PE,等搜索增速止跌)、美光(缩量回吐、12.57 倍 PE,回踩 927 看承接)、礼来(新高不追、等回踩 1330)、苹果(位置 97.4%、距新高 0.80%,避险仓不是进攻仓)。回避层——ServiceNow(模式被重估、78.90 倍 PE)、迈威尔(并购摊薄未定)、亚马逊(自由现金流 -423.6 亿、盘后还在跌)、奈飞(连续两天创新低)。明天验证两件事:谷歌能不能先站回 288.33 的缺口,以及盘后暴跌的亚马逊与英特尔会不会把「AI 花钱」的恐慌扩散到算力硬件。
数据说明:指数与个股行情为 2026-10-29 美股收盘口径(收盘价取实时报价末笔,美东时间 16:00 后即为收盘价),52 周区间、52 周位置、年内与近 5/10/20 日涨跌均由日 K 线自算,PE 为 TTM 口径;候选池为本站跟踪的 63 只标的,非全市场排行;美股无逐只「主力资金」公开口径,本文不使用资金流数据,涨跌结构全部由价格、量比与换手说明。文中谷歌-A 单日 -12.64%、创 2004 年上市以来最大单日跌幅、市值蒸发约 4790 亿美元与美股史上第二大单日市值损失(前一日盘后 -10.46%、单季资本开支 513.6 亿美元、自由现金流 -90.7 亿、2027 年资本开支指引超 3000 亿美元、搜索及其他 +12%)、ServiceNow 收跌 26.95% 与四季度 cRPO 增速指引 18.5%(Q3 为 21%、市场预期 19.8%)及 AI 合同目标上调至 17 亿美元、迈威尔科技洽购 Lumentum(标的市值约 830 亿美元、迈威尔现金 39.2 亿美元)、礼来 Q3 营收 243.97 亿美元(+39%)与全年指引 910~920 亿美元、亚马逊 Q3 营收 2019.4 亿美元与 AWS 459.8 亿美元(+39.3%)及资本开支 772.6 亿美元、英特尔盘后跌超 23% 与 Q4 指引 150~160 亿美元、微软 Azure 单季 332 亿美元(+48%)与 250 亿美元债券发行、美国 Q3 GDP 折年 +3.4% 与核心 PCE 2.5%/9 月 PCE 环比 +0.5%、欧央行维持存款利率 2.50% 与拉加德宣布提前离任、费城半导体指数 -1.42% 与罗素 2000 +1.01% 等,均来自 10 月 29 日至 30 日公开报道(财联社、每日经济新闻、21 世纪经济报道、智通财经、彭博、路透、新浪财经等)。本文不构成任何投资建议,股市有风险,入市需谨慎。